ព័ត៌មានសំខាន់ៗសង្ខេប
- ភាគទានសោធននិវត្តន៍ជាតិរបស់កូរ៉េបានកើនឡើងដល់ 9.5% នៃប្រាក់ខែ នៅថ្ងៃទី 1 ខែមករា ឆ្នាំ 2026 (និយោជិត 4.75% និយោជក 4.75%) ហើយនឹងកើនឡើង 0.5 ពិន្ទុក្នុងមួយឆ្នាំ រហូតដល់ 13% នៅឆ្នាំ 2033។
- ជនបរទេសដែលរស់នៅកូរ៉េអាចផ្ញើប្រាក់ទៅក្រៅប្រទេសរហូតដល់ USD 50,000 ក្នុងមួយឆ្នាំ ដោយគ្មានឯកសារបញ្ជាក់; ការផ្ញើប្រាក់ច្រើនជាងនេះត្រូវការភស្តុតាងនៃចំណូលនៅកូរ៉េ ដូចជាបង្កាន់ដៃប្រាក់ខែ ឬវិញ្ញាបនបត្រពន្ធ។
- និយោជិតបរទេសនៅកូរ៉េដែលចាប់ផ្តើមធ្វើការត្រឹមថ្ងៃទី 31 ខែធ្នូ ឆ្នាំ 2026 អាចជ្រើសរើស ពន្ធលើចំណូលអត្រាថេរ 19% (20.9% រួមទាំងពន្ធមូលដ្ឋាន) រយៈពេលរហូតដល់ 20 ឆ្នាំ ប៉ុន្តែត្រូវបោះបង់ការកាត់កង និងឥណទានពន្ធទាំងអស់។
- ចាប់តាំងពីខែមីនា ឆ្នាំ 2025 ជនបរទេសដែលបានចុះឈ្មោះ អាយុពី 14 ឆ្នាំឡើងទៅនៅកូរ៉េ អាចប្រើ ARC តាមទូរស័ព្ទ ក្នុងកម្មវិធីអត្តសញ្ញាណតាមទូរស័ព្ទរបស់រដ្ឋាភិបាល ដើម្បីបើកគណនីនៅធនាគារដែលកាន់តែច្រើនឡើង រួមទាំង Shinhan និង Hana។
- កម្មករបរទេសដែលជាអ្នករស់នៅកូរ៉េ អាចទាមទារ ឥណទានពន្ធលើថ្លៃជួលប្រចាំខែ (월세 세액공제) នៅពេលទូទាត់ពន្ធចុងឆ្នាំ ក្រោមលក្ខខណ្ឌដូចជនជាតិកូរ៉េ លើកលែងតែពួកគេបានជ្រើសរើសអត្រាថេរ 19%។
- ជនបរទេសដែលចាកចេញ ទទួលបាន ការសងវិញជាដុំ នៃសោធននិវត្តន៍ជាតិកូរ៉េ តែតាមរយៈគោលការណ៍ទៅវិញទៅមក ប្រការសងវិញក្នុងកិច្ចព្រមព្រៀងសន្តិសុខសង្គម ឬស្ថានភាពទិដ្ឋាការ E-8, E-9 ឬ H-2 ប៉ុណ្ណោះ។
- នៅកូរ៉េ សូមរាយការណ៍ការបោកប្រាស់តាមទូរស័ព្ទ (voice phishing) ឬការក្លែងបន្លំហិរញ្ញវត្ថុ ទៅសេវាត្រួតពិនិត្យហិរញ្ញវត្ថុតាមលេខ 1332 ឬប៉ូលីសតាមលេខ 112 ហើយស្នើឱ្យធនាគាររបស់អ្នកបង្កកគណនីអ្នកទទួលភ្លាមៗ។
តំណភ្ជាប់រហ័ស៖ សេវាពន្ធដារជាតិ (ភាសាអង់គ្លេស) · Hometax (ការដាក់ពាក្យបង់ពន្ធ) · ធនាគារកូរ៉េ · ខ្សែទូរស័ព្ទជំនួយ NTS៖ 126 · Hana Easy Remit៖ 1599-1111 · Sentbe៖ sentbe.com
មាតិកា
- ហេតុអ្វីបានជាអ្នកត្រូវការគណនីធនាគារកូរ៉េ
- ការបើកគណនីធនាគារ៖ តម្រូវការ & ដំណើរការ
- ធនាគារល្អបំផុតសម្រាប់ជនបរទេស — ការប្រៀបធៀប
- ធនាគារឌីជីថល & កម្មវិធីទូទាត់តាមទូរស័ព្ទ
- ការប្រើ ATM នៅប្រទេសកូរ៉េ
- ការផ្ទេរប្រាក់អន្តរជាតិ៖ ការផ្ញើប្រាក់ទៅផ្ទះ
- ការប្តូររូបិយប័ណ្ណ៖ ការទទួលបានអត្រាល្អបំផុត
- កាតឥណទានកូរ៉េ៖ ការទទួលបានកាតក្នុងនាមជាជនបរទេស
- ពន្ធកូរ៉េសម្រាប់អ្នករស់នៅជនបរទេស
- ការទូទាត់ពន្ធចុងឆ្នាំ (연말정산)
- សោធននិវត្តន៍ជាតិសម្រាប់ជនបរទេស
- ការវិនិយោគនៅប្រទេសកូរ៉េ៖ មូលដ្ឋានគ្រឹះសម្រាប់ជនបរទេស
- ការបោកប្រាស់ហិរញ្ញវត្ថុដែលផ្តោតលើជនបរទេស
- សទ្ទានុក្រមនៃពាក្យធនាគារ & ហិរញ្ញវត្ថុកូរ៉េ
1. ហេតុអ្វីបានជាអ្នកត្រូវការគណនីធនាគារកូរ៉េ
គណនីធនាគារកូរ៉េមិនមែនជាជម្រើសសម្រាប់អ្នកដែលស្នាក់នៅលើសពីមួយ ឬពីរខែនោះទេ។ វាជាមូលដ្ឋានគ្រឹះនៃស្ទើរតែគ្រប់យ៉ាង៖
- ការទទួលប្រាក់ខែ ឬអាហារូបករណ៍ — និយោជក និងសាកលវិទ្យាល័យកូរ៉េតម្រូវឱ្យមានគណនីធនាគារកូរ៉េសម្រាប់ការដាក់ប្រាក់ដោយផ្ទាល់
- ការបង់ថ្លៃជួល — ម្ចាស់ផ្ទះស្ទើរតែទាំងអស់តម្រូវឱ្យផ្ទេរប្រាក់តាមធនាគារ មិនមែនជាសាច់ប្រាក់ទេ
- វិក្កយបត្រសេវាប្រើប្រាស់ — ភ្លើង ឧស្ម័ន ទឹក អ៊ីនធឺណិត ត្រូវបានបង់ទាំងអស់តាមរយៈការកាត់ប្រាក់ដោយស្វ័យប្រវត្តិពីគណនីកូរ៉េ
- គម្រោងទូរស័ព្ទ — កិច្ចសន្យាទូរស័ព្ទបង់ប្រាក់ក្រោយតម្រូវឱ្យមានគណនីធនាគារកូរ៉េសម្រាប់ការទូទាត់ដោយស្វ័យប្រវត្តិ
- បុព្វលាភ NHIS — ការធានារ៉ាប់រងសុខភាពជាតិតម្រូវឱ្យមានការរៀបចំការកាត់ប្រាក់ដោយស្វ័យប្រវត្តិ
- កម្មវិធីទូទាត់តាមទូរស័ព្ទ — KakaoPay, Toss, Naver Pay ទាំងអស់តម្រូវឱ្យមានគណនីកូរ៉េដែលបានភ្ជាប់
- ការទិញទំនិញតាមអ៊ីនធឺណិត — ពាណិជ្ជកម្មអេឡិចត្រូនិកកូរ៉េ (Coupang, Baemin, Naver Shopping) ត្រូវបានបង្កើតឡើងជុំវិញប្រព័ន្ធធនាគារកូរ៉េ
- ការចុះបញ្ជីអាសយដ្ឋាន ARC — សេវាកម្មរបស់រដ្ឋាភិបាលជាច្រើនប្រើគណនីធនាគាររបស់អ្នកសម្រាប់ការផ្ទៀងផ្ទាត់អត្តសញ្ញាណ
បើគ្មានគណនីធនាគារកូរ៉េទេ ជីវិតប្រចាំថ្ងៃនៅប្រទេសកូរ៉េនឹងពោរពេញដោយការលំបាកជាខ្លាំង។ ការបើកគណនីមួយគួរតែជាអាទិភាពហិរញ្ញវត្ថុដំបូងរបស់អ្នកបន្ទាប់ពីទទួលបាន ARC របស់អ្នក។
2. ការបើកគណនីធនាគារ៖ តម្រូវការ & ដំណើរការ
អ្វីដែលអ្នកត្រូវការ
| ឯកសារ | កំណត់សម្គាល់ |
|---|---|
| ARC (កាតចុះបញ្ជីជនបរទេស) | ត្រូវការសម្រាប់គណនីដែលមានមុខងារពេញលេញ ធនាគារភាគច្រើនបដិសេធការផ្តល់សេវាធនាគារតាមអ៊ីនធឺណិតបើគ្មានវា |
| លិខិតឆ្លងដែន | នាំមកជាអត្តសញ្ញាណបណ្ណបម្រុងជាមួយ ARC |
| លេខទូរស័ព្ទកូរ៉េ | ត្រូវការសម្រាប់ការផ្ទៀងផ្ទាត់ OTP (ពាក្យសម្ងាត់ប្រើម្តង) តាម SMS និងធនាគារតាមទូរស័ព្ទ |
| ភស្តុតាងអាសយដ្ឋាន | កិច្ចសន្យាជួល ឬវិក្កយបត្រសេវាប្រើប្រាស់ (សាខាខ្លះតម្រូវឱ្យមាន ភាគច្រើនមិនតម្រូវ) |
| កិច្ចសន្យាការងារ / អត្តសញ្ញាណបណ្ណនិស្សិត | ធនាគារខ្លះស្នើសុំភស្តុតាងគោលបំណង (ប្រាក់ខែ ថ្លៃសិក្សា ។ល។) — មានប្រយោជន៍ ប៉ុន្តែមិនតែងតែតម្រូវ |
ARC តាមទូរស័ព្ទ — ថ្មីចាប់ពីខែមីនា 2025
ចាប់តាំងពីថ្ងៃទី 21 ខែមីនា ឆ្នាំ 2025 ធនាគារកាន់តែច្រើនឡើងៗ (Shinhan, Hana, iM Bank, Busan Bank, Jeonbuk Bank និង Jeju Bank មុនគេ បន្ទាប់មក Woori, NH NongHyup និងធនាគារផ្សេងទៀតតាមដំណាក់កាល) ទទួលយក ARC តាមទូរស័ព្ទ តាមរយៈកម្មវិធីអត្តសញ្ញាណឌីជីថលរបស់រដ្ឋាភិបាល ជំនួសឱ្យកាតរូបវន្ត។ វាមានប្រយោជន៍ប្រសិនបើ ARC រូបវន្តរបស់អ្នកនៅតែកំពុងដំណើរការបន្ទាប់ពីការចុះបញ្ជីអន្តោប្រវេសន៍។
តើអ្នកអាចបើកគណនីដោយគ្មាន ARC បានទេ?
ធនាគារខ្លះនឹងបើក គណនីមានកម្រិត ដោយគ្រាន់តែមានលិខិតឆ្លងដែន និងទិដ្ឋាការ — ប៉ុន្តែមានការរឹតបន្តឹងយ៉ាងសំខាន់៖ គ្មានធនាគារតាមអ៊ីនធឺណិត គ្មានកាតឆេក (ឬ ATM តែប៉ុណ្ណោះ) ដែនកំណត់ដកប្រាក់ទាប និងគ្មានការចូលប្រើកម្មវិធីទូទាត់តាមទូរស័ព្ទ។ វាមានប្រយោជន៍ជាចម្បងជាដំណោះស្រាយបណ្តោះអាសន្ន។
អនុសាសន៍៖ រង់ចាំរហូតដល់អ្នកមាន ARC មុននឹងបើកគណនីពេញលេញ។ ការរង់ចាំធម្មតាបន្ទាប់ពីដាក់ពាក្យនៅអន្តោប្រវេសន៍គឺ 4–6 សប្តាហ៍។
ដំណើរការមួយជំហានម្តងៗ
- ជ្រើសរើសធនាគាររបស់អ្នក (មើលផ្នែកទី 3 ខាងក្រោម)
- ទៅសាខាដោយផ្ទាល់ — ការបើកគណនីតាមអ៊ីនធឺណិតមិនទាន់មានសម្រាប់អ្នករស់នៅជនបរទេសនៅធនាគារភាគច្រើនទេ។ ជ្រើសរើសសាខាជិតសាកលវិទ្យាល័យ តំបន់អន្តរជាតិ (Itaewon, Hongdae, Gangnam) ឬសហគមន៍ជនបរទេស — សាខាទាំងនេះមានបទពិសោធន៍ច្រើនជាមួយជនបរទេស និងទំនងជាមានបុគ្គលិកនិយាយភាសាអង់គ្លេស
- យកសំបុត្រលេខ (번호표) នៅមាត់ទ្វារ ហើយរង់ចាំការហៅលេខរបស់អ្នក
- ប្រាប់បុគ្គលិកធនាគារ ថាអ្នកចង់បើកគណនីធនាគារក្នុងនាមជាជនបរទេស ("외국인 계좌 개설하고 싶어요")
- បំពេញទម្រង់ពាក្យសុំ — បុគ្គលិកជាធម្មតានឹងជួយ កំណែភាសាអង់គ្លេសច្រើនតែមាននៅសាខាដែលរាក់ទាក់ជាមួយជនបរទេស
- ស្នើសុំរបស់ទាំងនេះជាក់លាក់៖
- កាតឆេក (កាតឌេប៊ីត) ដែលបើកដំណើរការប្រើប្រាស់ជាសកល ("글로벌 체크카드")
- ការចុះឈ្មោះធនាគារតាមអ៊ីនធឺណិត / ធនាគារតាមទូរស័ព្ទ
- ការរៀបចំការជូនដំណឹងតាម SMS
- ទទួលកាតឌេប៊ីតរបស់អ្នក — ជាធម្មតាចេញឱ្យភ្លាមៗ
- រៀបចំធនាគារតាមទូរស័ព្ទ នៅផ្ទះ — ទាញយកកម្មវិធី ហើយចុះឈ្មោះជាមួយលេខ ARC និងលេខទូរស័ព្ទកូរ៉េរបស់អ្នក
ដំណើរការនេះជាធម្មតាចំណាយពេល 30–60 នាទី។
ដែនកំណត់ការផ្ទេរប្រាក់ដំបូង
គណនីជនបរទេសថ្មីៗច្រើនតែមាន ដែនកំណត់ការផ្ទេរប្រាក់ប្រចាំថ្ងៃ — ជាទូទៅ ₩1,000,000–₩5,000,000 ក្នុងមួយថ្ងៃសម្រាប់ធនាគារតាមអ៊ីនធឺណិត ឬដែនកំណត់ប្រចាំខែសម្រាប់ការផ្ទេរប្រាក់អន្តរជាតិ។ ប្រសិនបើអ្នកត្រូវការដែនកំណត់ខ្ពស់ជាង (ឧ. សម្រាប់ការបង់ប្រាក់កក់ jeonse) សូមទៅសាខាជាមួយភស្តុតាងគោលបំណង ហើយស្នើសុំការបង្កើនដែនកំណត់។ ជាធម្មតាការនេះចំណាយពេល 1–2 ថ្ងៃធ្វើការដើម្បីដំណើរការ។
3. ធនាគារល្អបំផុតសម្រាប់ជនបរទេស — ការប្រៀបធៀប
ធនាគារធំៗដែលរាក់ទាក់ជាមួយជនបរទេស
| ធនាគារ | ការគាំទ្រភាសាអង់គ្លេស | កម្មវិធីទូរស័ព្ទ | ល្អបំផុតសម្រាប់ |
|---|---|---|---|
| Hana Bank | ល្អឥតខ្ចោះ — "Easy-One Pack" ជាភាសាអង់គ្លេស ចិន ជប៉ុន វៀតណាម | "Hana One Q Global" (ភាសាអង់គ្លេសពេញលេញ) | ជនបរទេសផ្ញើប្រាក់ទៅក្រៅប្រទេស ក្រុមហ៊ុនអន្តរជាតិ |
| KB Kookmin Bank | ល្អ — មជ្ឈមណ្ឌលអតិថិជនជនបរទេសឯកទេស គណនី "KB Welcome" | "KB Star Banking" (ភាសាអង់គ្លេសមួយផ្នែក) | ជនបរទេសរយៈពេលវែង គ្រួសារ អត្ថប្រយោជន៍ប្តូររូបិយប័ណ្ណ |
| Shinhan Bank | ល្អ — សាខាជាច្រើនរាក់ទាក់ជាមួយជនបរទេស កម្មវិធី "Shinhan SOL" | "Shinhan SOL" (មានចំណុចប្រទាក់ភាសាអង់គ្លេស) | និស្សិត និងអ្នកជំនាញនៅសេអ៊ូល |
| Woori Bank | ល្អ — គណនី "Fortune Salary" បណ្តាញ ATM រឹងមាំ | "Woori WON Banking" | គណនីប្រាក់ខែ ការគ្របដណ្តប់ ATM រឹងមាំ |
| NH NongHyup Bank | មធ្យម — ការគ្របដណ្តប់ល្អបំផុតនៅក្រៅទីក្រុងធំៗ | កម្មវិធី NH | អ្នករស់នៅក្រៅសេអ៊ូល តំបន់ជនបទ |
| IBK Industrial Bank | មធ្យម — សេវាកម្មឯកទេសសម្រាប់កម្មករបរទេស | កម្មវិធី IBK | កម្មករបរទេសក្នុងរោងចក្រ អ្នកកាន់ទិដ្ឋាការ E-9 |
យុទ្ធសាស្ត្រដែលបានណែនាំ
គណនីចម្បង៖ បើកនៅធនាគារជាតិធំៗ (Hana, Kookmin, Shinhan ឬ Woori) សម្រាប់ប្រាក់ខែ ថ្លៃជួល និងសេវាប្រើប្រាស់។ ជ្រើសរើសដោយផ្អែកលើភាពជិតស្និទ្ធនៃសាខា និងធនាគារណាដែលនិយោជករបស់អ្នកប្រើសម្រាប់ប្រាក់ខែ។
គណនីបន្ទាប់បន្សំ៖ នៅពេលដែលអ្នកតាំងលំនៅរួច បន្ថែមគណនីឌីជីថល (KakaoPay, Toss ឬ K Bank) សម្រាប់ការផ្ទេរប្រាក់រវាងបុគ្គលរហ័ស ការបែងចែកវិក្កយបត្រ និងភាពងាយស្រួលប្រចាំថ្ងៃ។ កម្មវិធីទាំងនេះត្រូវបានរួមបញ្ចូលយ៉ាងជ្រៅជាមួយជីវិតប្រចាំថ្ងៃរបស់ប្រជាជនកូរ៉េ។
អ្នកជំនាញការប្តូររូបិយប័ណ្ណបរទេស
- Hana Bank — ហេដ្ឋារចនាសម្ព័ន្ធប្តូររូបិយប័ណ្ណខ្លាំងបំផុត សេវា "Hana Easy Remit" សម្រាប់ការផ្ទេរប្រាក់ទៅក្រៅប្រទេស អត្រាប្តូរប្រាក់ប្រកួតប្រជែងសម្រាប់រូបិយប័ណ្ណបរទេស
- KB Kookmin Bank — "KB WISE Overseas Remittance" ជាមួយការបញ្ចុះតម្លៃថ្លៃសេវា
4. ធនាគារឌីជីថល & កម្មវិធីទូទាត់តាមទូរស័ព្ទ
KakaoPay (카카오페이)
វេទិកាទូទាត់តាមទូរស័ព្ទលេចធ្លោបំផុតរបស់កូរ៉េ ដែលរួមបញ្ចូលជាមួយ KakaoTalk (កម្មវិធីផ្ញើសារសកល)។
- អ្វីដែលវាធ្វើ៖ ការផ្ទេរប្រាក់រវាងបុគ្គល ការបែងចែកវិក្កយបត្រ ការទូទាត់តាមកូដ QR ការធានារ៉ាប់រង ការវិនិយោគ
- សម្រាប់ជនបរទេស៖ តម្រូវឱ្យមាន ARC និងគណនីធនាគារកូរ៉េដែលបានភ្ជាប់។ ជនបរទេសខ្លះរាយការណ៍ពីការលំបាកជាមួយការផ្ទៀងផ្ទាត់អត្តសញ្ញាណ — សាកល្បង Shinhan ឬ Hana Bank ជាគណនីដែលបានភ្ជាប់ ព្រោះវាមានការរួមបញ្ចូលល្អជាង។ Kakao Bank ផ្ទាល់ (គណនីសន្សំ/ចរន្ត) បច្ចុប្បន្នត្រូវបានរឹតបន្តឹងចំពោះប្រជាជនកូរ៉េ។
- ហេតុអ្វីបានជាវាសំខាន់៖ ស្ទើរតែគ្រប់ប្រជាជនកូរ៉េប្រើ KakaoPay។ ប្រសិនបើអ្នកត្រូវបានអញ្ជើញឱ្យបែងចែកវិក្កយបត្រភោជនីយដ្ឋាន មិត្តភក្តិនឹងរំពឹងថាអ្នកប្រើវា។
Toss (토스)
កម្មវិធីហិរញ្ញវត្ថុបច្ចេកវិទ្យាដែលកំពុងរីកចម្រើនយ៉ាងឆាប់រហ័ស ផ្តល់សេវាធនាគារ ការវិនិយោគ ការធានារ៉ាប់រង និងការផ្ទេរប្រាក់រវាងបុគ្គល។
- សម្រាប់ជនបរទេស៖ អ្នកកាន់ ARC អាចបើកគណនី Toss Bank ពេញលេញបានទាំងស្រុងនៅក្នុងកម្មវិធី (មានសម្រាប់ជនបរទេសដែលរស់នៅកូរ៉េតាំងពីខែឧសភា ឆ្នាំ 2022) ទោះបីជាមិនផ្តល់ប្រាក់កម្ចីគ្មានវត្ថុធានាដល់ពួកគេក៏ដោយ; កាបូប Toss Pay ក៏អាចប្រើបានដែរ
- ហេតុអ្វីបានជាវាសំខាន់៖ ចំណុចប្រទាក់ល្អឥតខ្ចោះ មានភាសាអង់គ្លេសនៅផ្នែកខ្លះនៃកម្មវិធី ពេញនិយមខ្លាំងក្នុងចំណោមប្រជាជនកូរ៉េវ័យក្មេង
Naver Pay (네이버페이)
រួមបញ្ចូលជាមួយ Naver (ម៉ាស៊ីនស្វែងរក និងវេទិកាពាណិជ្ជកម្មអេឡិចត្រូនិកលេចធ្លោបំផុតរបស់កូរ៉េ)។ ប្រើជាចម្បងសម្រាប់ការទិញទំនិញតាមអ៊ីនធឺណិតនៅ Naver Smart Store និងពាណិជ្ជករដៃគូ។
K Bank (케이뱅크)
ធនាគារឌីជីថលសុទ្ធសាធដែលអាចចូលប្រើបានសម្រាប់ជនបរទេសច្រើនជាង KakaoBank បន្តិច។ គ្មានសាខា — តាមទូរស័ព្ទទាំងស្រុង។ ពិនិត្យស្ថានភាពទទួលយក ARC បច្ចុប្បន្នមុននឹងព្យាយាមបើក។
កំណត់សម្គាល់សំខាន់អំពីធនាគារតាមទូរស័ព្ទកូរ៉េ
កម្មវិធីធនាគារកូរ៉េតាមប្រវត្តិសាស្ត្រមានការលំបាកសម្រាប់ជនបរទេស ដោយសារការពឹងផ្អែកលើកម្មវិធីបន្ថែម Active X ប្រព័ន្ធផ្ទៀងផ្ទាត់អត្តសញ្ញាណជាភាសាកូរ៉េតែប៉ុណ្ណោះ និងសុវត្ថិភាពផ្អែកលើវិញ្ញាបនបត្រ។ ស្ថានភាពនេះបានប្រសើរឡើងយ៉ាងខ្លាំងចាប់តាំងពីឆ្នាំ 2023 ប៉ុន្តែអ្នកអាចជួបប្រទះ៖
- តម្រូវការសម្រាប់វិញ្ញាបនបត្រឌីជីថលកូរ៉េ (공동인증서 ពីមុនហៅថា 공인인증서) — កំពុងត្រូវបានជំនួសដោយវិធីសាស្ត្រជីវមាត្រដ៏សាមញ្ញជាង
- ការផ្ទៀងផ្ទាត់ OTP តាម SMS តម្រូវឱ្យលេខទូរស័ព្ទកូរ៉េរបស់អ្នកត្រូវគ្នានឹង ARC របស់អ្នក
- មុខងារខ្លះដំណើរការតែលើ Android ឬតម្រូវឱ្យមានកម្មវិធីសុវត្ថិភាពជាក់លាក់
នៅពេលអ្នកបើកគណនីធនាគាររបស់អ្នក សូមឱ្យបុគ្គលិកសាខារៀបចំធនាគារតាមទូរស័ព្ទសម្រាប់អ្នកនៅក្នុងសាខា មុនពេលអ្នកចាកចេញ — ការនេះជួយសន្សំសំចៃការខកចិត្តយ៉ាងខ្លាំងនៅផ្ទះ។
5. ការប្រើ ATM នៅប្រទេសកូរ៉េ
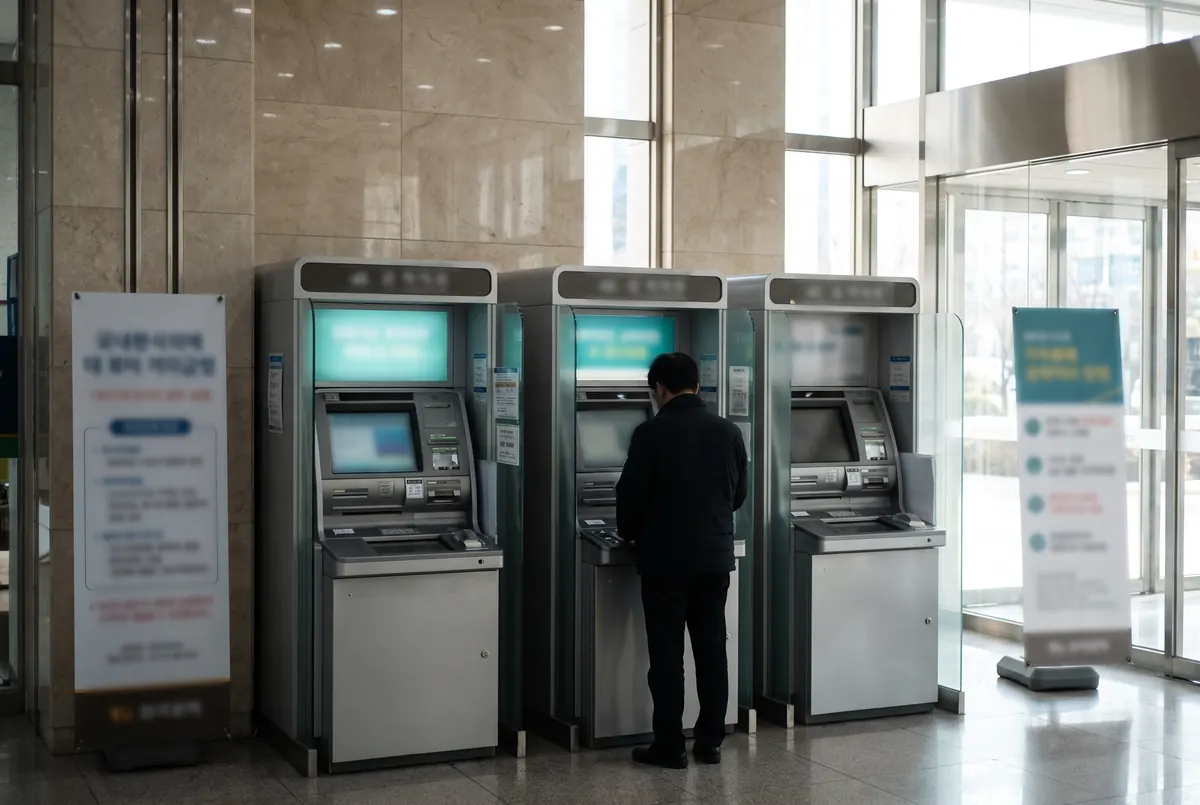
ATM កូរ៉េ
ATM កូរ៉េមានយ៉ាងទូលំទូលាយនៅសាខាធនាគារ ហាងលក់ទំនិញ (GS25, CU, 7-Eleven មាន ATM) ស្ថានីយ៍រថភ្លើងក្រោមដី និងមជ្ឈមណ្ឌលផ្សារទំនើប។
- ATM ភាគច្រើនដំណើរការ 24 ម៉ោង
- ចំណុចប្រទាក់ ATM កូរ៉េជាធម្មតាផ្តល់ជម្រើសភាសាអង់គ្លេស
- ថ្លៃសេវាដកប្រាក់ ATM៖ ₩0–₩1,000 សម្រាប់ការប្រើ ATM របស់ធនាគារផ្ទាល់ខ្លួន ₩1,000–₩2,000 សម្រាប់ការប្រើ ATM របស់ធនាគារផ្សេង ថ្លៃសេវាបន្ថែមអាចត្រូវបានអនុវត្តក្រោយម៉ោងធ្វើការ
ការប្រើកាតបរទេសនៅ ATM កូរ៉េ
កាត Visa, Mastercard និង Union Pay អន្តរជាតិដំណើរការនៅ ATM កូរ៉េភាគច្រើន (រកមើលនិមិត្តសញ្ញាកាតពាក់ព័ន្ធ)។
- ថ្លៃសេវា៖ ជាធម្មតា ₩3,000–₩5,000 ក្នុងមួយការដក បូកនឹងថ្លៃសេវាដែលធនាគារនៅប្រទេសរបស់អ្នកគិត និងរឹមនៃការបម្លែងរូបិយប័ណ្ណ
- ATM ដែលទទួលយកកាតបរទេស៖ ATM ហាងលក់ទំនិញ GS25 និង 7-Eleven ភាគច្រើន ATM ធនាគារធំៗទាំងអស់នៅទីក្រុង ATM អាកាសយានដ្ឋាន Incheon 24 ម៉ោង
- ដែនកំណត់ប្រចាំថ្ងៃ៖ ATM កូរ៉េភាគច្រើនកំណត់ការដកប្រាក់កាតបរទេសត្រឹម ₩700,000–₩1,000,000 ក្នុងមួយប្រតិបត្តិការ
គន្លឹះ៖ កាត Wise (ភ្ជាប់ទៅគណនី Wise ពហុរូបិយប័ណ្ណ) ច្រើនតែផ្តល់ថ្លៃសេវា ATM ទាបជាងគេ និងអត្រាប្តូរប្រាក់ទីផ្សារកណ្តាល បើធៀបនឹងកាតធនាគារបរទេសស្តង់ដារ។ ជនបរទេសជាច្រើននៅប្រទេសកូរ៉េប្រើ Wise ជាកាតចម្បងរបស់ពួកគេក្នុងសប្តាហ៍ដំបូងៗ មុនពេលគណនីកូរ៉េរបស់ពួកគេត្រូវបានរៀបចំ។
6. ការផ្ទេរប្រាក់អន្តរជាតិ៖ ការផ្ញើប្រាក់ទៅផ្ទះ
ការផ្ញើប្រាក់ពីប្រទេសកូរ៉េទៅប្រទេសកំណើតរបស់អ្នកគឺស្របច្បាប់ ងាយស្រួល និងគាំទ្រដោយសេវាកម្មជាច្រើន។ នេះជាការប្រៀបធៀបជម្រើសសំខាន់ៗរបស់អ្នក។
ក្របខ័ណ្ឌច្បាប់
ក្រោមច្បាប់ស្តីពីប្រតិបត្តិការប្តូររូបិយប័ណ្ណបរទេសរបស់កូរ៉េ៖
- អ្នករស់នៅជនបរទេសអាចផ្ទេរប្រាក់ទៅក្រៅប្រទេសដោយសេរីរហូតដល់ USD 50,000 ក្នុងមួយឆ្នាំ ដោយគ្មានឯកសារពិសេស (ចាប់ពីខែមករា ឆ្នាំ 2026 ដែនកំណត់នេះត្រូវបានតាមដានតាមបុគ្គលម្នាក់ៗ ដោយបូកបញ្ចូលគ្រប់ធនាគារ និងកម្មវិធីផ្ទេរប្រាក់ទាំងអស់)
- ចំនួនលើសពី USD 50,000 ក្នុងមួយឆ្នាំតម្រូវឱ្យមានភស្តុតាងប្រភពចំណូល (វិញ្ញាបនបត្រពន្ធ បង្កាន់ដៃប្រាក់ខែ)
- ការផ្ទេរប្រាក់ទាំងអស់លើសពី USD 10,000 ក្នុងមួយឆ្នាំ ត្រូវបានរាយការណ៍ទៅសេវាពន្ធដារជាតិ — នេះជារឿងធម្មតា និងមិនមែនជាបញ្ហាទេ ប្រសិនបើចំណូលរបស់អ្នកស្របច្បាប់
- តែងតែចុះបញ្ជី គោលបំណងនៃការផ្ទេរប្រាក់ (ប្រាក់ខែ ការគាំទ្រគ្រួសារ ការសន្សំ) ជាមួយធនាគាររបស់អ្នកដើម្បីជៀសវាងការពន្យារពេល
ការប្រៀបធៀបជម្រើសផ្ទេរប្រាក់
| សេវាកម្ម | ថ្លៃសេវា | អត្រាប្តូរប្រាក់ | ល្បឿន | កំណត់សម្គាល់ |
|---|---|---|---|---|
| ការផ្ទេរប្រាក់តាមធនាគារកូរ៉េ | ₩20,000–₩40,000 ថេរ + រឹម 1–2% | អត្រាធនាគារ (បានកើនឡើង) | 1–5 ថ្ងៃធ្វើការ | គួរឱ្យទុកចិត្តបំផុតសម្រាប់ចំនួនធំ ភស្តុតាងចំណូលអាចត្រូវការសម្រាប់ការផ្ទេរប្រាក់ធំ |
| Wise (TransferWise) | ថ្លៃសេវាប្រែប្រួលទាប (~0.5–1%) | អត្រាទីផ្សារកណ្តាល | ថ្ងៃតែមួយ ដល់ 2 ថ្ងៃ | អត្រាល្អបំផុតសម្រាប់រូបិយប័ណ្ណភាគច្រើន ការផ្ញើពី KRW បច្ចុប្បន្នមានកម្រិត |
| Sentbe | ₩2,500–₩5,000 ថេរ | អត្រាប្រកួតប្រជែង | ថ្ងៃតែមួយ (ផ្លូវខ្លះ) | ពេញនិយមជាមួយជនបរទេសនៅប្រទេសកូរ៉េ កម្មវិធីងាយស្រួល ដែនកំណត់ USD 5,000/ប្រតិបត្តិការ, USD 50,000/ឆ្នាំ |
| WireBarley | ថ្លៃសេវាប្រែប្រួលទាប | ប្រកួតប្រជែង | 1–2 ថ្ងៃ | ល្អសម្រាប់ផ្លូវ USD/EUR/CAD |
| Hana Easy Remit | ₩5,000 ថេរ | ល្អជាងអត្រាធនាគារស្តង់ដារ | 1–2 ថ្ងៃ | ផលិតផលរបស់ Hana Bank ល្អសម្រាប់អតិថិជន Hana ដែលមានស្រាប់ |
| Western Union | ប្រែប្រួល (USD 2.90–USD 75+) | ប្រកួតប្រជែងតិច | ប៉ុន្មាននាទី ដល់ថ្ងៃតែមួយ | មានយ៉ាងទូលំទូលាយ ល្អសម្រាប់ការទទួលសាច់ប្រាក់នៅប្រទេសអ្នកទទួល |
គន្លឹះជាក់ស្តែង៖ សម្រាប់ការផ្ទេរប្រាក់ប្រចាំខែទៀងទាត់ Sentbe ឬ WireBarley ពេញនិយមក្នុងចំណោមជនបរទេសសម្រាប់ថ្លៃសេវាទាប និងភាពងាយស្រួល។ សម្រាប់ការផ្ទេរប្រាក់ធំតែម្តង (លើសពី USD 10,000) ការប្រើធនាគារកូរ៉េរបស់អ្នកដោយផ្ទាល់ជាមួយឯកសារជាមុនអាចរលូនជាង ដោយសារតម្រូវការអនុលោមភាព។
ការទទួលប្រាក់នៅប្រទេសកូរ៉េ
ការទទួលការផ្ទេរប្រាក់អន្តរជាតិចូលក្នុងគណនីកូរ៉េរបស់អ្នកគឺសាមញ្ញ។ ផ្តល់ឱ្យអ្នកផ្ញើនូវ៖
- ឈ្មោះពេញរបស់អ្នក (ដូចដែលបានចុះបញ្ជីលើគណនីធនាគារ)
- កូដ SWIFT របស់ធនាគារអ្នក (ធនាគារនីមួយៗមានមួយ — សួរសាខារបស់អ្នក)
- លេខគណនីធនាគាររបស់អ្នក
- ឈ្មោះធនាគារ និងអាសយដ្ឋានសាខា (អ្នកផ្ញើខ្លះតម្រូវឱ្យមាន)
ការផ្ទេរប្រាក់អន្តរជាតិចូលជាធម្មតាត្រូវបានដំណើរការក្នុងរយៈពេល 1–3 ថ្ងៃធ្វើការ។
7. ការប្តូររូបិយប័ណ្ណ៖ ការទទួលបានអត្រាល្អបំផុត
កន្លែងប្តូររូបិយប័ណ្ណ
| ទីតាំង | អត្រាប្តូរប្រាក់ | កំណត់សម្គាល់ |
|---|---|---|
| សាខាធនាគារ | ល្អ (ក្នុងរង្វង់ 1–2% នៃទីផ្សារកណ្តាល) | អត្រាផ្លូវការ មានសុវត្ថិភាព ឯកសារពេលខ្លះត្រូវការសម្រាប់ចំនួនធំ |
| អ្នកប្តូរប្រាក់នៅ Myeongdong (សេអ៊ូល) | ច្រើនតែប្រកួតប្រជែងខ្លាំង | ពេញនិយមក្នុងចំណោមជនបរទេសសម្រាប់ការប្តូរតូចទៅមធ្យម អត្រាបិទផ្សាយឱ្យឃើញ គ្មានកម្រៃជើងសារ |
| បញ្ជរប្តូរប្រាក់នៅអាកាសយានដ្ឋាន (Incheon) | មិនល្អ (3–5% លើសពីទីផ្សារ) | ងាយស្រួល ប៉ុន្តែថ្លៃ សម្រាប់តែករណីបន្ទាន់ប៉ុណ្ណោះ |
| ការដកប្រាក់ ATM (កាតបរទេស) | ប្រែប្រួល — ពិនិត្យកាតរបស់អ្នក | ច្រើនតែល្អជាងបញ្ជរអាកាសយានដ្ឋាន ប៉ុន្តែអាស្រ័យលើថ្លៃសេវា |
| កាត Wise | អត្រាទីផ្សារកណ្តាល | ជម្រើសល្អបំផុតសម្រាប់តម្រូវការរូបិយប័ណ្ណបរទេសប្រចាំថ្ងៃតិចតួច |
អ្នកប្តូរប្រាក់នៅ Myeongdong៖ ការិយាល័យប្តូររូបិយប័ណ្ណក្រៅផ្លូវការដែលប្រមូលផ្តុំនៅ Myeongdong (កណ្តាលសេអ៊ូល) និងតំបន់ពាណិជ្ជកម្មមួយចំនួនទៀតគឺស្របច្បាប់ និងល្បីល្បាញសម្រាប់អត្រាប្រកួតប្រជែង។ ពួកគេជាធម្មតាមិនគិតកម្រៃជើងសារទេ — ប្រាក់ចំណេញមកពីគម្លាតរវាងអត្រាទិញ/លក់។ នាំសាច់ប្រាក់ ប្រៀបធៀប 2–3 ការិយាល័យ ហើយជៀសវាងអ្នកដែលបន្ថែមកម្រៃជើងសារលើអត្រាដែលបានបិទផ្សាយ។
ការប្តូរប្រាក់នៅអាកាសយានដ្ឋាន
អាកាសយានដ្ឋាន Incheon មានបញ្ជរប្តូរប្រាក់ដែលដំណើរការដោយធនាគារនៅជាន់មកដល់ និងជាន់ចេញដំណើរ។ អត្រាមិនល្អជាងជម្រើសក្នុងទីក្រុងយ៉ាងខ្លាំង។ ប្តូរតែចំនួនអប្បបរមាដែលត្រូវការនៅពេលមកដល់ (₩50,000–₩100,000 សម្រាប់ការដឹកជញ្ជូនដំបូង និងរបស់ចាំបាច់) បន្ទាប់មកប្តូរនៅសល់នៅធនាគារក្នុងទីក្រុង ឬ Myeongdong។
ការយល់ដឹងពាក្យពេចន៍អត្រាប្តូរប្រាក់កូរ៉េ
| ពាក្យកូរ៉េ | អត្ថន័យ |
|---|---|
| 살 때 (sal ttae) | "ពេលទិញ" — អត្រាដែលធនាគារលក់រូបិយប័ណ្ណបរទេសឱ្យអ្នក (មិនល្អសម្រាប់អ្នក) |
| 팔 때 (pal ttae) | "ពេលលក់" — អត្រាដែលធនាគារទិញរូបិយប័ណ្ណបរទេសពីអ្នក (មិនល្អសម្រាប់អ្នក) |
| 기준 환율 (gijun hwanyul) | អត្រាយោង / អត្រាទីផ្សារកណ្តាល |
| 환전 수수료 (hwanjeon susuryeo) | កម្រៃជើងសារ/ថ្លៃសេវាប្តូររូបិយប័ណ្ណ |
8. កាតឥណទានកូរ៉េ៖ ការទទួលបានកាតក្នុងនាមជាជនបរទេស
តើជនបរទេសអាចទទួលបានកាតឥណទានកូរ៉េបានទេ?
បាន ប៉ុន្តែតម្រូវការតឹងរ៉ឹងជាងកាតឌេប៊ីត៖
- ការងារមានស្ថិរភាពនៅប្រទេសកូរ៉េ (តម្រូវឱ្យមានកិច្ចសន្យាការងារ)
- ប្រវត្តិធនាគារយ៉ាងតិច 3–6 ខែនៅធនាគារដែលចេញកាត
- ភស្តុតាងចំណូល (បង្កាន់ដៃប្រាក់ខែ ឬឯកសារពន្ធ)
- ប្រវត្តិឥណទានកូរ៉េ (បង្កើតឡើងតាមពេលវេលាតាមរយៈសកម្មភាពធនាគារ)
- ធនាគារខ្លះតម្រូវឱ្យមានអ្នកធានាជាប្រជាជនកូរ៉េសម្រាប់អ្នករស់នៅថ្មីៗ
ធនាគារកូរ៉េជាធម្មតាមិនពិចារណាប្រវត្តិឥណទានបរទេសទេ។ អ្នកចាប់ផ្តើមថ្មីនៅក្នុងប្រព័ន្ធឥណទានរបស់កូរ៉េ។
របៀបបង្កើតប្រវត្តិរូបឥណទាននៅប្រទេសកូរ៉េ
- បើកគណនីធនាគារភ្លាមៗនៅពេលអ្នកមកដល់
- ទទួលប្រាក់ខែរបស់អ្នកចូលក្នុងគណនីកូរ៉េ
- រៀបចំការទូទាត់ដោយស្វ័យប្រវត្តិ (សេវាប្រើប្រាស់ NHIS ទូរស័ព្ទ) ពីគណនីកូរ៉េរបស់អ្នក
- បន្ទាប់ពី 3–6 ខែ ដាក់ពាក្យសុំកាតឥណទាននៅធនាគារចម្បងរបស់អ្នក
- ចាប់ផ្តើមជាមួយកាតដែលមានដែនកំណត់ទាប ហើយប្រើវាជាប្រចាំ — បង់ពេញគ្រប់ខែ
អ្នកចេញកាតឥណទានធំៗ
កាតឥណទានកូរ៉េច្រើនតែចេញដោយក្រុមហ៊ុនបុត្រសម្ព័ន្ធរបស់ធនាគារ៖
- KB Kookmin Card — បណ្តាញធំបំផុត ជម្រើសរាក់ទាក់ជាមួយជនបរទេសជាច្រើន
- Shinhan Card — អត្ថប្រយោជន៍ល្អ ការគាំទ្រភាសាអង់គ្លេសខ្លះ
- Hyundai Card — ពេញនិយមសម្រាប់អត្ថប្រយោជន៍របៀបរស់នៅ ការរចនា និងចំណុចប្រទាក់កម្មវិធីភាសាអង់គ្លេស
- Samsung Card — ទទួលយកយ៉ាងទូលំទូលាយ កម្មវិធីល្អ
អត្ថប្រយោជន៍នៃកាតឥណទានកូរ៉េ
កាតឥណទានកូរ៉េផ្តល់អត្ថប្រយោជន៍ប្រកួតប្រជែង៖
- ការសងសាច់ប្រាក់វិញ (캐시백)៖ ជាធម្មតា 0.1–1% លើប្រភេទចំណាយ
- ប្រព័ន្ធពិន្ទុ (포인트)៖ ការបញ្ចុះតម្លៃពីអ្នកលក់រាយធំៗ និងការដឹកជញ្ជូនអាហារ
- មុខងារកាតដឹកជញ្ជូន៖ កាតខ្លះអាចប្រើជាកាត T-money ផងដែរ
- ការកាត់ពន្ធចុងឆ្នាំ៖ ការចំណាយតាមកាតឥណទានលើសពី 25% នៃចំណូលប្រចាំឆ្នាំបង្កើតការកាត់ពន្ធនៅពេលទូទាត់ចុងឆ្នាំ (មើលផ្នែកទី 10)
9. ពន្ធកូរ៉េសម្រាប់អ្នករស់នៅជនបរទេស
ការយល់ដឹងពីកាតព្វកិច្ចពន្ធកូរ៉េរបស់អ្នកការពារការភ្ញាក់ផ្អើល។ ប្រព័ន្ធពន្ធរបស់កូរ៉េសម្រាប់ជនបរទេសមានរចនាសម្ព័ន្ធ ប៉ុន្តែមានឯកសារច្បាស់លាស់។
ភាពជាអ្នកនិវាសនជនផ្នែកពន្ធ
អ្នកគឺជា អ្នកនិវាសនជនផ្នែកពន្ធកូរ៉េ ប្រសិនបើអ្នកមានទីលំនៅ ឬកន្លែងស្នាក់នៅក្នុងប្រទេសកូរ៉េ 183 ថ្ងៃ ឬច្រើនជាងនេះ ក្នុងមួយឆ្នាំប្រតិទិន។
- អ្នកនិវាសនជនផ្នែកពន្ធ៖ បង់ពន្ធលើចំណូលទូទាំងពិភពលោកតាមអត្រាកើនឡើងជាលំដាប់
- អ្នកមិនមែននិវាសនជន៖ បង់ពន្ធតែលើចំណូលដែលមានប្រភពពីកូរ៉េ
ជនបរទេសភាគច្រើនដែលធ្វើការនៅប្រទេសកូរ៉េលើទិដ្ឋាការប្រភេទ E ឬ F ក្លាយជាអ្នកនិវាសនជនផ្នែកពន្ធក្នុងឆ្នាំពន្ធដូចគ្នាដែលពួកគេមកដល់។
អត្រាពន្ធលើចំណូលកូរ៉េ (2026)
| ចំណូលជាប់ពន្ធ (KRW) | អត្រាពន្ធ |
|---|---|
| រហូតដល់ ₩14,000,000 | 6% |
| ₩14,000,001–₩50,000,000 | 15% |
| ₩50,000,001–₩88,000,000 | 24% |
| ₩88,000,001–₩150,000,000 | 35% |
| ₩150,000,001–₩300,000,000 | 38% |
| ₩300,000,001–₩500,000,000 | 40% |
| លើសពី ₩500,000,000 | 42–45% |
ពន្ធលើចំណូលមូលដ្ឋាន (jibang sodeukse) ស្មើនឹង 10% នៃអត្រាខាងលើត្រូវបានបន្ថែមលើកំពូល។
ជម្រើសពន្ធថេរ 19% សម្រាប់ជនបរទេស
នេះជាការពិតផ្នែកហិរញ្ញវត្ថុដ៏សំខាន់បំផុតមួយសម្រាប់ជនបរទេសនៅប្រទេសកូរ៉េ។ បុគ្គលិកបរទេសអាចជ្រើសរើសបង់ អត្រាពន្ធលើចំណូលថេរ 19% (20.9% រួមទាំងពន្ធមូលដ្ឋាន) លើចំណូលការងាររបស់ពួកគេ ជំនួសឱ្យរចនាសម្ព័ន្ធអត្រាកើនឡើងជាលំដាប់ រយៈពេលរហូតដល់ 20 ឆ្នាំ គិតពីថ្ងៃដំបូងដែលពួកគេចាប់ផ្តើមធ្វើការនៅកូរ៉េ (បច្ចុប្បន្នអនុវត្តចំពោះអ្នកដែលចាប់ផ្តើមធ្វើការនៅកូរ៉េត្រឹមថ្ងៃទី 31 ខែធ្នូ ឆ្នាំ 2026; សំណើកំណែទម្រង់ពន្ធឆ្នាំ 2026 ដែលកំពុងរង់ចាំ នឹងដំឡើងអត្រាទៅ 21% ចាប់ពីចំណូលឆ្នាំ 2027 និងពន្យារសិទ្ធិនេះដល់ឆ្នាំ 2029)។
- អត្រាថេរនេះជំនួសថ្នាក់អត្រាពន្ធកើនឡើងជាលំដាប់របស់កូរ៉េ (អ្នកនៅតែដាក់ពាក្យសុំវាតាមរយៈការទូទាត់ពន្ធចុងឆ្នាំរបស់និយោជករបស់អ្នក)
- ជាទូទៅវាមានប្រយោជន៍តែសម្រាប់អ្នកមានចំណូលខ្ពស់ប៉ុណ្ណោះ៖ តាមទិន្នន័យការទូទាត់ពន្ធចុងឆ្នាំ 2020 វាមានប្រយោជន៍ជាចម្បងសម្រាប់កម្មករបរទេសដែលមានប្រាក់ខែសរុបពី ₩200 លានឡើងទៅ ខណៈកម្មករភាគច្រើនដែលមានប្រាក់ខែប្រហែល ₩100 លាន ឬតិចជាងនេះ បង់ពន្ធតិចជាងតាមអត្រាកើនឡើងជាលំដាប់
- អ្នកមិនអាចទាមទារការកាត់កង (ការចំណាយវេជ្ជសាស្ត្រ កាតឥណទាន អ្នកនៅក្នុងបន្ទុក) តាមវិធីនេះទេ — ជ្រើសរើសវាតែប្រសិនបើអត្រាថេរពិតជាទាបជាងអត្រាកើនឡើងជាលំដាប់របស់អ្នក
- ជ្រើសរើសជម្រើសនេះប្រចាំឆ្នាំដោយជូនដំណឹងដល់និយោជករបស់អ្នកនៅពេលចាប់ផ្តើមនៃរយៈពេលទូទាត់ចុងឆ្នាំ (មករា–កុម្ភៈ)
ពិគ្រោះជាមួយគណនេយ្យករពន្ធកូរ៉េ (세무사) ដើម្បីគណនាថាជម្រើសណាល្អជាងសម្រាប់កម្រិតចំណូល និងការកាត់កងជាក់លាក់របស់អ្នក។
សន្ធិសញ្ញាជៀសវាងការបង់ពន្ធទ្វេដង
កូរ៉េមានសន្ធិសញ្ញាពន្ធជាមួយប្រទេសជាង 90 ដើម្បីការពារចំណូលដូចគ្នាមិនឱ្យបង់ពន្ធពីរដង។ ប្រសិនបើអ្នកកំពុងបង់ពន្ធលើចំណូលកូរ៉េលើចំណូលដែលមានប្រភពពីកូរ៉េ ប្រទេសកំណើតរបស់អ្នកគួរផ្តល់ឱ្យអ្នកនូវការទូទាត់ ឬការលើកលែង។ សន្ធិសញ្ញាពន្ធអាមេរិក-កូរ៉េមានពាក់ព័ន្ធជាពិសេសសម្រាប់ពលរដ្ឋអាមេរិក (ដែលត្រូវដាក់ពាក្យបង់ពន្ធអាមេរិកដោយមិនគិតពីកន្លែងដែលពួកគេរស់នៅ)។
ពិនិត្យស្ថានភាពសន្ធិសញ្ញារបស់ប្រទេសអ្នកជាមួយកូរ៉េនៅគេហទំព័រ NTS (nts.go.kr/english)។
10. ការទូទាត់ពន្ធចុងឆ្នាំ (연말정산)
តើ 연말정산 ជាអ្វី?
រៀងរាល់ខែមករា–កុម្ភៈ និយោជកកូរ៉េធ្វើ ការទូទាត់ពន្ធចុងឆ្នាំ (연말정산) សម្រាប់បុគ្គលិកទាំងអស់។ ពេញមួយឆ្នាំ ពន្ធលើចំណូលត្រូវបានកាត់ទុកពីប្រាក់ខែរបស់អ្នកដោយផ្អែកលើការប៉ាន់ប្រមាណ។ ការទូទាត់គណនាបំណុលពន្ធពិតប្រាកដរបស់អ្នក ហើយ៖
- សងប្រាក់ឱ្យអ្នកវិញ ប្រសិនបើអ្នកបង់លើស (ប្រជាជនកូរ៉េហៅវាថា "ប្រាក់ខែខែទី 13")
- គិតប្រាក់បន្ថែមពីអ្នក ប្រសិនបើអ្នកបង់មិនគ្រប់
បុគ្គលិកបរទេសដែលទទួលចំណូលប្រាក់ខែកូរ៉េត្រូវបានរាប់បញ្ចូលក្នុងដំណើរការនេះ ដែលគ្រប់គ្រងដោយផ្នែកធនធានមនុស្ស/គណនេយ្យរបស់និយោជករបស់ពួកគេ។
អ្នកណាដែលមិនធ្វើ 연말정산
- អ្នកប្រកបរបរឯករាជ្យ និងអ្នកធ្វើការឯករាជ្យ ដាក់ លិខិតប្រកាសពន្ធលើចំណូលរួម (종합소득세) ដាច់ដោយឡែកមួយត្រឹមថ្ងៃទី 31 ខែឧសភារៀងរាល់ឆ្នាំ
- ជនបរទេសដែលជ្រើសរើសអត្រាពន្ធថេរ 19% មិនអាចទាមទារការកាត់កងណាមួយទេ — ការទូទាត់គ្រាន់តែអនុវត្តអត្រា 19% លើប្រាក់ខែសរុបរបស់ពួកគេ រួមទាំងប្រាក់ឧបត្ថម្ភដែលជាធម្មតាមិនជាប់ពន្ធ
តើអ្នកអាចកាត់កងអ្វីខ្លះ?
អ្នករស់នៅជនបរទេសអាចទាមទារការកាត់កងជាច្រើនដូចប្រជាជនកូរ៉េ៖
| ប្រភេទការកាត់កង | កំណត់សម្គាល់ |
|---|---|
| ការចំណាយវេជ្ជសាស្ត្រ | ការចំណាយនៅមន្ទីរពេទ្យ និងឱសថស្ថានដែលគ្របដណ្តប់ដោយ NHIS ការចំណាយលើសពី 3% នៃចំណូលសរុប |
| ការចំណាយតាមកាតឥណទាន/ឌេប៊ីត | ការចំណាយលើសពី 25% នៃចំណូលប្រចាំឆ្នាំបង្កើតការកាត់កង (15–40% នៃផ្នែកលើស អាស្រ័យលើប្រភេទកាត) |
| ការកាត់កងសម្រាប់អ្នកនៅក្នុងបន្ទុក | សម្រាប់ប្តីប្រពន្ធ និងកូនដែលមានចំណូលក្រោម ₩1,000,000/ឆ្នាំ |
| បុព្វលាភធានារ៉ាប់រង | ការបរិច្ចាគ NHIS ការធានារ៉ាប់រងអាយុជីវិត |
| ការបរិច្ចាគសប្បុរសធម៌ | ទៅអង្គការសប្បុរសធម៌កូរ៉េដែលបានចុះបញ្ជី |
| ការចំណាយលើការអប់រំ | សម្រាប់ថ្លៃសិក្សារបស់កូន (សាលាកូរ៉េ ដែនកំណត់អនុវត្ត) |
| មិនមានសម្រាប់ជនបរទេស៖ | មានតែការកាត់កងសម្រាប់គណនីសន្សំទិញផ្ទះ (주택청약저축) ប៉ុណ្ណោះ។ ចាប់តាំងពីឆ្នាំពន្ធ 2021 មក កម្មករបរទេសដែលជាអ្នករស់នៅ អាចទាមទារឥណទានពន្ធលើថ្លៃជួលប្រចាំខែ (월세 세액공제) និងការកាត់កងការប្រាក់កម្ចីលំនៅឋាន ក្រោមលក្ខខណ្ឌដូចជនជាតិកូរ៉េ |
របៀបដាក់ពាក្យ (បុគ្គលិក)
ក្រុមធនធានមនុស្សរបស់និយោជករបស់អ្នកនឹងណែនាំអ្នក។ ឧបករណ៍សំខាន់គឺប្រព័ន្ធ Hometax សេវាពន្ធដារជាតិ (국세청 홈택스)៖
- ចូលគណនីនៅ hometax.go.kr ដោយប្រើលេខ ARC និងលេខទូរស័ព្ទកូរ៉េរបស់អ្នក
- ចូលប្រើ 연말정산 간소화 서비스 (សេវាសម្រួលការទូទាត់ពន្ធចុងឆ្នាំ) — វាប្រមូលផ្តុំទិន្នន័យវេជ្ជសាស្ត្រ ការធានារ៉ាប់រង ការចំណាយតាមកាត និងទិន្នន័យដែលអាចកាត់កងផ្សេងទៀតរបស់អ្នកដោយស្វ័យប្រវត្តិ
- ទាញយកទិន្នន័យរបស់អ្នកជា PDF ហើយដាក់ជូនផ្នែកធនធានមនុស្សរបស់និយោជករបស់អ្នកត្រឹមកាលបរិច្ឆេទកំណត់ (ជាធម្មតាចុងខែមករា)
- និយោជករបស់អ្នកដាក់ការទូទាត់ជាមួយ NTS ត្រឹមថ្ងៃទី 10 ខែមីនា
- ការសងវិញ ឬការបង់ប្រាក់បន្ថែមលេចឡើងនៅក្នុង បៀវត្សខែកុម្ភៈ ឬមីនា របស់អ្នក
NTS ផ្តល់ កំណែភាសាអង់គ្លេសនៃសេវាសម្រួល — ប្រភេទដែលអាចអនុវត្តចំពោះជនបរទេសត្រូវបានដាក់ស្លាកជាភាសាអង់គ្លេស។ NTS ក៏មានឧបករណ៍គណនាស្វ័យប្រវត្តិសម្រាប់ជនបរទេសនៅ nts.go.kr/english ផងដែរ។
កំហុសទូទៅដែលត្រូវជៀសវាង
- ការទាមទារអ្នកនៅក្នុងបន្ទុកដែលមានចំណូលលើសពី ₩1,000,000 (₩5,000,000 ប្រសិនបើជាប្រាក់ខែតែប៉ុណ្ណោះ) — នេះធ្វើឱ្យការកាត់កងមិនត្រឹមត្រូវ
- ការភ្លេចការកាត់កងកាតឥណទានរបស់អ្នក — នេះច្រើនតែជាប្រភពនៃការសងវិញធំជាងគេសម្រាប់អ្នកប្រើកាតយ៉ាងសកម្ម
- ការមិនទាមទារការចំណាយវេជ្ជសាស្ត្រ — ការចំណាយលើមន្ទីរពេទ្យ គ្លីនិក ឬឱសថស្ថានណាមួយដែលបង់ដោយខ្លួនឯងលើសពីកម្រិត 3% នៃចំណូលគឺអាចកាត់កងបាន
- ការសន្មតថានិយោជករបស់អ្នកគ្របដណ្តប់គ្រប់យ៉ាង — ប្រសិនបើអ្នកមានចំណូលបន្ថែម ចំណូលវិនិយោគ ឬចំណូលពីនិយោជកច្រើន អ្នកប្រហែលជាត្រូវដាក់លិខិតប្រកាសពន្ធលើចំណូលរួមដាច់ដោយឡែក
11. សោធននិវត្តន៍ជាតិសម្រាប់ជនបរទេស
ការចុះឈ្មោះជាកាតព្វកិច្ច
ជនបរទេសភាគច្រើនដែលធ្វើការនៅប្រទេសកូរ៉េត្រូវបានចុះឈ្មោះក្នុង សេវាសោធននិវត្តន៍ជាតិ (국민연금공단, NPS)។ អត្រាការបរិច្ចាគគឺ 4.75% នៃប្រាក់ខែសរុប ពីទាំងបុគ្គលិក និងនិយោជក (សរុប 9.5% ក្នុងឆ្នាំ 2026) ហើយនឹងកើនឡើង 0.5 ពិន្ទុភាគរយក្នុងមួយឆ្នាំ រហូតដល់ 13% នៅឆ្នាំ 2033។
កិច្ចព្រមព្រៀងបូកបញ្ចូលគ្នា
កូរ៉េបានចុះហត្ថលេខាលើ កិច្ចព្រមព្រៀងសន្តិសុខសង្គម/បូកបញ្ចូលគ្នា ជាមួយប្រទេសចំនួន 43 (ក្នុងនោះ 42 បានចូលជាធរមានគិតត្រឹមខែធ្នូ ឆ្នាំ 2025) រួមមានសហរដ្ឋអាមេរិក អាល្លឺម៉ង់ កាណាដា អូស្ត្រាលី ចក្រភពអង់គ្លេស បារាំង ជប៉ុន និងប្រទេសផ្សេងទៀត។ ក្រោមកិច្ចព្រមព្រៀងទាំងនេះ៖
- អ្នកអាចជៀសវាង ការបរិច្ចាគទ្វេដង (ការបង់សោធននៅទាំងប្រទេសកូរ៉េ និងប្រទេសកំណើតរបស់អ្នកក្នុងពេលដំណាលគ្នា)
- រយៈពេលនៃការបរិច្ចាគសោធនរបស់អ្នកនៅទាំងពីរប្រទេសអាចត្រូវបាន បូកបញ្ចូលគ្នា ដើម្បីបំពេញកម្រិតលក្ខណៈសម្បត្តិសម្រាប់អត្ថប្រយោជន៍សោធន
ដើម្បីទាមទារការលើកលែង៖
- ទទួលបានវិញ្ញាបនបត្រនៃការគ្របដណ្តប់ពីអាជ្ញាធរសោធននៃប្រទេសកំណើតរបស់អ្នក ដែលបញ្ជាក់ថាអ្នកកំពុងបរិច្ចាគទៅសោធនប្រទេសកំណើតរបស់អ្នក
- ដាក់ជូននេះទៅនិយោជករបស់អ្នក និងការិយាល័យ NPS កូរ៉េ
- និយោជករបស់អ្នកនឹងបញ្ឈប់ការកាត់ការបរិច្ចាគសោធនកូរ៉េ
ពិនិត្យមើលថាតើប្រទេសរបស់អ្នកមានកិច្ចព្រមព្រៀងបូកបញ្ចូលគ្នាដែរឬទេនៅគេហទំព័រ NPS nps.or.kr (មានផ្នែកភាសាអង់គ្លេស)។
ការសងសោធនវិញនៅពេលចាកចេញ
ប្រសិនបើអ្នកចាកចេញពីប្រទេសកូរ៉េជាអចិន្ត្រៃយ៍ អ្នកអាចទទួល ការសងវិញជាដុំ នៃការបរិច្ចាគសោធនកូរ៉េរបស់អ្នក (បូកការប្រាក់) លុះត្រាតែ៖ ប្រទេសរបស់អ្នកផ្តល់ការសងវិញស្មើគ្នាដល់ជនជាតិកូរ៉េ (គោលការណ៍ទៅវិញទៅមក) កិច្ចព្រមព្រៀងសន្តិសុខសង្គមរវាងប្រទេសរបស់អ្នក និងកូរ៉េមានចែងអំពីការសងវិញ (ឧ. សហរដ្ឋអាមេរិក កាណាដា អាល្លឺម៉ង់ អូស្ត្រាលី) ឬអ្នកត្រូវបានធានារ៉ាប់រងក្រោមទិដ្ឋាការ E-8, E-9 ឬ H-2។ ដាក់ពាក្យនៅការិយាល័យ NPS មុនពេលចាកចេញ ជាមួយ ARC របាយការណ៍សោធន និងឯកសារនៃការចាកចេញរបស់អ្នក។
12. ការវិនិយោគនៅប្រទេសកូរ៉េ៖ មូលដ្ឋានគ្រឹះសម្រាប់ជនបរទេស
តើជនបរទេសអាចវិនិយោគនៅប្រទេសកូរ៉េបានទេ?
បាន។ អ្នករស់នៅជនបរទេសដែលមាន ARC ត្រឹមត្រូវអាចបើកគណនីវិនិយោគ និងវិនិយោគក្នុង៖
- ភាគហ៊ុនកូរ៉េ (ចុះបញ្ជីនៅ KRX — ផ្សារ KOSPI និង KOSDAQ)
- សញ្ញាប័ណ្ណកូរ៉េ និងមូលបត្ររដ្ឋាភិបាល
- មូលនិធិរួម និង ETF
- អចលនទ្រព្យ (ជនបរទេសអាចទិញអចលនទ្រព្យក្នុងករណីភាគច្រើន ទោះបីជាមានច្បាប់ប្រឆាំងការប៉ាន់ស្មានក្នុងតំបន់ខ្លះអនុវត្តក៏ដោយ)
ការបើកគណនីមូលបត្រ
ធនាគារធំៗភាគច្រើនមានក្រុមហ៊ុនមូលបត្របុត្រសម្ព័ន្ធ៖
- KB Securities (KB국민은행 계열)
- Samsung Securities
- Mirae Asset Securities
- Kiwoom Securities — ពេញនិយមក្នុងចំណោមអ្នកវិនិយោគរាយ ការគាំទ្រភាសាអង់គ្លេសខ្លះ
អ្នកអាចបើកគណនីជួញដូរនៅសាខាជាមួយ ARC និងគណនីធនាគាររបស់អ្នក។ កម្មវិធីឈ្មួញកណ្តាលកូរ៉េ (MTS — ប្រព័ន្ធជួញដូរតាមទូរស័ព្ទ) ត្រូវបានអភិវឌ្ឍយ៉ាងល្អ ប៉ុន្តែជាចម្បងជាភាសាកូរ៉េ។
ពន្ធលើចំណូលវិនិយោគ
- ចំណូលភាគលាភ៖ បង់ពន្ធតាមអត្រាកាត់ទុកថេរ 15.4% (ពន្ធលើចំណូល 14% + ពន្ធមូលដ្ឋាន 1.4%)
- ចំណេញមូលធន (ភាគហ៊ុនកូរ៉េ)៖ បច្ចុប្បន្នលើកលែងសម្រាប់អ្នកវិនិយោគតូចៗ ពន្ធលើចំណូលវិនិយោគហិរញ្ញវត្ថុ (금융투자소득세) ដែលបានគ្រោងទុក ត្រូវបានរដ្ឋសភាលុបចោលនៅខែធ្នូ ឆ្នាំ 2024 ដូច្នេះច្បាប់ដដែល (យកពន្ធតែលើម្ចាស់ភាគហ៊ុនធំៗ) នៅតែបន្តអនុវត្ត
- ចំណូលការប្រាក់៖ បង់ពន្ធតាមអត្រាកាត់ទុក 15.4%
- ចំណូលវិនិយោគប្រភពបរទេស៖ ត្រូវប្រកាសប្រសិនបើអ្នកជាអ្នកនិវាសនជនផ្នែកពន្ធកូរ៉េ
តម្រូវការរាយការណ៍
អ្នករស់នៅជនបរទេសដែលកាន់ គណនីហិរញ្ញវត្ថុនៅក្រៅប្រទេស ដែលមានសមតុល្យសរុបលើសពី ₩500 លាន នៅថ្ងៃចុងក្រោយនៃខែណាមួយក្នុងឆ្នាំ ត្រូវរាយការណ៍គណនីទាំងនោះទៅ NTS នៅខែមិថុនានៃឆ្នាំបន្ទាប់ (ជនបរទេសដែលបានរស់នៅកូរ៉េ 5 ឆ្នាំ ឬតិចជាងនេះ ក្នុងរយៈពេល 10 ឆ្នាំចុងក្រោយ ត្រូវបានលើកលែង)។ ការខកខានមិនរាយការណ៍នាំមកនូវការផាកពិន័យធ្ងន់ធ្ងរ។
13. ការបោកប្រាស់ហិរញ្ញវត្ថុដែលផ្តោតលើជនបរទេស
ប្រទេសកូរ៉េជាទូទៅមានសុវត្ថិភាព ប៉ុន្តែការបោកប្រាស់ហិរញ្ញវត្ថុពិតជាផ្តោតលើជនបរទេស ជាពិសេសអ្នកមកដល់ថ្មី។
ការបោកប្រាស់ទូទៅ
គម្រោងវិនិយោគក្លែងក្លាយ៖
ប្រាក់ចំណេញវិនិយោគ "ល្អពេកដែលមិនគួរឱ្យជឿ" ដែលផ្តល់ជូនតាមរយៈប្រព័ន្ធផ្សព្វផ្សាយសង្គម ឬការផ្ញើសារក្រុមជនបរទេស។ ទាំងនេះច្រើនតែផ្តោតលើគ្រូ និងកម្មករបរទេសជាមួយការសន្យាអំពីប្រាក់ចំណេញគ្រីបតូ ឬ forex។ កុំវិនិយោគប្រាក់តាមរយៈបណ្តាញក្រៅផ្លូវការផ្អែកលើការណែនាំពីប្រព័ន្ធផ្សព្វផ្សាយសង្គម។
ការបោកប្រាស់តាមទូរស័ព្ទ (보이스피싱, voice phishing)៖
អ្នកហៅធ្វើពុតជាមកពីអន្តោប្រវេសន៍ ប៉ូលីស ឬ NTS ដោយអះអាងថាអ្នកជំពាក់ប្រាក់ពិន័យ ឬកំពុងស្ថិតក្រោមការស៊ើបអង្កេត។ ពួកគេបង្ខំអ្នកឱ្យផ្ទេរប្រាក់ភ្លាមៗ។ ទីភ្នាក់ងាររដ្ឋាភិបាលកូរ៉េមិនដែលទាមទារប្រាក់តាមទូរស័ព្ទទេ។ ដាក់ទូរស័ព្ទចុះ ហើយទូរស័ព្ទទៅទីភ្នាក់ងារពាក់ព័ន្ធដោយផ្ទាល់ដោយប្រើលេខផ្លូវការរបស់ពួកគេ។
សារធនាគារបន្លំ៖
សារ SMS ក្លែងក្លាយដែលអះអាងថាគណនីរបស់អ្នកត្រូវបានផ្អាក ឬថាអ្នកបានទទួលប្រាក់ ជាមួយតំណភ្ជាប់ទៅគេហទំព័រធនាគារក្លែងក្លាយ។ កុំចុចតំណភ្ជាប់ក្នុងសារ SMS ធនាគារ — ចូលដោយផ្ទាល់ទៅកម្មវិធី ឬគេហទំព័រធនាគាររបស់អ្នក។
ការបោកប្រាស់ប្រាក់កក់ជួល៖
បានគ្របដណ្តប់ក្នុងមគ្គុទេសក៍លំនៅឋាន — តែងតែផ្ទៀងផ្ទាត់កម្មសិទ្ធិអចលនទ្រព្យតាមរយៈ 등기부등본 មុនពេលផ្ទេរប្រាក់កក់ណាមួយ។
ប្រសិនបើអ្នកសង្ស័យការបោកប្រាស់
- ខ្សែទូរស័ព្ទក្តៅសម្រាប់ការក្លែងបន្លំហិរញ្ញវត្ថុ៖ 1332 (សេវាត្រួតពិនិត្យហិរញ្ញវត្ថុ - Financial Supervisory Service)
- ប៉ូលីស៖ 112
- សេវាពន្ធដារជាតិ៖ 126
- រាយការណ៍សកម្មភាពធនាគារក្លែងបន្លំទៅធនាគាររបស់អ្នកភ្លាមៗ — ធនាគារកូរ៉េបង្កកគណនីយ៉ាងលឿននៅពេលរាយការណ៍ការក្លែងបន្លំ
14. សទ្ទានុក្រមនៃពាក្យធនាគារ & ហិរញ្ញវត្ថុកូរ៉េ
| កូរ៉េ | ការបញ្ចេញសំឡេង | អត្ថន័យជាភាសាអង់គ្លេស |
|---|---|---|
| 은행 | eunhaeng | ធនាគារ |
| 계좌 | gyejwa | គណនីធនាគារ |
| 통장 | tongjang | សៀវភៅធនាគារ |
| 체크카드 | chekeu kadeu | កាតឌេប៊ីត |
| 신용카드 | sinyong kadeu | កាតឥណទាន |
| ATM | ATM | ATM (ពាក្យដូចគ្នា) |
| 현금 | hyeongeum | សាច់ប្រាក់ |
| 이체 | iche | ការផ្ទេរប្រាក់តាមធនាគារ |
| 계좌번호 | gyejwa beonho | លេខគណនីធនាគារ |
| 공동인증서 (ពីមុនហៅថា 공인인증서) | gongdong injeungseo | វិញ្ញាបនបត្រឌីជីថលផ្លូវការ (សម្រាប់ការផ្ទៀងផ្ទាត់ធនាគារ) |
| 인터넷뱅킹 | internet banking | ធនាគារតាមអ៊ីនធឺណិត |
| 모바일뱅킹 | mobile banking | ធនាគារតាមទូរស័ព្ទ |
| 해외송금 | haewae songgeum | ការផ្ទេរប្រាក់អន្តរជាតិ |
| 환전 | hwanjeon | ការប្តូររូបិយប័ណ្ណ |
| 환율 | hwanyul | អត្រាប្តូរប្រាក់ |
| 원금 | won-geum | ប្រាក់ដើម |
| 이자 | ija | ការប្រាក់ |
| 이자율 | ijayul | អត្រាការប្រាក់ |
| 수수료 | susuryeo | ថ្លៃសេវា / កម្រៃជើងសារ |
| 연말정산 | yeonmal jeongsan | ការទូទាត់ពន្ធចុងឆ្នាំ |
| 소득세 | sodeukse | ពន្ធលើចំណូល |
| 지방소득세 | jibang sodeukse | ពន្ធលើចំណូលមូលដ្ឋាន |
| 원천징수 | woncheon jingsu | ការកាត់ពន្ធទុកនៅប្រភព |
| 세금환급 | segeum hwanggeup | ការសងពន្ធវិញ |
| 홈택스 | hom-taeksu | Hometax (ប្រព័ន្ធពន្ធតាមអ៊ីនធឺណិតរបស់ NTS) |
| 국세청 | gukse-cheong | សេវាពន្ធដារជាតិ (NTS) |
| 국민연금 | gukmin yeon-geum | សោធននិវត្តន៍ជាតិ |
| 퇴직연금 | toejik yeon-geum | សោធននិវត្តន៍ចូលនិវត្តន៍ |
| 적금 | jeokgeum | គណនីសន្សំមានកាលកំណត់ |
| 예금 | yegeum | គណនីសន្សំ / គណនីបញ្ញើ |
| 대출 | daechul | ប្រាក់កម្ចី |
| 보이스피싱 | boiseu pi-sing | ការក្លែងបន្លំសំឡេង / ការក្លែងបន្លំតាមទូរស័ព្ទ |
| 세무사 | semusa | គណនេយ្យករពន្ធ |
| 공인회계사 | gongin hoegyesa | គណនេយ្យករសាធារណៈដែលមានវិញ្ញាបនបត្រ (CPA) |
សំណួរដែលសួរញឹកញាប់
តើជនបរទេសអាចបើកគណនីធនាគារនៅកូរ៉េដោយគ្មាន ARC បានទេ?
ធនាគារកូរ៉េខ្លះនឹងបើកគណនីមូលដ្ឋានឱ្យ ដោយប្រើត្រឹមតែលិខិតឆ្លងដែន និងទិដ្ឋាការ ប៉ុន្តែជាធម្មតាវាមានដែនកំណត់ផ្ទេរប្រាក់ទាប ហើយមិនអាចប្រើធនាគារតាមអ៊ីនធឺណិត កាតឥណពន្ធ (debit card) ឬកម្មវិធីទូទាត់បានទេ។ គណនីដែលមានមុខងារពេញលេញ ជាធម្មតាតម្រូវឱ្យមានប័ណ្ណចុះឈ្មោះជនបរទេស (ARC) និងលេខទូរស័ព្ទកូរ៉េក្នុងឈ្មោះរបស់អ្នកផ្ទាល់។ ចាប់តាំងពីខែមីនា ឆ្នាំ 2025 ធនាគារកាន់តែច្រើនឡើងក៏ទទួលយក ARC តាមទូរស័ព្ទពីកម្មវិធីអត្តសញ្ញាណតាមទូរស័ព្ទរបស់រដ្ឋាភិបាល ជំនួសឱ្យប័ណ្ណប្លាស្ទិកផងដែរ។
តើជនបរទេសអាចផ្ញើប្រាក់ពីកូរ៉េទៅក្រៅប្រទេសបានប៉ុន្មានក្នុងមួយឆ្នាំ?
ជនបរទេសដែលរស់នៅកូរ៉េអាចផ្ញើប្រាក់រហូតដល់ USD 50,000 ក្នុងមួយឆ្នាំ ពីកូរ៉េ ដោយគ្មានឯកសារបញ្ជាក់។ ចាប់តាំងពីខែមករា ឆ្នាំ 2026 ប្រព័ន្ធ ORIS របស់ធនាគារកណ្តាលកូរ៉េ (Bank of Korea) តាមដានដែនកំណត់នេះតាមបុគ្គលម្នាក់ៗ ដោយបូកបញ្ចូលគ្រប់ធនាគារ និងកម្មវិធីផ្ទេរប្រាក់ទាំងអស់។ ចំនួនច្រើនជាងនេះត្រូវបានអនុញ្ញាត នៅពេលអ្នកបង្ហាញភស្តុតាងថាប្រាក់នោះបានមកពីចំណូលនៅកូរ៉េ ឧទាហរណ៍ បង្កាន់ដៃប្រាក់ខែ កិច្ចសន្យាការងារ ឬវិញ្ញាបនបត្របង់ពន្ធ។ ការផ្ញើប្រាក់សរុបលើសពី USD 10,000 ក្នុងមួយឆ្នាំ ត្រូវបានរាយការណ៍ទៅសេវាពន្ធដារជាតិ។
តើអត្រាភាគទានសោធននិវត្តន៍ជាតិនៅកូរ៉េក្នុងឆ្នាំ 2026 គឺប៉ុន្មាន?
ក្នុងឆ្នាំ 2026 ភាគទានសោធននិវត្តន៍ជាតិគឺ 9.5% នៃប្រាក់ខែប្រចាំខែ៖ 4.75% កាត់ពីប្រាក់ខែរបស់និយោជិត និង 4.75% បង់ដោយនិយោជក។ នេះជាការកើនឡើងលើកដំបូងក្នុងរយៈពេល 28 ឆ្នាំ ហើយនឹងកើនឡើង 0.5 ពិន្ទុភាគរយរៀងរាល់ខែមករា រហូតដល់ 13% នៅឆ្នាំ 2033។ និយោជិតបរទេសភាគច្រើនត្រូវបានចុះឈ្មោះ; ករណីលើកលែងរួមមានអ្នកដែលស្ថិតក្រោមកិច្ចព្រមព្រៀងសន្តិសុខសង្គម ហើយមានវិញ្ញាបនបត្របញ្ជាក់ការធានាពីប្រព័ន្ធសោធននិវត្តន៍នៃប្រទេសកំណើតរបស់ពួកគេ។
តើខ្ញុំអាចទទួលបានភាគទានសោធននិវត្តន៍ជាតិកូរ៉េវិញ នៅពេលខ្ញុំចាកចេញពីកូរ៉េបានទេ?
បានតែក្នុងករណីមួយចំនួនប៉ុណ្ណោះ។ សេវាសោធននិវត្តន៍ជាតិ (NPS) បង់ការសងវិញជាដុំ (ភាគទាន បូកការប្រាក់) ដល់ជនបរទេសដែលចាកចេញ ដែលប្រទេសរបស់ពួកគេផ្តល់ការសងវិញស្មើគ្នាដល់ជនជាតិកូរ៉េ ដែលកិច្ចព្រមព្រៀងសន្តិសុខសង្គមរវាងប្រទេសរបស់ពួកគេ និងកូរ៉េមានប្រការសងវិញ (ដូចជាសហរដ្ឋអាមេរិក កាណាដា អាល្លឺម៉ង់ ឬអូស្ត្រាលី) ឬដែលត្រូវបានធានារ៉ាប់រងក្រោមទិដ្ឋាការ E-8, E-9 ឬ H-2។ ដាក់ពាក្យនៅសាខា NPS ណាមួយ ឬបញ្ជរនៅអាកាសយានដ្ឋាន Incheon ជាមួយលិខិតឆ្លងដែន ARC ព័ត៌មានគណនីធនាគារ និងភស្តុតាងនៃការចាកចេញ។
តើជនបរទេសគួរជ្រើសរើសអត្រាពន្ធលើចំណូលថេរ 19% នៅកូរ៉េដែរឬទេ?
ជាធម្មតា តែនៅពេលមានប្រាក់ខែខ្ពស់ខ្លាំងប៉ុណ្ណោះ។ អត្រាថេរ 19% (20.9% រួមទាំងពន្ធមូលដ្ឋាន) អនុវត្តលើប្រាក់ខែទាំងមូលរបស់អ្នក រួមទាំងប្រាក់ឧបត្ថម្ភដែលជាធម្មតាមិនជាប់ពន្ធ ហើយលុបចោលរាល់ការកាត់កង និងឥណទានពន្ធ ដូចជាការចំណាយតាមកាត ថ្លៃព្យាបាល និងឥណទានថ្លៃជួល។ កម្មករបរទេសភាគច្រើនដែលរកចំណូលប្រហែល ₩100 លាន ឬតិចជាងនេះ បង់ពន្ធតិចជាងច្រើនតាមអត្រាកើនឡើងជាលំដាប់។ ជម្រើសនេះបើកសម្រាប់ជនបរទេសដែលចាប់ផ្តើមធ្វើការនៅកូរ៉េត្រឹមថ្ងៃទី 31 ខែធ្នូ ឆ្នាំ 2026 រយៈពេលរហូតដល់ 20 ឆ្នាំ។
តើជនបរទេសអាចទាមទារឥណទានពន្ធលើថ្លៃជួលប្រចាំខែនៅកូរ៉េបានទេ?
បាន។ ចាប់តាំងពីឆ្នាំពន្ធ 2021 មក កម្មករបរទេសដែលជាអ្នករស់នៅកូរ៉េ អាចទាមទារឥណទានពន្ធលើថ្លៃជួលប្រចាំខែ (월세 세액공제) នៅពេលទូទាត់ពន្ធចុងឆ្នាំ ក្រោមលក្ខខណ្ឌដូចជនជាតិកូរ៉េ៖ អ្នកត្រូវមាន ARC ឬរបាយការណ៍ទីលំនៅក្នុងប្រទេស មិនមានផ្ទះផ្ទាល់ខ្លួន មានប្រាក់ខែមិនលើសពិដាន លំនៅឋានមិនលើសដែនកំណត់ទំហំ ឬតម្លៃ និងបានចុះបញ្ជីអាសយដ្ឋានដែលជួល។ ឥណទាននេះគឺ 15–17% នៃថ្លៃជួលដែលបានបង់។ វាមិនអាចប្រើបានទេ ប្រសិនបើអ្នកជ្រើសរើសអត្រាពន្ធថេរ 19%។
ប្រភពផ្លូវការ
ច្បាប់ ថ្លៃសេវា និងថ្ងៃផុតកំណត់អាចផ្លាស់ប្តូរ។ សូមផ្ទៀងផ្ទាត់ព័ត៌មានលម្អិតជាមួយប្រភពផ្លូវការ មុនពេលអ្នកធ្វើសកម្មភាព។
- National Tax Service (English) nts.go.kr
- Hometax — NTS online tax filing hometax.go.kr
- National Pension Service — Lump-sum Refund for Foreigners nps.or.kr
- Financial Supervisory Service (English) fss.or.kr
- Bank of Korea (English) bok.or.kr
ការបដិសេធ៖ អត្រាពន្ធ គោលនយោបាយធនាគារ និងបទប្បញ្ញត្តិហិរញ្ញវត្ថុផ្លាស់ប្តូរជាប្រចាំ។ ព័ត៌មាននៅលើទំព័រនេះឆ្លុះបញ្ចាំងពីទិន្នន័យដែលមានល្អបំផុតគិតត្រឹមខែតុលា ឆ្នាំ 2026។ ពិគ្រោះជាមួយសេវាពន្ធដារជាតិ (nts.go.kr/english, ខ្សែទូរស័ព្ទក្តៅ 126) និងធនាគាររបស់អ្នកដោយផ្ទាល់សម្រាប់ព័ត៌មានថ្មីបំផុត។ សម្រាប់ស្ថានភាពពន្ធស្មុគស្មាញ — ជាពិសេសស្ថានភាពដែលពាក់ព័ន្ធនឹងភាពជាអ្នកនិវាសនជនទ្វេ សន្ធិសញ្ញាជៀសវាងការបង់ពន្ធទ្វេដង ចំណូលបរទេស ឬគណនីវិនិយោគ — ពិគ្រោះជាមួយគណនេយ្យករពន្ធកូរ៉េដែលមានសមត្ថភាព (세무사) ឬអ្នកជំនាញពន្ធអន្តរជាតិដែលស្គាល់ប្រទេសកូរ៉េ។
ពិនិត្យចុងក្រោយ: · livinginkorea.org