要点速览
- 韩国国民年金缴费率已于 2026 年 1 月 1 日提高到工资的 9.5%(雇员 4.75%,雇主 4.75%),此后每年上调 0.5 个百分点,2033 年达到 13%。
- 在韩外籍居民每年可向海外汇款最多 USD 50,000,无需证明文件;更大金额的汇款需要提供工资单或纳税证明等韩国收入证明。
- 在 2026 年 12 月 31 日前开始工作的在韩外籍雇员,可选择适用 19% 的单一所得税率(含地方税为 20.9%),最长 20 年,但须放弃所有扣除和抵免。
- 自 2025 年 3 月起,在韩国已登记的 14 岁及以上外国人可以使用政府移动身份证应用中的移动 ARC,在 Shinhan、Hana 等越来越多的银行开户。
- 在韩居住的外籍劳动者可在年末结算时与韩国人按相同条件申报月租税额抵免(월세 세액공제),选择 19% 单一税率者除外。
- 离境的外国人只有在互惠原则、社会保障协定中的退还条款或持 E-8、E-9、H-2 签证身份的情况下,才能领取韩国国民年金一次性退还款。
- 在韩国遇到电话诈骗或金融诈骗,请拨打金融监督院 1332 或警察 112 举报,并立即要求银行冻结收款账户。
快速链接: 国税厅(英文) · Hometax(报税) · 韩国银行 · 国税厅热线:126 · Hana Easy Remit:1599-1111 · Sentbe:sentbe.com
目录
- 为什么你需要韩国银行账户
- 开设银行账户:所需材料与流程
- 最适合外国人的银行——对比
- 数字银行与移动支付应用
- 在韩国使用ATM
- 国际汇款:把钱寄回家
- 货币兑换:获取最优汇率
- 韩国信用卡:外国人如何申办
- 外籍居民的韩国税务
- 年末结算(연말정산)
- 外国人的国民年金
- 在韩国投资:外国人入门
- 针对外国人的金融诈骗
- 韩国银行与金融术语表
1. 为什么你需要韩国银行账户
对于任何停留超过一两个月的人来说,韩国银行账户都不是可有可无的。它几乎是一切的基础:
- 领取工资或奖学金——韩国雇主和大学要求提供韩国银行账户以便直接转账发放
- 支付房租——房东几乎一律要求银行转账,而非现金
- 水电煤等公用事业账单——电、燃气、水、网络都通过韩国账户自动扣款支付
- 手机套餐——后付费手机合约需要韩国银行账户进行自动扣款
- NHIS保费——国民健康保险需要设置自动扣款
- 移动支付应用——KakaoPay、Toss、Naver Pay都需要绑定韩国账户
- 网购——韩国电商(Coupang、Baemin、Naver Shopping)都是围绕韩国银行系统构建的
- ARC地址登记——许多政府服务使用你的银行账户进行身份验证
没有韩国银行账户,在韩国的日常生活会变得明显更加不便。开设账户应当是你拿到ARC之后的第一项财务优先事项。
2. 开设银行账户:所需材料与流程
你需要准备什么
| 材料 | 说明 |
|---|---|
| ARC(外国人登录证) | 开设功能齐全的账户必需;大多数银行没有它便拒绝开通网上银行 |
| 护照 | 与ARC一同携带作为备用身份证件 |
| 韩国手机号码 | 短信OTP(一次性密码)验证及手机银行所必需 |
| 地址证明 | 租赁合同或公用事业账单(部分网点要求,许多网点则不要求) |
| 雇佣合同/学生证 | 部分银行会要求提供用途证明(工资、学费等)——有用但并非总是必需 |
移动ARC——2025年3月起新增
自2025年3月21日起,越来越多的银行(首批为Shinhan、Hana、iM Bank、Busan Bank、Jeonbuk Bank和Jeju Bank,Woori、NH NongHyup等其他银行分阶段跟进)接受通过政府数字身份应用出示的移动ARC以代替实体卡。如果你的实体ARC在移民登记后仍在办理中,这一点很有用。
没有ARC能开户吗?
部分银行仅凭护照和签证就会开设受限账户——但有诸多限制:没有网上银行、没有借记卡(或仅限ATM)、提现额度低,且无法使用移动支付应用。这主要作为临时方案使用。
建议:在开设功能齐全的账户之前,请等到拿到ARC再办。在移民局申请后的通常等待时间为4–6周。
分步流程
- 选择你的银行(见下方第3节)
- 亲自前往网点——目前大多数银行尚不向外籍居民提供网上开户。请选择大学附近、国际区(梨泰院、弘大、江南)或外籍社区附近的网点——这些网点对外国人更有经验,也更可能配有会讲英语的工作人员
- 在门口取号(번호표)并等待叫号
- 告诉柜员你想以外国人身份开设银行账户("외국인 계좌 개설하고 싶어요")
- 填写申请表——工作人员通常会协助;在对外国人友好的网点常备有英文版
- 请明确要求以下事项:
- 开通全球使用功能的check卡(借记卡)("글로벌 체크카드")
- 开通网上银行/手机银行
- 设置短信通知
- 领取你的借记卡——通常当场发放
- 在家中设置手机银行——下载应用,用你的ARC号码和韩国手机号码注册
整个流程通常需要30–60分钟。
初始转账限额
新开设的外国人账户通常设有每日转账限额——网上银行常见为每天₩1,000,000–₩5,000,000,国际汇款则可能设有每月限额。如果你需要更高额度(例如支付传贳保证金),请携带用途证明前往网点申请提高限额。此项通常需要1–2个工作日处理。
3. 最适合外国人的银行——对比
主要对外国人友好的银行
| 银行 | 英文支持 | 手机应用 | 最适合 |
|---|---|---|---|
| Hana Bank | 极佳——"Easy-One Pack"提供英、中、日、越语 | "Hana One Q Global"(全英文) | 向海外汇款的外籍人士;跨国公司 |
| KB Kookmin Bank | 良好——设有专门的外国客户中心;"KB Welcome"账户 | "KB Star Banking"(部分英文) | 长期外籍人士;家庭;外汇优惠 |
| Shinhan Bank | 良好——众多对外国人友好的网点;"Shinhan SOL"应用 | "Shinhan SOL"(提供英文界面) | 首尔的学生和专业人士 |
| Woori Bank | 良好——"Fortune Salary"账户;ATM网络强大 | "Woori WON Banking" | 工资账户;ATM覆盖广 |
| NH NongHyup Bank | 中等——在大城市以外覆盖最佳 | NH应用 | 非首尔居民;农村地区 |
| IBK Industrial Bank | 中等——为外籍劳工提供专门服务 | IBK应用 | 外籍工厂工人;E-9签证持有者 |
推荐策略
主账户:在大型全国性银行(Hana、Kookmin、Shinhan或Woori)开户,用于工资、房租和公用事业。可根据网点远近以及雇主发放工资所用的银行来选择。
副账户:安顿下来后,再增设一个数字账户(KakaoPay、Toss或K Bank),用于快速的点对点转账、分摊账单及日常便利。这些应用与韩国日常生活深度融合。
外汇专家
- Hana Bank——外汇基础设施最强;提供"Hana Easy Remit"海外汇款服务;外币汇率具有竞争力
- KB Kookmin Bank——"KB WISE Overseas Remittance"提供手续费折扣
4. 数字银行与移动支付应用
KakaoPay(카카오페이)
韩国占主导地位的移动支付平台,与KakaoTalk(全民通用的即时通讯应用)集成。
- 功能:点对点转账、分摊账单、二维码支付、保险、投资
- 对外国人而言:需要ARC和绑定的韩国银行账户。部分外国人反映身份验证有困难——可尝试用Shinhan或Hana Bank作为绑定账户,因为它们集成度更好。Kakao Bank本身(储蓄/支票账户)目前仅限韩国国民。
- 为何重要:几乎每个韩国人都使用KakaoPay。如果有人邀你一起分摊餐厅账单,朋友们会默认你使用它。
Toss(토스)
一款快速成长的金融科技应用,提供银行、投资、保险和点对点转账服务。
- 对外国人而言:ARC持有者可完全在应用内开设完整的Toss Bank账户(自2022年5月起向外籍居民开放),但无法申请无担保贷款;Toss Pay钱包同样可以使用
- 为何重要:界面出色,应用部分功能提供英文,在韩国年轻人中非常流行
Naver Pay(네이버페이)
与Naver(韩国占主导地位的搜索引擎和电商平台)集成。主要用于在Naver Smart Store及合作商户的网购。
K Bank(케이뱅크)
一家纯数字银行,对外国人的开放程度比KakaoBank略高。没有实体网点——完全在手机上操作。开户前请先查询当前的ARC受理状态。
关于韩国手机银行的重要提示
由于依赖Active X插件、仅限韩语的身份验证系统以及基于证书的安全机制,韩国银行应用过去对外国人而言一直较为困难。自2023年以来情况已大幅改善,但你仍可能遇到:
- 需要韩国数字证书(공동인증서,旧称공인인증서)——正日益被更简便的生物识别方式取代
- 短信OTP验证要求你的韩国手机号码与ARC一致
- 部分功能仅在Android上可用或需要特定的安全应用
开设银行账户时,请在离开网点前让工作人员当场为你设置好手机银行——这能省去回家后大量的麻烦。
5. 在韩国使用ATM
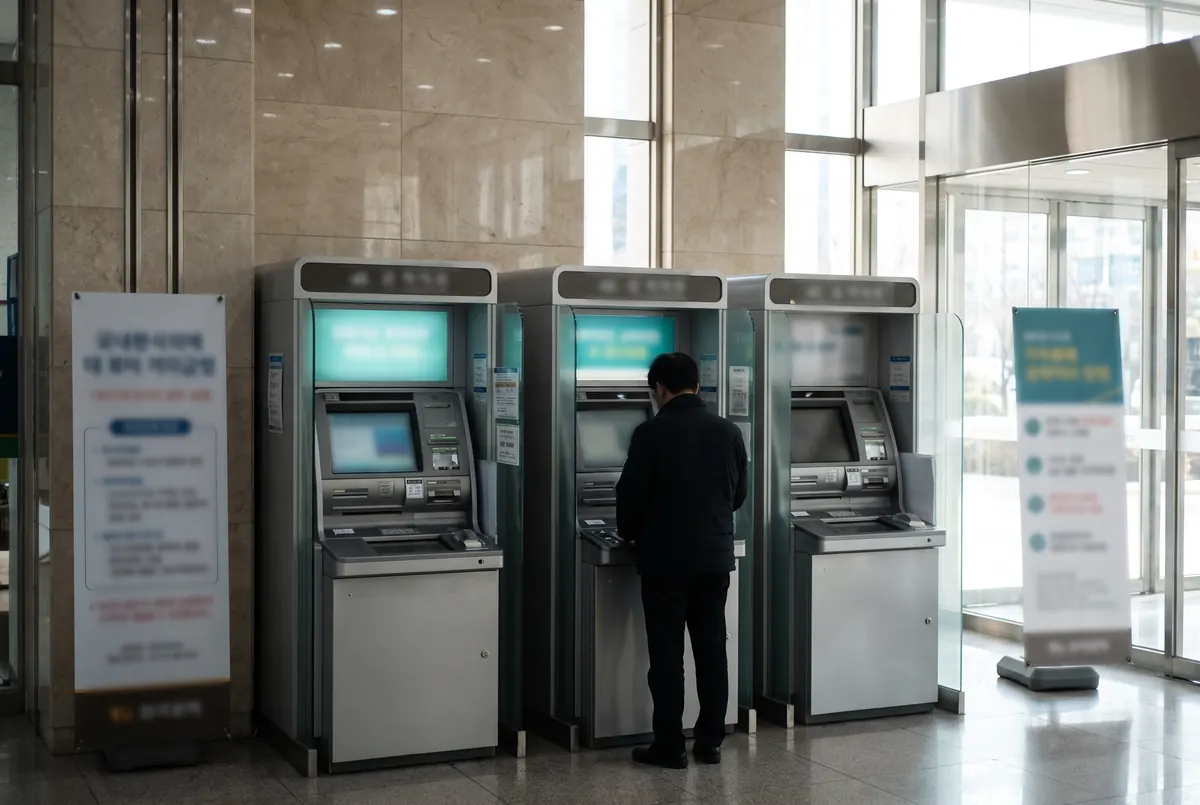
韩国ATM
韩国ATM广泛分布于银行网点、便利店(GS25、CU、7-Eleven都设有ATM)、地铁站和购物中心。
- 大多数ATM24小时运营
- 韩国ATM界面通常提供英语选项
- ATM取款手续费:使用本行ATM为₩0–₩1,000;使用他行ATM为₩1,000–₩2,000;非营业时间可能加收额外费用
在韩国ATM使用外国卡
国际Visa、Mastercard和银联卡在大多数韩国ATM均可使用(请查找相应的卡组织标志)。
- 手续费:通常每笔取款₩3,000–₩5,000,外加你本国银行收取的费用以及货币兑换价差
- 受理外国卡的ATM:大多数GS25和7-Eleven便利店ATM;城市中所有主要银行的ATM;仁川机场ATM全天24小时
- 每日限额:大多数韩国ATM将外国卡取款限制在每笔₩700,000–₩1,000,000
提示:Wise卡(绑定Wise多币种账户)通常比标准的外国银行卡提供明显更低的ATM手续费和中间市场汇率。许多在韩外籍人士在韩国账户开通前的最初几周里都把Wise作为主卡使用。
6. 国际汇款:把钱寄回家
从韩国向你的祖国汇款是合法、便捷的,并有多种服务支持。以下是主要选项的对比。
法律框架
根据韩国《外汇交易法》:
- 外籍居民每年可自由向海外汇款至多50,000美元,无需特殊证明文件(自2026年1月起,该上限按个人在所有银行和汇款应用中的合计金额计算)
- 每年超过50,000美元的金额需要提供收入来源证明(纳税证明、工资单)
- 每年所有超过10,000美元的汇款都会被上报国税厅——这是常规操作,只要你的收入合法便不成问题
- 务必向银行登记汇款用途(工资、家庭赡养、储蓄),以免延误
汇款方式对比
| 服务 | 手续费 | 汇率 | 速度 | 说明 |
|---|---|---|---|---|
| 韩国银行电汇 | ₩20,000–₩40,000固定费 + 1–2%价差 | 银行汇率(已加价) | 1–5个工作日 | 大额汇款最可靠;大额转账可能需要收入证明 |
| Wise(TransferWise) | 较低的浮动费用(约0.5–1%) | 中间市场汇率 | 当天至2天 | 大多数货币汇率最优;目前从KRW汇出存在限制 |
| Sentbe | ₩2,500–₩5,000固定费 | 具竞争力的汇率 | 当天(部分路线) | 在韩外籍人士中很受欢迎;应用便捷;限额每笔5,000美元、每年50,000美元 |
| WireBarley | 较低的浮动费用 | 具竞争力 | 1–2天 | 适合美元/欧元/加元路线 |
| Hana Easy Remit | ₩5,000固定费 | 优于标准银行汇率 | 1–2天 | Hana Bank产品;适合既有的Hana客户 |
| Western Union | 浮动(2.90美元–75美元以上) | 竞争力较弱 | 几分钟至当天 | 覆盖广泛;适合在收款国现金取款 |
实用提示:对于每月定期汇款,Sentbe或WireBarley因费用低、便捷而在外籍人士中很受欢迎。对于大额一次性转账(超过10,000美元),由于合规要求,提前备好文件直接通过你的韩国银行办理可能更顺畅。
在韩国收款
将国际汇款收入你的韩国账户很简单。请向汇款人提供:
- 你的全名(与银行账户登记的一致)
- 你银行的SWIFT代码(每家银行都有一个——请向你的网点询问)
- 你的银行账号
- 银行名称和网点地址(部分汇款人会要求提供)
收到的国际汇款通常在1–3个工作日内处理完毕。
7. 货币兑换:获取最优汇率
在哪里兑换货币
| 地点 | 汇率 | 说明 |
|---|---|---|
| 银行网点 | 良好(在中间市场汇率1–2%以内) | 官方汇率;安全;大额时有时需要证明文件 |
| 明洞换钱所(首尔) | 往往非常具有竞争力 | 在外籍人士中很受欢迎,适合中小额兑换;汇率明示张贴;无佣金 |
| 机场兑换柜台(仁川) | 较差(高出市场3–5%) | 便利但昂贵;仅限应急 |
| ATM取款(外国卡) | 不固定——请查看你的卡 | 通常优于机场柜台,但取决于手续费 |
| Wise卡 | 中间市场汇率 | 满足日常小额外币需求的最佳选择 |
明洞换钱所:集中在明洞(首尔市中心)及其他一些商业区的非官方换钱所是合法的,以汇率有竞争力而闻名。它们通常不收佣金——利润来自买卖汇率之间的价差。请携带现金,比较2–3家换钱所,并避开在张贴汇率之外另加佣金的店家。
机场货币兑换
仁川机场在到达层和出发层都设有银行运营的兑换柜台。其汇率明显比市区的选择更差。抵达时只兑换最低所需金额(₩50,000–₩100,000用于最初的交通和基本开销),然后在市区银行或明洞兑换其余部分。
理解韩国汇率术语
| 韩语术语 | 含义 |
|---|---|
| 살 때 (sal ttae) | "买入时"——银行卖给你外币的汇率(对你较不利) |
| 팔 때 (pal ttae) | "卖出时"——银行从你处买入外币的汇率(对你较不利) |
| 기준 환율 (gijun hwanyul) | 基准汇率/中间市场汇率 |
| 환전 수수료 (hwanjeon susuryeo) | 货币兑换佣金/手续费 |
8. 韩国信用卡:外国人如何申办
外国人能办韩国信用卡吗?
可以,但条件比借记卡更严格:
- 在韩国有稳定工作(需要雇佣合同)
- 在发卡银行至少有3–6个月的银行往来记录
- 收入证明(工资单或纳税文件)
- 韩国信用记录(通过银行活动逐步积累)
- 部分银行要求较新的居民提供韩国担保人
韩国银行通常不考虑国外信用记录。你在韩国的信用体系中从零开始。
如何在韩国建立信用档案
- 抵达后尽快开立银行账户
- 将工资收入韩国账户
- 从韩国账户设置自动扣款(公用事业、NHIS、电话)
- 3–6个月后,在你的主银行申请信用卡
- 从低额度卡开始并经常使用——每月全额还款
主要信用卡发卡机构
韩国信用卡通常由银行的关联公司发行:
- KB Kookmin Card——网络最大;许多对外国人友好的选择
- Shinhan Card——权益良好;提供一些英文支持
- Hyundai Card——因生活方式权益、设计和英文应用界面而广受欢迎
- Samsung Card——受理广泛;应用良好
韩国信用卡的权益
韩国信用卡提供具有竞争力的权益:
- 返现(캐시백):在各消费类别中通常为0.1–1%
- 积分系统(포인트):大型零售商和外卖折扣
- 交通卡功能:部分卡可兼作T-money卡
- 年末税务扣除:信用卡消费超过年收入25%的部分,可在年末结算时形成税务扣除(见第10节)
9. 外籍居民的韩国税务
了解你的韩国纳税义务可以避免意外。韩国针对外国人的税制结构清晰且有完善的文档说明。
税务居民身份
如果你在一个公历年内在韩国拥有住所或居所达183天或以上,你便是韩国税务居民。
- 税务居民:按累进税率就全球收入纳税
- 非居民:仅就来源于韩国的收入纳税
大多数持E系列或F系列签证在韩国工作的外国人,在抵达的同一纳税年度内即成为税务居民。
韩国所得税税率(2026)
| 应税所得(KRW) | 税率 |
|---|---|
| 至₩14,000,000 | 6% |
| ₩14,000,001–₩50,000,000 | 15% |
| ₩50,000,001–₩88,000,000 | 24% |
| ₩88,000,001–₩150,000,000 | 35% |
| ₩150,000,001–₩300,000,000 | 38% |
| ₩300,000,001–₩500,000,000 | 40% |
| 超过₩500,000,000 | 42–45% |
在上述税率基础上,还需加收相当于其10%的地方所得税(jibang sodeukse)。
外国人19%统一税率选项
这是对在韩外国人最重要的财务事实之一。外籍雇员可以选择对其雇佣收入按19%的统一所得税率(含地方税为20.9%)纳税,以代替累进税率结构,自在韩国开始工作之日起最长适用20年(目前适用于在2026年12月31日前开始在韩国工作的人;一项待定的2026年税制改革提案拟自2027年所得起将税率提高到21%,并将适用资格延长至2029年)。
- 该统一税率取代韩国的累进税级(你仍需通过雇主的年末结算来申请适用)
- 通常只对高收入者有利:根据2020年年末结算数据,主要是总工资在₩2亿以上的外籍劳动者受益,而大多数年薪约₩1亿或以下的劳动者按累进税率缴税反而更少
- 采用此方式时你无法申报扣除项(医疗费、信用卡、抚养人)——只有在统一税率确实低于你的累进税率时才应选择它
- 每年在年末结算期开始时(1月–2月)通知雇主以选择此选项
请咨询韩国税务师(세무사),以计算对你的具体收入水平和扣除项而言哪种选项更优。
避免双重征税协定
韩国与90多个国家签有税收协定,以防止同一笔收入被征税两次。如果你正就来源于韩国的收入缴纳韩国所得税,你的祖国应当给予你抵免或免税。美韩税收协定对美国公民尤为相关(无论身在何处,他们都必须申报美国税)。
请在国税厅网站(nts.go.kr/english)查询你所在国与韩国的协定状态。
10. 年末结算(연말정산)
什么是연말정산?
每年1月–2月,韩国雇主会为全体员工进行年末结算(연말정산)。在全年中,所得税会基于预估从你的工资中预扣。结算会计算你的实际应纳税额,并据此:
- 如果你多缴了,便退还给你(韩国人称之为"第13个月工资")
- 如果你少缴了,便向你补收
领取韩国工资收入的外籍雇员也纳入此流程,由其雇主的人事/会计部门处理。
谁不做연말정산
- 个体经营者和自由职业者需在每年5月31日前单独申报综合所得税(종합소득세)
- 选择19%统一税率的外国人不能申报任何扣除——结算时直接对其总工资(包括通常免税的津贴)适用19%税率
你可以扣除什么?
外籍居民可以申报许多与韩国人相同的扣除项:
| 扣除类别 | 说明 |
|---|---|
| 医疗费 | 在NHIS覆盖的医院和药房的支出;超过总收入3%的部分 |
| 信用卡/借记卡消费 | 超过年收入25%的消费可形成扣除(视卡类型而定,为超出部分的15–40%) |
| 抚养人扣除 | 适用于年收入低于₩1,000,000的配偶和子女 |
| 保险费 | NHIS缴费、人寿保险 |
| 慈善捐赠 | 捐给已登记的韩国慈善机构 |
| 教育费 | 用于子女学费(韩国学校;有限额规定) |
| 外国人不可享用: | 仅限住房认购储蓄扣除(주택청약저축)。自2021纳税年度起,外籍居民劳动者可以与韩国人在相同条件下申报月租税额抵免(월세 세액공제)和住房贷款利息扣除 |
如何申报(雇员)
你的雇主人事团队会指导你。主要工具是国税厅Hometax(국세청 홈택스)系统:
- 用你的ARC号码和韩国手机号码在hometax.go.kr登录
- 进入연말정산 간소화 서비스(年末结算简化服务)——它会自动汇总你的医疗、保险、刷卡消费及其他可扣除数据
- 将你的数据下载为PDF,并在截止日期(通常为1月下旬)前提交给雇主的人事部门
- 你的雇主会在3月10日前向国税厅报送结算
- 退税或补缴会出现在你2月或3月的工资中
国税厅提供简化服务的英文版——适用于外国人的类别均以英文标注。国税厅还在nts.go.kr/english为外国人提供自动计算工具。
需避免的常见错误
- 申报收入超过₩1,000,000的抚养人(若仅有工资则为₩5,000,000)——这会使扣除无效
- 忘记信用卡扣除——对活跃用卡者而言,这往往是最大的退税来源
- 未申报医疗费——任何在医院、诊所或药房自付且超过收入3%门槛的费用均可扣除
- 以为雇主会包办一切——如果你有副业收入、投资收入或来自多个雇主的收入,你可能需要单独申报综合所得税
11. 外国人的国民年金
强制参保
大多数在韩国工作的外国人都会参加国民年金公团(국민연금공단,NPS)。缴费率为雇员和雇主各缴纳工资总额的4.75%(2026年合计9.5%),此后每年上调0.5个百分点,直至2033年达到13%。
累加协定
韩国已与43个国家签署社会保障/累加协定(截至2025年12月,其中42个已生效),包括美国、德国、加拿大、澳大利亚、英国、法国、日本等。根据这些协定:
- 你可以避免双重缴费(同时在韩国和你的祖国缴纳年金)
- 你在两国的年金缴费期可以合并计算,以达到领取年金待遇的资格门槛
申请免除:
- 向你祖国的年金机构取得参保证明(Certificate of Coverage),证明你正在向本国年金缴费
- 将其提交给你的雇主和韩国NPS办公室
- 随后你的雇主将停止扣缴韩国年金
请在NPS网站nps.or.kr(提供英文版块)查询你所在国是否有累加协定。
离境时的年金退还
如果你永久离开韩国,只有在以下情况下才能领取已缴纳韩国年金(加利息)的一次性退还款:你的国家对韩国人给予同等的退还待遇(互惠原则);你的国家与韩国签订的社会保障协定规定可以退还(如美国、加拿大、德国、澳大利亚);或你是以E-8、E-9或H-2签证参保的。离境前请携带你的ARC、年金缴费记录和离境证明,前往NPS办公室申请。
12. 在韩国投资:外国人入门
外国人能在韩国投资吗?
可以。持有效ARC的外籍居民可以开立投资账户,并投资于:
- 韩国股票(在KRX——KOSPI和KOSDAQ交易所挂牌)
- 韩国债券和政府证券
- 共同基金和ETF
- 房地产(外国人在大多数情况下可以购置房产,但某些地区适用反投机规则)
开立证券账户
大多数主要银行都有关联的证券公司:
- KB Securities(KB국민은행 계열)
- Samsung Securities
- Mirae Asset Securities
- Kiwoom Securities——在散户投资者中很受欢迎;提供一些英文支持
你可以凭ARC和银行账户在网点开立交易账户。韩国券商应用(MTS——移动交易系统)开发完善,但主要为韩语。
投资收益的税务
- 股息收入:按15.4%的统一预扣税率征税(14%所得税 + 1.4%地方税)
- 资本利得(韩国股票):目前对小额投资者免税;原计划的金融投资所得税(금융투자소득세)已于2024年12月被国会废除,因此现行规则(仅对大股东征税)继续适用
- 利息收入:按15.4%预扣税率征税
- 来源于国外的投资收入:如果你是韩国税务居民,则必须申报
申报要求
持有境外金融账户且在一年中任一月末合计余额超过₩5亿的外籍居民,必须在次年6月向国税厅申报(过去10年内在韩国居住合计5年或以下的外国人可免于申报)。未申报将面临严厉处罚。
13. 针对外国人的金融诈骗
韩国总体上是安全的,但金融诈骗确实会针对外国人,尤其是新来者。
常见诈骗
虚假投资计划:
通过社交媒体或外籍群组消息提供"好得令人难以置信"的投资回报。这些往往以加密货币或外汇利润为诱饵,瞄准外籍教师和劳工。切勿根据社交媒体的推荐通过非正式渠道投资。
电话诈骗(보이스피싱,voice phishing):
来电者冒充移民局、警察或国税厅,声称你欠缴罚款或正在被调查。他们会施压要你立即转账。韩国政府机构绝不会通过电话索要钱财。请挂断电话,并使用相关机构的官方号码直接致电核实。
钓鱼银行短信:
虚假短信声称你的账户被冻结或你已收到一笔款项,并附有指向假冒银行网站的链接。切勿点击银行短信中的链接——请直接前往你银行的应用或网站。
租房保证金诈骗:
详见住房指南——在转出任何保证金前,务必通过등기부등본核实房产所有权。
如果你怀疑遭遇诈骗
- 金融诈骗热线:1332(金融监督院)
- 警察:112
- 国税厅:126
- 立即向你的银行报告欺诈性银行活动——韩国银行在接到欺诈报告后会迅速冻结账户
14. 韩国银行与金融术语表
| 韩语 | 发音 | 中文含义 |
|---|---|---|
| 은행 | eunhaeng | 银行 |
| 계좌 | gyejwa | 银行账户 |
| 통장 | tongjang | 银行存折 |
| 체크카드 | chekeu kadeu | 借记卡 |
| 신용카드 | sinyong kadeu | 信用卡 |
| ATM | ATM | ATM(同词) |
| 현금 | hyeongeum | 现金 |
| 이체 | iche | 银行转账 |
| 계좌번호 | gyejwa beonho | 银行账号 |
| 공동인증서(旧称공인인증서) | gongdong injeungseo | 官方数字证书(用于银行认证) |
| 인터넷뱅킹 | internet banking | 网上银行 |
| 모바일뱅킹 | mobile banking | 手机银行 |
| 해외송금 | haewae songgeum | 国际汇款 |
| 환전 | hwanjeon | 货币兑换 |
| 환율 | hwanyul | 汇率 |
| 원금 | won-geum | 本金 |
| 이자 | ija | 利息 |
| 이자율 | ijayul | 利率 |
| 수수료 | susuryeo | 手续费/佣金 |
| 연말정산 | yeonmal jeongsan | 年末结算 |
| 소득세 | sodeukse | 所得税 |
| 지방소득세 | jibang sodeukse | 地方所得税 |
| 원천징수 | woncheon jingsu | 源泉扣缴 |
| 세금환급 | segeum hwanggeup | 退税 |
| 홈택스 | hom-taeksu | Hometax(国税厅在线税务系统) |
| 국세청 | gukse-cheong | 国税厅(NTS) |
| 국민연금 | gukmin yeon-geum | 国民年金 |
| 퇴직연금 | toejik yeon-geum | 退职年金 |
| 적금 | jeokgeum | 定期储蓄账户 |
| 예금 | yegeum | 储蓄/存款账户 |
| 대출 | daechul | 贷款 |
| 보이스피싱 | boiseu pi-sing | 语音钓鱼/电话诈骗 |
| 세무사 | semusa | 税务师 |
| 공인회계사 | gongin hoegyesa | 注册会计师(CPA) |
常见问题
外国人没有 ARC 能在韩国开银行账户吗?
一些韩国银行只凭护照和签证就能开设基本账户,但这类账户通常转账限额较低,也无法使用网上银行、借记卡或支付应用。功能完整的账户通常需要外国人登记证(ARC)和以你本人名义登记的韩国电话号码。自 2025 年 3 月起,越来越多的银行也接受政府移动身份证应用中的移动 ARC 来代替实体卡。
外国人每年可以从韩国向海外汇款多少钱?
外籍居民每年可从韩国汇出最多 USD 50,000,无需证明文件。自 2026 年 1 月起,韩国银行的 ORIS 系统按个人在所有银行和汇款应用中合并计算这一上限。如果能证明资金来自在韩国的收入(例如工资单、劳动合同或纳税证明),则可以汇出更多金额。每年累计汇款超过 USD 10,000 的,会被通报给国税厅。
2026 年韩国国民年金缴费率是多少?
2026 年国民年金缴费率为月工资的 9.5%:其中 4.75% 从雇员工资中扣除,4.75% 由雇主缴纳。这是 28 年来首次上调,此后每年 1 月上调 0.5 个百分点,直至 2033 年达到 13%。大多数外籍雇员都会参保;例外情况包括受社会保障协定保护、并持有本国年金机构出具的参保证明的人。
离开韩国时可以领回韩国国民年金缴费吗?
只有在某些情况下可以。国民年金公团会向以下离境外国人支付一次性退还款(缴费加利息):其本国对韩国人给予同等退还待遇;其本国与韩国的社会保障协定包含退还条款(如美国、加拿大、德国或澳大利亚);或曾以 E-8、E-9 或 H-2 签证参保。请携带护照、ARC、银行账户信息和离境证明,到任一 NPS 分支或仁川机场柜台申请。
外国人应该在韩国选择 19% 的单一所得税率吗?
通常只有薪资非常高时才划算。19% 的单一税率(含地方税为 20.9%)适用于你的全部工资,包括通常免税的津贴,并取消所有扣除和抵免,例如刷卡消费、医疗费和月租抵免。大多数年薪约 ₩1 亿或以下的外籍劳动者按累进税率缴税要少得多。该选项适用于在 2026 年 12 月 31 日前开始在韩国工作的外国人,最长可适用 20 年。
外国人可以在韩国申报月租税额抵免吗?
可以。自 2021 纳税年度起,在韩居住的外籍劳动者可在年末结算时与韩国人按相同条件申报月租税额抵免(월세 세액공제):你须持有 ARC 或已办理国内居所申报,名下没有住房,工资不超过上限,住房面积或价格符合限制,并已在租住地址登记。抵免额为已付租金的 15–17%。如果选择 19% 单一税率,则不能享受此抵免。
官方信息来源
规定、费用和期限可能会变动。采取行动前,请向官方来源核实详情。
- National Tax Service (English) nts.go.kr
- Hometax — NTS online tax filing hometax.go.kr
- National Pension Service — Lump-sum Refund for Foreigners nps.or.kr
- Financial Supervisory Service (English) fss.or.kr
- Bank of Korea (English) bok.or.kr
免责声明:税率、银行政策和金融法规会定期变动。本页信息反映的是截至2026年10月可获得的最佳数据。请直接咨询国税厅(nts.go.kr/english,热线126)和你的银行以获取最新信息。对于复杂的税务情形——尤其是涉及双重居民身份、避免双重征税协定、国外收入或投资账户的情形——请咨询合格的韩国税务师(세무사)或熟悉韩国的国际税务专家。
最近审核: · livinginkorea.org