मुख्य तथ्यहरू एक नजरमा
- कोरियाको राष्ट्रिय पेन्सन योगदान 1 जनवरी 2026 मा तलबको 9.5% पुग्यो (कर्मचारी 4.75%, रोजगारदाता 4.75%) र 2033 मा 13% नपुगेसम्म हरेक वर्ष 0.5 बिन्दुले बढ्नेछ।
- कोरियामा विदेशी बासिन्दाहरूले कुनै सहायक कागजातबिना प्रति वर्ष USD 50,000 सम्म विदेश पठाउन सक्छन्; यसभन्दा ठूलो रकम पठाउन तलब पर्ची वा कर प्रमाणपत्र जस्ता कोरियाली आयको प्रमाण चाहिन्छ।
- 31 डिसेम्बर 2026 सम्म काम सुरु गर्ने कोरियाका विदेशी कर्मचारीहरूले 20 वर्षसम्म समतल 19% आयकर (स्थानीय करसहित 20.9%) रोज्न सक्छन्, तर सबै कटौती र क्रेडिट छोड्नुपर्छ।
- मार्च 2025 देखि, कोरियामा दर्ता भएका 14+ उमेरका विदेशीहरूले Shinhan र Hana सहित बढ्दो सङ्ख्याका बैंकमा खाता खोल्न सरकारी मोबाइल ID एपको मोबाइल ARC प्रयोग गर्न सक्छन्।
- कोरियामा बसोबास गर्ने विदेशी कामदारहरूले समतल 19% दर नरोजेका भए, कोरियालीहरू सरह सर्तमा वर्षान्त कर मिलानमा मासिक भाडा कर क्रेडिट (월세 세액공제) दाबी गर्न सक्छन्।
- कोरिया छोड्ने विदेशीहरूले पारस्परिकता, सामाजिक सुरक्षा सम्झौताको फिर्ता प्रावधान, वा E-8, E-9 वा H-2 भिसा स्थितिमार्फत मात्र कोरियाली राष्ट्रिय पेन्सनको एकमुष्ट फिर्ता पाउँछन्।
- कोरियामा भ्वाइस फिसिङ वा वित्तीय ठगी भएमा वित्तीय सुपरिवेक्षण सेवा 1332 वा प्रहरी 112 मा रिपोर्ट गर्नुहोस्, र रकम पाउने खाता तुरुन्तै रोक्न आफ्नो बैंकलाई भन्नुहोस्।
द्रुत लिङ्कहरू: राष्ट्रिय कर सेवा (अङ्ग्रेजी) · Hometax (कर दाखिला) · कोरिया केन्द्रीय बैंक · NTS हेल्पलाइन: 126 · Hana Easy Remit: 1599-1111 · Sentbe: sentbe.com
विषयसूची
- किन तपाईंलाई कोरियाली बैंक खाता चाहिन्छ
- बैंक खाता खोल्ने: आवश्यकता तथा प्रक्रिया
- विदेशीहरूका लागि उत्कृष्ट बैंकहरू — तुलना
- डिजिटल बैंक तथा मोबाइल भुक्तानी एप
- कोरियामा ATM प्रयोग गर्ने
- अन्तर्राष्ट्रिय रकम स्थानान्तरण: घर रकम पठाउने
- मुद्रा साटासाट: उत्कृष्ट दर पाउने
- कोरियाली क्रेडिट कार्ड: विदेशीको रूपमा पाउने
- बसोबास गर्ने विदेशीहरूका लागि कोरियाली कर
- वर्षान्त कर मिलान (연말정산)
- विदेशीहरूका लागि राष्ट्रिय पेन्सन
- कोरियामा लगानी: विदेशीहरूका लागि आधारभूत कुरा
- विदेशीहरूलाई निशाना बनाउने वित्तीय ठगी
- कोरियाली बैंकिङ तथा वित्त शब्दहरूको शब्दावली
1. किन तपाईंलाई कोरियाली बैंक खाता चाहिन्छ
एक वा दुई महिनाभन्दा बढी बस्ने जो कोहीका लागि कोरियाली बैंक खाता वैकल्पिक होइन। यसले लगभग सबै कुराको आधार बनाउँछ:
- तलब वा छात्रवृत्ति प्राप्त गर्ने — कोरियाली रोजगारदाता र विश्वविद्यालयहरूलाई प्रत्यक्ष जम्माका लागि कोरियाली बैंक खाता चाहिन्छ
- भाडा तिर्ने — घरबेटीहरूले लगभग सबैजसो नगद होइन, बैंक स्थानान्तरण माग्छन्
- उपयोगिता बिल — बिजुली, ग्यास, पानी, इन्टरनेट सबै कोरियाली खाताबाट स्वतः-डेबिटमार्फत तिरिन्छ
- मोबाइल प्लान — पोस्टपेड फोन सम्झौताका लागि स्वतः-भुक्तानीका लागि कोरियाली बैंक खाता चाहिन्छ
- NHIS प्रिमियम — राष्ट्रिय स्वास्थ्य बीमाका लागि स्वतः-डेबिट सेटअप चाहिन्छ
- मोबाइल भुक्तानी एप — KakaoPay, Toss, Naver Pay सबैलाई जोडिएको कोरियाली खाता चाहिन्छ
- अनलाइन किनमेल — कोरियाली ई-कमर्स (Coupang, Baemin, Naver Shopping) कोरियाली बैंकिङका वरिपरि निर्मित छ
- ARC ठेगाना दर्ता — धेरै सरकारी सेवाहरूले पहिचान प्रमाणीकरणका लागि तपाईंको बैंक खाता प्रयोग गर्छन्
कोरियाली बैंक खाताबिना, कोरियामा दैनिक जीवन उल्लेखनीय रूपमा झन्झटिलो हुन्छ। तपाईंको ARC प्राप्त गरेपछि एउटा खोल्नु नै तपाईंको पहिलो वित्तीय प्राथमिकता हुनुपर्छ।
2. बैंक खाता खोल्ने: आवश्यकता तथा प्रक्रिया
तपाईंलाई के चाहिन्छ
| कागजात | टिप्पणी |
|---|---|
| ARC (विदेशी दर्ता कार्ड) | पूर्ण-सुविधायुक्त खाताका लागि आवश्यक; धेरैजसो बैंकले यसबिना अनलाइन बैंकिङ जारी गर्न अस्वीकार गर्छन् |
| राहदानी | ARC सँगै ब्याकअप परिचयपत्रको रूपमा ल्याउनुहोस् |
| कोरियाली फोन नम्बर | SMS-आधारित OTP (एक-पटक प्रयोग हुने पासवर्ड) प्रमाणीकरण र मोबाइल बैंकिङका लागि आवश्यक |
| ठेगानाको प्रमाण | भाडा सम्झौता वा उपयोगिता बिल (केही शाखाहरूले यो माग्छन्; धेरैले माग्दैनन्) |
| रोजगार सम्झौता / विद्यार्थी परिचयपत्र | केही बैंकहरूले उद्देश्यको प्रमाण माग्छन् (तलब, शुल्क आदि) — उपयोगी तर सधैं आवश्यक हुँदैन |
मोबाइल ARC — मार्च 2025 देखि नयाँ
मार्च 21, 2025 देखि, बढ्दो सङ्ख्यामा बैंकहरू (सुरुमा Shinhan, Hana, iM Bank, Busan Bank, Jeonbuk Bank र Jeju Bank, त्यसपछि चरणबद्ध रूपमा Woori, NH NongHyup र अन्य बैंकहरू) ले भौतिक कार्डको साटो सरकारको डिजिटल ID एपमार्फत मोबाइल ARC स्वीकार गर्छन्। आप्रवासन दर्तापछि तपाईंको भौतिक ARC अझै प्रक्रियामा रहेको छ भने यो उपयोगी हुन्छ।
के तपाईं ARC बिना खाता खोल्न सक्नुहुन्छ?
केही बैंकहरूले राहदानी र भिसामात्रै लिएर सीमित खाता खोल्छन् — तर महत्त्वपूर्ण प्रतिबन्धहरूसहित: इन्टरनेट बैंकिङ छैन, डेबिट कार्ड छैन (वा ATM-मात्र), कम निकासी सीमा, र मोबाइल भुक्तानी एप पहुँच छैन। यो मुख्यतया अस्थायी समाधानको रूपमा उपयोगी हुन्छ।
सिफारिस: पूर्ण खाता खोल्नुअघि तपाईंसँग ARC नहुन्जेल पर्खनुहोस्। आप्रवासनमा आवेदन दिएपछिको सामान्य प्रतीक्षा 4–6 हप्ता हुन्छ।
चरण-दर-चरण प्रक्रिया
- आफ्नो बैंक छनोट गर्नुहोस् (तलको खण्ड 3 हेर्नुहोस्)
- शाखामा व्यक्तिगत रूपमा जानुहोस् — धेरैजसो बैंकमा बसोबास गर्ने विदेशीहरूका लागि अनलाइन खाता खोल्ने सुविधा अझै उपलब्ध छैन। विश्वविद्यालय, अन्तर्राष्ट्रिय क्षेत्र (Itaewon, Hongdae, Gangnam), वा प्रवासी समुदाय नजिकको शाखा छनोट गर्नुहोस् — यी शाखाहरूसँग विदेशीहरूसँग बढी अनुभव हुन्छ र अङ्ग्रेजी बोल्ने कर्मचारी हुने सम्भावना बढी हुन्छ
- नम्बर सहितको टिकट लिनुहोस् (번호표) ढोकामा र तपाईंको नम्बर बोलाइने प्रतीक्षा गर्नुहोस्
- टेलरलाई भन्नुहोस् कि तपाईं विदेशीको रूपमा बैंक खाता खोल्न चाहनुहुन्छ ("외국인 계좌 개설하고 싶어요")
- आवेदन फारम भर्नुहोस् — कर्मचारीहरूले सामान्यतया सहयोग गर्छन्; विदेशी-मैत्री शाखाहरूमा प्रायः अङ्ग्रेजी संस्करण उपलब्ध हुन्छ
- यी कुराहरू विशेष रूपमा माग्नुहोस्:
- ग्लोबल प्रयोग सक्षम गरिएको चेक कार्ड (डेबिट कार्ड) ("글로벌 체크카드")
- इन्टरनेट बैंकिङ / मोबाइल बैंकिङ दर्ता
- SMS सूचना सेटअप
- आफ्नो डेबिट कार्ड प्राप्त गर्नुहोस् — सामान्यतया तत्कालै जारी गरिन्छ
- घरमा मोबाइल बैंकिङ सेटअप गर्नुहोस् — एप डाउनलोड गर्नुहोस् र आफ्नो ARC नम्बर र कोरियाली फोन नम्बरसहित दर्ता गर्नुहोस्
यो प्रक्रियामा सामान्यतया 30–60 मिनेट लाग्छ।
सुरुको स्थानान्तरण सीमा
नयाँ विदेशी खाताहरूमा प्रायः दैनिक स्थानान्तरण सीमा हुन्छ — सामान्यतया इन्टरनेट बैंकिङका लागि प्रतिदिन ₩1,000,000–₩5,000,000, वा अन्तर्राष्ट्रिय स्थानान्तरणका लागि मासिक सीमा। तपाईंलाई उच्च सीमा चाहिन्छ भने (जस्तै, जिओन्से जमानत भुक्तानीका लागि), उद्देश्यको प्रमाणसहित शाखामा जानुहोस् र सीमा वृद्धिको अनुरोध गर्नुहोस्। यसमा सामान्यतया 1–2 कार्य दिन लाग्छ।
3. विदेशीहरूका लागि उत्कृष्ट बैंकहरू — तुलना
प्रमुख विदेशी-मैत्री बैंकहरू
| बैंक | अङ्ग्रेजी सहयोग | मोबाइल एप | कसका लागि उत्कृष्ट |
|---|---|---|---|
| Hana Bank | उत्कृष्ट — अङ्ग्रेजी, चिनियाँ, जापानी, भियतनामीमा "Easy-One Pack" | "Hana One Q Global" (पूर्ण अङ्ग्रेजी) | विदेशमा रकम पठाउने प्रवासी; अन्तर्राष्ट्रिय कम्पनी |
| KB Kookmin Bank | राम्रो — समर्पित विदेशी ग्राहक केन्द्र; "KB Welcome" खाता | "KB Star Banking" (आंशिक अङ्ग्रेजी) | दीर्घकालीन प्रवासी; परिवार; FX सुविधा |
| Shinhan Bank | राम्रो — धेरै विदेशी-मैत्री शाखा; "Shinhan SOL" एप | "Shinhan SOL" (अङ्ग्रेजी UI उपलब्ध) | सियोलका विद्यार्थी र पेशेवर |
| Woori Bank | राम्रो — "Fortune Salary" खाता; बलियो ATM सञ्जाल | "Woori WON Banking" | तलब खाता; बलियो ATM कभरेज |
| NH NongHyup Bank | मध्यम — ठूला सहरबाहिर उत्कृष्ट कभरेज | NH एप | सियोलबाहिरका बासिन्दा; ग्रामीण क्षेत्र |
| IBK Industrial Bank | मध्यम — विदेशी कामदारका लागि विशेष सेवा | IBK एप | विदेशी कारखाना कामदार; E-9 भिसाधारक |
सिफारिस गरिएको रणनीति
मुख्य खाता: तलब, भाडा र उपयोगिताका लागि कुनै प्रमुख राष्ट्रिय बैंक (Hana, Kookmin, Shinhan, वा Woori) मा खोल्नुहोस्। शाखाको नजिकपन र तपाईंको रोजगारदाताले तलबका लागि कुन प्रयोग गर्छ भन्ने आधारमा छनोट गर्नुहोस्।
सहायक खाता: बसोबास भएपछि, छिटो व्यक्ति-देखि-व्यक्ति स्थानान्तरण, बिल बाँडफाँट, र दैनिक सुविधाका लागि एउटा डिजिटल खाता (KakaoPay, Toss, वा K Bank) थप्नुहोस्। यी एपहरू कोरियाली दैनिक जीवनसँग गहिरो रूपमा एकीकृत छन्।
विदेशी मुद्रा विशेषज्ञहरू
- Hana Bank — सबैभन्दा बलियो FX पूर्वाधार; विदेश स्थानान्तरणका लागि "Hana Easy Remit" सेवा; विदेशी मुद्राका लागि प्रतिस्पर्धी विनिमय दर
- KB Kookmin Bank — शुल्क छुटसहित "KB WISE Overseas Remittance"
4. डिजिटल बैंक तथा मोबाइल भुक्तानी एप
KakaoPay (카카오페이)
कोरियाको प्रमुख मोबाइल भुक्तानी प्लेटफर्म, KakaoTalk (विश्वव्यापी म्यासेजिङ एप) सँग एकीकृत।
- यसले के गर्छ: व्यक्ति-देखि-व्यक्ति स्थानान्तरण, बिल बाँडफाँट, QR कोड भुक्तानी, बीमा, लगानी
- विदेशीहरूका लागि: ARC र जोडिएको कोरियाली बैंक खाता चाहिन्छ। केही विदेशीहरूले पहिचान प्रमाणीकरणमा कठिनाइ अनुभव गर्छन् — जोडिएको खाताको रूपमा Shinhan वा Hana Bank प्रयास गर्नुहोस्, किनभने तिनको एकीकरण राम्रो छ। Kakao Bank स्वयं (बचत/चेकिङ खाता) हाल कोरियाली नागरिकहरूमा सीमित छ।
- यो किन महत्त्वपूर्ण छ: लगभग हरेक कोरियालीले KakaoPay प्रयोग गर्छ। तपाईंलाई रेस्टुरेन्ट बिल बाँड्न निम्तो दिइयो भने, साथीहरूले तपाईंले यो प्रयोग गर्ने अपेक्षा गर्छन्।
Toss (토스)
बैंकिङ, लगानी, बीमा र व्यक्ति स्थानान्तरण प्रदान गर्ने द्रुत रूपमा बढ्दो फिनटेक एप।
- विदेशीहरूका लागि: ARC धारकहरूले पूर्ण Toss Bank खाता पूरै एपमै खोल्न सक्छन् (मे 2022 देखि विदेशी बासिन्दाहरूका लागि उपलब्ध), तर उनीहरूलाई धितोरहित ऋण दिइँदैन; Toss Pay वालेट पनि पहुँचयोग्य छ
- यो किन महत्त्वपूर्ण छ: उत्कृष्ट इन्टरफेस, एपका केही भागमा अङ्ग्रेजी उपलब्ध, युवा कोरियालीहरूमाझ अत्यन्त लोकप्रिय
Naver Pay (네이버페이)
Naver (कोरियाको प्रमुख खोज इन्जिन र ई-कमर्स प्लेटफर्म) सँग एकीकृत। मुख्यतया Naver Smart Store र साझेदार व्यापारीहरूमा अनलाइन किनमेलका लागि प्रयोग गरिन्छ।
K Bank (케이뱅크)
एउटा डिजिटल-मात्र बैंक जुन KakaoBank भन्दा विदेशीहरूका लागि केही बढी पहुँचयोग्य छ। कुनै शाखा छैन — पूर्ण रूपमा मोबाइल। खोल्ने प्रयास गर्नुअघि हालको ARC स्वीकृति स्थिति जाँच गर्नुहोस्।
कोरियाली मोबाइल बैंकिङबारे महत्त्वपूर्ण टिप्पणी
कोरियाली बैंकिङ एपहरू ऐतिहासिक रूपमा Active X प्लगइन, कोरियाली-मात्र पहिचान प्रमाणीकरण प्रणाली, र प्रमाणपत्र-आधारित सुरक्षामा निर्भरताका कारण विदेशीहरूका लागि कठिन रहेका छन्। 2023 देखि स्थिति उल्लेखनीय रूपमा सुधार भएको छ, तर तपाईंले यी कुराहरू भेट्न सक्नुहुन्छ:
- कोरियाली डिजिटल प्रमाणपत्र (공동인증서, पहिले 공인인증서 भनिने) को आवश्यकता — जुन सरल बायोमेट्रिक विधिहरूले बढ्दो रूपमा प्रतिस्थापित गरिँदै छ
- SMS OTP प्रमाणीकरण जसका लागि तपाईंको कोरियाली फोन नम्बर तपाईंको ARC सँग मिल्नुपर्छ
- केही सुविधाहरू Android मा मात्र काम गर्ने वा विशेष सुरक्षा एप चाहिने
तपाईंले आफ्नो बैंक खाता खोल्दा, छोड्नुअघि शाखाका कर्मचारीलाई तपाईंका लागि शाखामै मोबाइल बैंकिङ सेटअप गर्न भन्नुहोस् — यसले घरमा हुने धेरै झन्झटबाट बचाउँछ।
5. कोरियामा ATM प्रयोग गर्ने
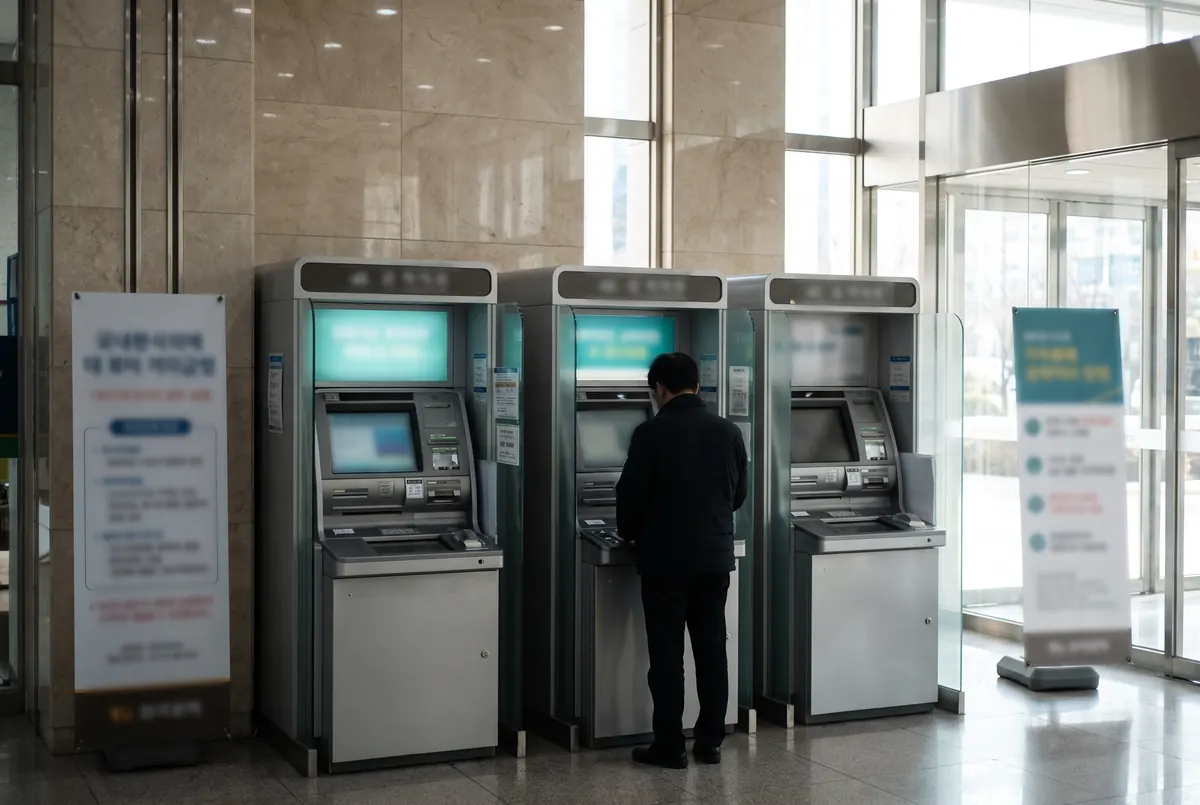
कोरियाली ATM
कोरियाली ATM बैंक शाखा, सुविधा स्टोर (GS25, CU, 7-Eleven मा ATM हुन्छन्), सबवे स्टेशन, र किनमेल केन्द्रहरूमा व्यापक रूपमा उपलब्ध छन्।
- धेरैजसो ATM 24 घण्टा सञ्चालन हुन्छन्
- कोरियाली ATM इन्टरफेसहरूले सामान्यतया अङ्ग्रेजी भाषा विकल्प प्रदान गर्छन्
- ATM निकासी शुल्क: आफ्नै बैंकको ATM प्रयोग गर्दा ₩0–₩1,000; अर्को बैंकको ATM प्रयोग गर्दा ₩1,000–₩2,000; समयभन्दा बाहिर थप शुल्क लाग्न सक्छ
कोरियाली ATM मा विदेशी कार्ड प्रयोग गर्ने
अन्तर्राष्ट्रिय Visa, Mastercard, र Union Pay कार्डहरू धेरैजसो कोरियाली ATM मा काम गर्छन् (सम्बन्धित कार्ड लोगो खोज्नुहोस्)।
- शुल्क: सामान्यतया प्रति निकासी ₩3,000–₩5,000, साथै तपाईंको घरको बैंकले लिने जुनसुकै शुल्क र मुद्रा रूपान्तरण मार्जिन
- विदेशी कार्ड स्वीकार गर्ने ATM: धेरैजसो GS25 र 7-Eleven सुविधा स्टोर ATM; सहरका सबै प्रमुख बैंक ATM; Incheon Airport ATM 24 घण्टा
- दैनिक सीमा: धेरैजसो कोरियाली ATM ले विदेशी कार्ड निकासी प्रति कारोबार ₩700,000–₩1,000,000 मा सीमित गर्छन्
सुझाव: Wise कार्ड (Wise बहु-मुद्रा खातासँग जोडिएको) ले प्रायः मानक विदेशी बैंक कार्डको तुलनामा उल्लेखनीय रूपमा कम ATM शुल्क र मध्य-बजार विनिमय दर प्रदान गर्छ। कोरियामा धेरै प्रवासीहरूले आफ्नो कोरियाली खाता सेटअप हुनुअघि पहिलो केही हप्ताका लागि Wise लाई आफ्नो मुख्य कार्डको रूपमा प्रयोग गर्छन्।
6. अन्तर्राष्ट्रिय रकम स्थानान्तरण: घर रकम पठाउने
कोरियाबाट आफ्नो स्वदेश रकम पठाउनु कानुनी, सरल र धेरै सेवाहरूद्वारा समर्थित छ। यहाँ तपाईंका मुख्य विकल्पहरूको तुलना छ।
कानुनी ढाँचा
कोरियाको विदेशी मुद्रा कारोबार ऐन अन्तर्गत:
- बसोबास गर्ने विदेशीहरूले विशेष कागजातबिना प्रति वर्ष USD 50,000 सम्म स्वतन्त्र रूपमा विदेश रकम पठाउन सक्छन् (जनवरी 2026 देखि यो सीमा सबै बैंक र रकम पठाउने एपहरू मिलाएर प्रति व्यक्ति गणना गरिन्छ)
- प्रति वर्ष USD 50,000 भन्दा माथिको रकमका लागि आय स्रोतको प्रमाण (कर प्रमाणपत्र, तलब पर्ची) चाहिन्छ
- प्रति वर्ष USD 10,000 भन्दा माथिका सबै स्थानान्तरण राष्ट्रिय कर सेवालाई रिपोर्ट गरिन्छ — यो नियमित हो र तपाईंको आय वैध छ भने समस्या होइन
- ढिलाइबाट बच्न आफ्नो बैंकसँग सधैं स्थानान्तरणको उद्देश्य (तलब, पारिवारिक सहयोग, बचत) दर्ता गर्नुहोस्
स्थानान्तरण विकल्पहरूको तुलना
| सेवा | शुल्क | विनिमय दर | गति | टिप्पणी |
|---|---|---|---|---|
| कोरियाली बैंक वायर | ₩20,000–₩40,000 निश्चित + 1–2% मार्जिन | बैंक दर (बढाइएको) | 1–5 कार्य दिन | ठूलो रकमका लागि सबैभन्दा भरपर्दो; ठूला स्थानान्तरणका लागि आयको प्रमाण चाहिन सक्छ |
| Wise (TransferWise) | कम परिवर्तनशील शुल्क (~0.5–1%) | मध्य-बजार दर | उही दिनदेखि 2 दिन | धेरैजसो मुद्राका लागि उत्कृष्ट दर; KRW बाट पठाउँदा हाल सीमितता छ |
| Sentbe | ₩2,500–₩5,000 निश्चित | प्रतिस्पर्धी दर | उही दिन (केही मार्ग) | कोरियाका प्रवासीहरूमाझ लोकप्रिय; सजिलो एप; सीमा USD 5,000/कारोबार, USD 50,000/वर्ष |
| WireBarley | कम परिवर्तनशील शुल्क | प्रतिस्पर्धी | 1–2 दिन | USD/EUR/CAD मार्गका लागि राम्रो |
| Hana Easy Remit | ₩5,000 निश्चित | मानक बैंक दरभन्दा राम्रो | 1–2 दिन | Hana Bank उत्पादन; स्थापित Hana ग्राहकहरूका लागि राम्रो |
| Western Union | परिवर्तनशील (USD 2.90–USD 75+) | कम प्रतिस्पर्धी | मिनेटदेखि उही दिन | व्यापक रूपमा उपलब्ध; प्राप्तकर्ता देशमा नगद लिनका लागि राम्रो |
व्यावहारिक सुझाव: नियमित मासिक रकम पठाउनका लागि, कम शुल्क र सुविधाका कारण प्रवासीहरूमाझ Sentbe वा WireBarley लोकप्रिय छन्। ठूला एक-पटकका स्थानान्तरण (USD 10,000 भन्दा माथि) का लागि, अनुपालन आवश्यकताहरूका कारण अग्रिम कागजातसहित आफ्नो कोरियाली बैंक सीधै प्रयोग गर्नु बढी सहज हुन सक्छ।
कोरियामा रकम प्राप्त गर्ने
आफ्नो कोरियाली खातामा अन्तर्राष्ट्रिय स्थानान्तरण प्राप्त गर्नु सरल छ। पठाउनेलाई यी प्रदान गर्नुहोस्:
- तपाईंको पूरा नाम (बैंक खातामा दर्ता भएअनुसार)
- तपाईंको बैंकको SWIFT कोड (हरेक बैंकसँग एउटा हुन्छ — आफ्नो शाखालाई सोध्नुहोस्)
- तपाईंको बैंक खाता नम्बर
- बैंकको नाम र शाखाको ठेगाना (केही पठाउनेहरूलाई यो चाहिन्छ)
आउने अन्तर्राष्ट्रिय स्थानान्तरण सामान्यतया 1–3 कार्य दिनभित्र प्रक्रिया हुन्छ।
7. मुद्रा साटासाट: उत्कृष्ट दर पाउने
मुद्रा कहाँ साट्ने
| स्थान | विनिमय दर | टिप्पणी |
|---|---|---|
| बैंक शाखा | राम्रो (मध्य-बजारको 1–2% भित्र) | आधिकारिक दर; सुरक्षित; ठूलो रकमका लागि कहिलेकाहीं कागजात चाहिन्छ |
| Myeongdong मुद्रा साट्ने पसल (सियोल) | प्रायः धेरै प्रतिस्पर्धी | साना-देखि-मध्यम साटासाटका लागि प्रवासीहरूमाझ लोकप्रिय; दर देखिने गरी राखिएको; कुनै कमिशन छैन |
| विमानस्थल साट्ने काउन्टर (Incheon) | खराब (बजारभन्दा 3–5% माथि) | सुविधाजनक तर महँगो; आपतकालका लागि मात्र |
| ATM निकासी (विदेशी कार्ड) | परिवर्तनशील — आफ्नो कार्ड जाँच गर्नुहोस् | प्रायः विमानस्थल काउन्टरभन्दा राम्रो तर शुल्क-निर्भर |
| Wise कार्ड | मध्य-बजार दर | साना दैनिक विदेशी मुद्रा आवश्यकताका लागि उत्कृष्ट विकल्प |
Myeongdong मुद्रा साट्ने पसल: Myeongdong (केन्द्रीय सियोल) र केही अन्य व्यापारिक क्षेत्रमा केन्द्रित अनौपचारिक मुद्रा साटासाट कार्यालयहरू कानुनी छन् र प्रतिस्पर्धी दरका लागि प्रख्यात छन्। तिनले सामान्यतया कमिशन लिँदैनन् — नाफा किन्ने/बेच्ने दरबीचको स्प्रेडबाट आउँछ। नगद ल्याउनुहोस्, 2–3 पसल तुलना गर्नुहोस्, र राखिएको दरमाथि कमिशन थप्नेहरूबाट बच्नुहोस्।
विमानस्थल मुद्रा साटासाट
Incheon Airport मा आगमन र प्रस्थान दुवै तलामा बैंक-सञ्चालित साट्ने काउन्टरहरू छन्। दर सहरका विकल्पहरूभन्दा उल्लेखनीय रूपमा खराब छन्। आगमनमा आवश्यक न्यूनतम मात्र साट्नुहोस् (सुरुको यातायात र आधारभूत कुराका लागि ₩50,000–₩100,000), त्यसपछि बाँकी सहरको बैंक वा Myeongdong मा साट्नुहोस्।
कोरियाली विनिमय दर शब्दावली बुझ्ने
| कोरियाली शब्द | अर्थ |
|---|---|
| 살 때 (sal ttae) | "किन्दा" — बैंकले तपाईंलाई विदेशी मुद्रा बेच्ने दर (तपाईंका लागि खराब) |
| 팔 때 (pal ttae) | "बेच्दा" — बैंकले तपाईंबाट विदेशी मुद्रा किन्ने दर (तपाईंका लागि खराब) |
| 기준 환율 (gijun hwanyul) | सन्दर्भ दर / मध्य-बजार दर |
| 환전 수수료 (hwanjeon susuryeo) | मुद्रा साटासाट कमिशन/शुल्क |
8. कोरियाली क्रेडिट कार्ड: विदेशीको रूपमा पाउने
के विदेशीहरूले कोरियाली क्रेडिट कार्ड पाउन सक्छन्?
हो, तर आवश्यकताहरू डेबिट कार्डका भन्दा कडा छन्:
- कोरियामा स्थिर रोजगार (रोजगार सम्झौता आवश्यक)
- जारी गर्ने बैंकमा न्यूनतम 3–6 महिनाको बैंकिङ इतिहास
- आयको प्रमाण (तलब पर्ची वा कर कागजात)
- कोरियाली क्रेडिट इतिहास (बैंकिङ गतिविधिमार्फत समयसँगै निर्मित)
- केही बैंकहरूले नयाँ बासिन्दाहरूका लागि कोरियाली जमानतकर्ता माग्छन्
कोरियाली बैंकहरूले सामान्यतया विदेशी क्रेडिट इतिहासलाई विचार गर्दैनन्। तपाईं कोरियाको क्रेडिट प्रणालीमा नयाँ सुरु गर्नुहुन्छ।
कोरियामा क्रेडिट प्रोफाइल कसरी निर्माण गर्ने
- आइपुग्नेबित्तिकै बैंक खाता खोल्नुहोस्
- आफ्नो तलब कोरियाली खातामा प्राप्त गर्नुहोस्
- आफ्नो कोरियाली खाताबाट स्वतः-भुक्तानी (उपयोगिता, NHIS, फोन) सेटअप गर्नुहोस्
- 3–6 महिनापछि, आफ्नो मुख्य बैंकमा क्रेडिट कार्डका लागि आवेदन दिनुहोस्
- कम-सीमाको कार्डबाट सुरु गर्नुहोस् र नियमित रूपमा प्रयोग गर्नुहोस् — हरेक महिना पूरै तिर्नुहोस्
प्रमुख क्रेडिट कार्ड जारीकर्ताहरू
कोरियाली क्रेडिट कार्ड प्रायः बैंक सहयोगीहरूद्वारा जारी गरिन्छ:
- KB Kookmin Card — सबैभन्दा ठूलो सञ्जाल; धेरै विदेशी-मैत्री विकल्प
- Shinhan Card — राम्रो सुविधा; केही अङ्ग्रेजी सहयोग
- Hyundai Card — जीवनशैली सुविधा, डिजाइन, र अङ्ग्रेजी एप इन्टरफेसका लागि लोकप्रिय
- Samsung Card — व्यापक रूपमा स्वीकृत; राम्रो एप
कोरियाली क्रेडिट कार्डका फाइदाहरू
कोरियाली क्रेडिट कार्डहरूले प्रतिस्पर्धी सुविधा प्रदान गर्छन्:
- क्यासब्याक (캐시백): सामान्यतया खर्च श्रेणीहरूमा 0.1–1%
- पोइन्ट प्रणाली (포인트): प्रमुख खुद्रा विक्रेता र खाना डेलिभरी छुट
- यातायात कार्ड कार्य: केही कार्डहरूले T-money कार्डको रूपमा पनि काम गर्छन्
- वर्षान्त कर कटौती: वार्षिक आयको 25% भन्दा माथिको क्रेडिट कार्ड खर्चले वर्षान्त मिलानमा कर कटौती सिर्जना गर्छ (खण्ड 10 हेर्नुहोस्)
9. बसोबास गर्ने विदेशीहरूका लागि कोरियाली कर
आफ्ना कोरियाली कर दायित्वहरू बुझ्दा अप्रत्याशित घटनाहरूबाट बच्न सकिन्छ। विदेशीहरूका लागि कोरियाको कर प्रणाली संरचित तर राम्रोसँग दस्तावेजीकृत छ।
कर बसोबास
एक पात्रो वर्षमा कोरियामा 183 दिन वा बढी को लागि बसोबास वा आवासको स्थान भएमा तपाईं कोरियाली कर बासिन्दा हुनुहुन्छ।
- कर बासिन्दा: प्रगतिशील दरमा विश्वव्यापी आयमा कर लगाइन्छ
- गैर-बासिन्दा: कोरियाली-स्रोत आयमा मात्र कर लगाइन्छ
E-शृङ्खला वा F-शृङ्खला भिसामा कोरियामा काम गर्ने धेरैजसो विदेशीहरू आइपुगेकै कर वर्षभित्र कर बासिन्दा बन्छन्।
कोरियाली आयकर दर (2026)
| करयोग्य आय (KRW) | कर दर |
|---|---|
| ₩14,000,000 सम्म | 6% |
| ₩14,000,001–₩50,000,000 | 15% |
| ₩50,000,001–₩88,000,000 | 24% |
| ₩88,000,001–₩150,000,000 | 35% |
| ₩150,000,001–₩300,000,000 | 38% |
| ₩300,000,001–₩500,000,000 | 40% |
| ₩500,000,000 भन्दा माथि | 42–45% |
माथिका दरहरूको 10% स्थानीय आयकर (jibang sodeukse) थप गरिन्छ।
विदेशीहरूका लागि 19% समतल कर विकल्प
यो कोरियाका विदेशीहरूका लागि सबैभन्दा महत्त्वपूर्ण वित्तीय तथ्यमध्ये एक हो। विदेशी कर्मचारीहरूले प्रगतिशील दर संरचनाको साटो आफ्नो रोजगार आयमा समतल 19% आयकर दर (स्थानीय करसहित 20.9%) तिर्न रोज्न सक्छन्, कोरियामा काम सुरु गरेको पहिलो दिनदेखि 20 वर्ष सम्म (हाल 31 डिसेम्बर 2026 सम्म कोरियामा काम सुरु गर्नेहरूका लागि उपलब्ध; विचाराधीन 2026 को कर सुधार प्रस्ताव पारित भएमा 2027 को आयदेखि दर 21% हुनेछ र योग्यता 2029 सम्म लम्बिनेछ)।
- यो समतल दरले कोरियाको प्रगतिशील ब्र्याकेटको ठाउँ लिन्छ (यसका लागि तपाईंले अझै पनि आफ्नो रोजगारदाताको वर्षान्त मिलानमार्फत नै आवेदन दिनुपर्छ)
- यो सामान्यतया उच्च आय हुनेहरूका लागि मात्र फाइदाजनक हुन्छ: 2020 को वर्षान्त मिलान तथ्याङ्कमा यो मुख्यतया ₩200 मिलियन वा सोभन्दा बढी कुल तलब भएका विदेशी कामदारहरूका लागि लाभदायक थियो, जबकि लगभग ₩100 मिलियन वा सोभन्दा कम कमाउने धेरैजसो कामदारले प्रगतिशील दरमा कम कर तिर्छन्
- यो विधि अन्तर्गत तपाईं कटौती (चिकित्सा खर्च, क्रेडिट कार्ड, आश्रित) दाबी गर्न सक्नुहुन्न — समतल दर वास्तवमै तपाईंको प्रगतिशील दरभन्दा कम छ भने मात्र यसलाई छनोट गर्नुहोस्
- वर्षान्त मिलान अवधिको सुरुमा (जनवरी–फेब्रुअरी) आफ्नो रोजगारदातालाई सूचित गरेर यो विकल्प वार्षिक रूपमा छनोट गर्नुहोस्
तपाईंको विशिष्ट आय स्तर र कटौतीका लागि कुन विकल्प राम्रो छ भनी गणना गर्न कोरियाली कर लेखापाल (세무사) सँग परामर्श गर्नुहोस्।
दोहोरो कर सन्धिहरू
एउटै आयमा दुई पटक कर नलागोस् भनेर कोरियाको 90 भन्दा बढी देशसँग कर सन्धि छ। तपाईं कोरियाली-स्रोत आयमा कोरियाली आयकर तिर्दै हुनुहुन्छ भने, तपाईंको स्वदेशले तपाईंलाई क्रेडिट वा छुट दिनुपर्छ। US-कोरिया कर सन्धि US नागरिकहरूका लागि विशेष रूपमा सान्दर्भिक छ (जसले जहाँ बसे पनि US कर दाखिला गर्नैपर्छ)।
NTS वेबसाइट (nts.go.kr/english) मा कोरियासँग आफ्नो देशको सन्धि स्थिति जाँच गर्नुहोस्।
10. वर्षान्त कर मिलान (연말정산)
연말정산 के हो?
हरेक जनवरी–फेब्रुअरीमा, कोरियाली रोजगारदाताहरूले सबै कर्मचारीका लागि वर्षान्त कर मिलान (연말정산) सञ्चालन गर्छन्। वर्षभरि, अनुमानका आधारमा तपाईंको तलबबाट आयकर रोकिन्छ। मिलानले तपाईंको वास्तविक कर दायित्व गणना गर्छ र या त:
- तपाईंले बढी तिर्नुभएको छ भने फिर्ता गर्छ (कोरियालीहरूले यसलाई "13औं महिनाको तलब" भन्छन्)
- तपाईंले कम तिर्नुभएको छ भने थप शुल्क लगाउँछ
कोरियाली तलब आय प्राप्त गर्ने विदेशी कर्मचारीहरू यो प्रक्रियामा समावेश हुन्छन्, जुन तिनको रोजगारदाताको HR/लेखा विभागद्वारा सम्हालिन्छ।
कसले 연말정산 गर्दैन
- स्वरोजगार र फ्रिल्यान्सरहरू ले हरेक वर्ष मे 31 सम्ममा छुट्टै समग्र आयकर विवरण (종합소득세) दाखिला गर्छन्
- समतल 19% कर दर रोज्ने विदेशीहरूले कुनै कटौती दाबी गर्दैनन् — मिलानमा उनीहरूको कुल तलबमा (सामान्यतया करमुक्त हुने भत्तासमेत) सिधै 19% लागू गरिन्छ
तपाईंले के कटौती गर्न सक्नुहुन्छ?
बसोबास गर्ने विदेशीहरूले कोरियालीहरूले जस्तै धेरै कटौती दाबी गर्न सक्छन्:
| कटौती श्रेणी | टिप्पणी |
|---|---|
| चिकित्सा खर्च | NHIS-कभर भएका अस्पताल र फार्मेसीमा खर्च; कुल आयको 3% भन्दा बढी खर्च |
| क्रेडिट/डेबिट कार्ड खर्च | वार्षिक आयको 25% भन्दा माथिको खर्चले कटौती सिर्जना गर्छ (कार्डको प्रकारअनुसार बढीको 15–40%) |
| आश्रित कटौती | प्रति वर्ष ₩1,000,000 भन्दा कम आय भएका जीवनसाथी र बालबालिकाका लागि |
| बीमा प्रिमियम | NHIS योगदान, जीवन बीमा |
| परोपकारी दान | दर्ता भएका कोरियाली परोपकारी संस्थाहरूलाई |
| शिक्षा खर्च | बालबालिकाको शुल्कका लागि (कोरियाली विद्यालय; सीमा लागू हुन्छ) |
| विदेशीहरूलाई उपलब्ध छैन: | आवास सदस्यता बचत कटौती (주택청약저축) मात्र। 2021 कर वर्षदेखि, बसोबास गर्ने विदेशी कामदारहरूले कोरियालीहरू सरह सर्तमा मासिक भाडा कर क्रेडिट (월세 세액공제) र आवास ऋण ब्याज कटौती दाबी गर्न सक्छन् |
कसरी दाखिला गर्ने (कर्मचारी)
तपाईंको रोजगारदाताको HR टोलीले तपाईंलाई मार्गदर्शन गर्नेछ। मुख्य उपकरण राष्ट्रिय कर सेवा Hometax (국세청 홈택스) प्रणाली हो:
- आफ्नो ARC नम्बर र कोरियाली फोन नम्बर प्रयोग गरेर hometax.go.kr मा लग इन गर्नुहोस्
- 연말정산 간소화 서비스 (वर्षान्त कर सरलीकृत सेवा) पहुँच गर्नुहोस् — यसले स्वतः तपाईंको चिकित्सा, बीमा, कार्ड खर्च, र अन्य कटौतीयोग्य डाटा एकत्रित गर्छ
- आफ्नो डाटा PDF को रूपमा डाउनलोड गर्नुहोस् र समयसीमाभित्र (सामान्यतया जनवरीको अन्तिम) आफ्नो रोजगारदाताको HR विभागमा पेश गर्नुहोस्
- तपाईंको रोजगारदाताले मार्च 10 सम्ममा NTS मा मिलान दाखिला गर्छ
- फिर्ता वा थप भुक्तानी तपाईंको फेब्रुअरी वा मार्चको तलबमा देखिन्छ
NTS ले सरलीकृत सेवाको अङ्ग्रेजी संस्करण प्रदान गर्छ — विदेशीहरूलाई लागू हुने श्रेणीहरू अङ्ग्रेजीमा लेबल गरिएका छन्। NTS सँग nts.go.kr/english मा विदेशीहरूका लागि स्वचालित गणना उपकरण पनि छ।
बच्नुपर्ने सामान्य गल्तीहरू
- ₩1,000,000 भन्दा बढी आय भएका आश्रित दाबी गर्ने (तलब-मात्र भए ₩5,000,000) — यसले कटौतीलाई अमान्य बनाउँछ
- आफ्नो क्रेडिट कार्ड कटौती बिर्सने — यो प्रायः सक्रिय कार्ड प्रयोगकर्ताहरूका लागि सबैभन्दा ठूलो फिर्ता स्रोत हो
- चिकित्सा खर्च दाबी नगर्ने — आयको 3% सीमाभन्दा माथि आफ्नो खल्तीबाट तिरिएको कुनै पनि अस्पताल, क्लिनिक, वा फार्मेसी खर्च कटौतीयोग्य हुन्छ
- तपाईंको रोजगारदाताले सबै कुरा सम्हाल्छ भनी मान्ने — तपाईंसँग आडमा आय, लगानी आय, वा धेरै रोजगारदाताबाट आय छ भने, तपाईंले छुट्टै समग्र आयकर विवरण दाखिला गर्नुपर्ने हुन सक्छ
11. विदेशीहरूका लागि राष्ट्रिय पेन्सन
अनिवार्य दर्ता
कोरियामा काम गर्ने धेरैजसो विदेशीहरू राष्ट्रिय पेन्सन सेवा (국민연금공단, NPS) मा दर्ता हुन्छन्। योगदान दर कर्मचारी र रोजगारदाता दुवैबाट कुल तलबको 4.75% (2026 मा कुल 9.5%) हुन्छ, र यो 2033 मा 13% नपुगेसम्म हरेक वर्ष 0.5 प्रतिशत-बिन्दुले बढ्छ।
टोटलाइजेसन सम्झौता
कोरियाले USA, जर्मनी, क्यानडा, अष्ट्रेलिया, UK, फ्रान्स, जापान र अन्यसहित 43 देशसँग (डिसेम्बर 2025 अनुसार 42 लागू) सामाजिक सुरक्षा/टोटलाइजेसन सम्झौता मा हस्ताक्षर गरेको छ। यी सम्झौताहरू अन्तर्गत:
- तपाईं दोहोरो योगदान (कोरिया र आफ्नो स्वदेश दुवैमा एकैसाथ पेन्सन तिर्ने) बाट बच्न सक्नुहुन्छ
- पेन्सन सुविधाका लागि योग्यता सीमा पूरा गर्न दुवै देशमा तपाईंको पेन्सन योगदान अवधि संयोजन गर्न सकिन्छ
छुट दाबी गर्न:
- तपाईं आफ्नो स्वदेशको पेन्सनमा योगदान गर्दै हुनुहुन्छ भनी पुष्टि गर्ने आफ्नो स्वदेशको पेन्सन प्राधिकरणबाट कभरेजको प्रमाणपत्र प्राप्त गर्नुहोस्
- यो आफ्नो रोजगारदाता र कोरियाली NPS कार्यालयमा पेश गर्नुहोस्
- त्यसपछि तपाईंको रोजगारदाताले कोरियाली पेन्सन योगदान कटौती गर्न बन्द गर्नेछ
NPS वेबसाइट nps.or.kr (अङ्ग्रेजी खण्ड उपलब्ध) मा तपाईंको देशसँग टोटलाइजेसन सम्झौता छ कि छैन जाँच गर्नुहोस्।
प्रस्थानमा पेन्सन फिर्ता
तपाईं कोरिया स्थायी रूपमा छोड्नुहुन्छ भने, आफ्ना कोरियाली पेन्सन योगदानको (ब्याजसहित) एकमुष्ट फिर्ता तब मात्र पाउन सक्नुहुन्छ जब तपाईंको देशले कोरियालीहरूलाई पनि त्यस्तै फिर्ता दिन्छ (पारस्परिकता), तपाईंको देश र कोरियाबीचको सामाजिक सुरक्षा सम्झौतामा फिर्ताको व्यवस्था छ (जस्तै, USA, क्यानडा, जर्मनी, अष्ट्रेलिया), वा तपाईं E-8, E-9 वा H-2 भिसामा बीमित हुनुहुन्थ्यो। छोड्नुअघि आफ्नो ARC, पेन्सन विवरण, र प्रस्थान कागजातसहित NPS कार्यालयमा आवेदन दिनुहोस्।
12. कोरियामा लगानी: विदेशीहरूका लागि आधारभूत कुरा
के विदेशीहरूले कोरियामा लगानी गर्न सक्छन्?
हो। वैध ARC भएका बसोबास गर्ने विदेशीहरूले लगानी खाता खोल्न र यसमा लगानी गर्न सक्छन्:
- कोरियाली सेयर (KRX मा सूचीबद्ध — KOSPI र KOSDAQ एक्सचेन्ज)
- कोरियाली बन्ड र सरकारी प्रतिभूति
- म्युचुअल फन्ड र ETF
- घरजग्गा (विदेशीहरूले धेरै अवस्थामा सम्पत्ति किन्न सक्छन्, यद्यपि केही क्षेत्रमा सट्टेबाजी-विरोधी नियमहरू लागू हुन्छन्)
प्रतिभूति खाता खोल्ने
धेरैजसो प्रमुख बैंकहरूसँग सम्बद्ध प्रतिभूति कम्पनीहरू छन्:
- KB Securities (KB국민은행 계열)
- Samsung Securities
- Mirae Asset Securities
- Kiwoom Securities — खुद्रा लगानीकर्ताहरूमाझ लोकप्रिय; केही अङ्ग्रेजी सहयोग
तपाईंले आफ्नो ARC र बैंक खातासहित शाखामा ट्रेडिङ खाता खोल्न सक्नुहुन्छ। कोरियाली ब्रोकरेज एप (MTS — Mobile Trading System) राम्रोसँग विकसित छन् तर मुख्यतया कोरियालीमा।
लगानी आयमा कर
- लाभांश आय: समतल 15.4% रोक्का दरमा कर लगाइन्छ (14% आयकर + 1.4% स्थानीय कर)
- पुँजीगत लाभ (कोरियाली सेयर): हाल साना लगानीकर्ताहरूका लागि छुट; योजना गरिएको वित्तीय लगानी आयकर (금융투자소득세) डिसेम्बर 2024 मा राष्ट्रिय सभा (संसद) ले खारेज गरेकाले विद्यमान नियम (ठूला सेयरधनीहरूलाई मात्र कर) नै कायम छन्
- ब्याज आय: 15.4% रोक्का दरमा कर लगाइन्छ
- विदेशी-स्रोत लगानी आय: तपाईं कोरियाली कर बासिन्दा हुनुहुन्छ भने घोषणा गर्नैपर्छ
रिपोर्टिङ आवश्यकताहरू
वर्षको कुनै पनि महिनाको अन्तिम दिन कुल मौज्दात ₩500 मिलियन भन्दा बढी भएका विदेशी वित्तीय खाता राख्ने बसोबास गर्ने विदेशीहरूले अर्को वर्षको जुनमा NTS मा रिपोर्ट गर्नुपर्छ (विगत 10 वर्षमा 5 वर्ष वा सोभन्दा कम कोरियामा बसेका विदेशीहरूलाई छुट छ)। रिपोर्ट नगर्दा उल्लेखनीय जरिवाना लाग्छ।
13. विदेशीहरूलाई निशाना बनाउने वित्तीय ठगी
कोरिया सामान्यतया सुरक्षित छ, तर वित्तीय ठगीहरूले विदेशीहरू, विशेष गरी नयाँ आउनेहरूलाई निशाना बनाउँछन्।
सामान्य ठगीहरू
नक्कली लगानी योजना:
सामाजिक सञ्जाल वा प्रवासी समूह म्यासेजिङमार्फत प्रस्ताव गरिने "विश्वास गर्न नसकिने गरी राम्रो" लगानी प्रतिफल। यिनले प्रायः क्रिप्टोकरेन्सी वा फरेक्स नाफाको वाचासहित विदेशी शिक्षक र कामदारहरूलाई निशाना बनाउँछन्। सामाजिक सञ्जालको सिफारिसका आधारमा अनौपचारिक माध्यममार्फत कहिल्यै रकम लगानी नगर्नुहोस्।
फोन ठगी (보이스피싱, voice phishing):
कलकर्ताहरूले आप्रवासन, प्रहरी, वा NTS बाट भएको झैं अभिनय गर्छन्, तपाईंले जरिवाना तिर्नुपर्ने वा अनुसन्धानमा रहेको दाबी गर्छन्। तिनले तपाईंलाई तुरुन्तै रकम स्थानान्तरण गर्न दबाब दिन्छन्। कोरियाली सरकारी निकायहरूले कहिल्यै फोनमा रकम माग्दैनन्। फोन राख्नुहोस् र सम्बन्धित निकायलाई तिनको आधिकारिक नम्बर प्रयोग गरेर सीधै फोन गर्नुहोस्।
फिसिङ बैंक सन्देश:
तपाईंको खाता निलम्बित भएको वा तपाईंले रकम प्राप्त गर्नुभएको दाबी गर्ने नक्कली SMS सन्देश, नक्कली बैंकिङ साइटको लिङ्कसहित। बैंकिङ SMS सन्देशका लिङ्कहरूमा कहिल्यै क्लिक नगर्नुहोस् — सीधै आफ्नो बैंकको एप वा वेबसाइटमा जानुहोस्।
भाडा जमानत ठगी:
आवास गाइडमा समेटिएको — कुनै पनि जमानत स्थानान्तरण गर्नुअघि सधैं 등기부등본 मार्फत सम्पत्ति स्वामित्व प्रमाणित गर्नुहोस्।
तपाईंलाई ठगीको शङ्का लागेमा
- वित्तीय ठगी हटलाइन: 1332 (वित्तीय सुपरिवेक्षण सेवा)
- प्रहरी: 112
- राष्ट्रिय कर सेवा: 126
- तुरुन्तै आफ्नो बैंकलाई जालसाजी बैंकिङ गतिविधि रिपोर्ट गर्नुहोस् — ठगी रिपोर्ट हुँदा कोरियाली बैंकहरूले छिटो खाता रोक्छन्
14. कोरियाली बैंकिङ तथा वित्त शब्दहरूको शब्दावली
| कोरियाली | उच्चारण | नेपाली अर्थ |
|---|---|---|
| 은행 | eunhaeng | बैंक |
| 계좌 | gyejwa | बैंक खाता |
| 통장 | tongjang | बैंक पासबुक |
| 체크카드 | chekeu kadeu | डेबिट कार्ड |
| 신용카드 | sinyong kadeu | क्रेडिट कार्ड |
| ATM | ATM | ATM (उही शब्द) |
| 현금 | hyeongeum | नगद |
| 이체 | iche | बैंक स्थानान्तरण |
| 계좌번호 | gyejwa beonho | बैंक खाता नम्बर |
| 공동인증서 (पहिले 공인인증서) | gongdong injeungseo | आधिकारिक डिजिटल प्रमाणपत्र (बैंकिङ प्रमाणीकरणका लागि) |
| 인터넷뱅킹 | internet banking | अनलाइन बैंकिङ |
| 모바일뱅킹 | mobile banking | मोबाइल बैंकिङ |
| 해외송금 | haewae songgeum | अन्तर्राष्ट्रिय रकम स्थानान्तरण |
| 환전 | hwanjeon | मुद्रा साटासाट |
| 환율 | hwanyul | विनिमय दर |
| 원금 | won-geum | मूल रकम |
| 이자 | ija | ब्याज |
| 이자율 | ijayul | ब्याज दर |
| 수수료 | susuryeo | शुल्क / कमिशन |
| 연말정산 | yeonmal jeongsan | वर्षान्त कर मिलान |
| 소득세 | sodeukse | आयकर |
| 지방소득세 | jibang sodeukse | स्थानीय आयकर |
| 원천징수 | woncheon jingsu | स्रोतमा कर रोक्का |
| 세금환급 | segeum hwanggeup | कर फिर्ता |
| 홈택스 | hom-taeksu | Hometax (NTS अनलाइन कर प्रणाली) |
| 국세청 | gukse-cheong | राष्ट्रिय कर सेवा (NTS) |
| 국민연금 | gukmin yeon-geum | राष्ट्रिय पेन्सन |
| 퇴직연금 | toejik yeon-geum | अवकाश पेन्सन |
| 적금 | jeokgeum | निश्चित-अवधि बचत खाता |
| 예금 | yegeum | बचत / निक्षेप खाता |
| 대출 | daechul | ऋण |
| 보이스피싱 | boiseu pi-sing | भ्वाइस फिसिङ / फोन ठगी |
| 세무사 | semusa | कर लेखापाल |
| 공인회계사 | gongin hoegyesa | प्रमाणित सार्वजनिक लेखापाल (CPA) |
बारम्बार सोधिने प्रश्नहरू
के विदेशीहरूले ARC बिना कोरियामा बैंक खाता खोल्न सक्छन्?
केही कोरियाली बैंकले राहदानी र भिसा मात्रैमा आधारभूत खाता खोलिदिन्छन्, तर त्यसमा प्रायः कम स्थानान्तरण सीमा हुन्छ र इन्टरनेट बैंकिङ, डेबिट कार्ड वा पेमेन्ट एपको सुविधा हुँदैन। पूर्ण सुविधासहितको खाताका लागि सामान्यतया विदेशी दर्ता कार्ड (ARC) र आफ्नै नाममा दर्ता भएको कोरियाली फोन नम्बर चाहिन्छ। मार्च 2025 देखि बढ्दो सङ्ख्याका बैंकहरूले प्लास्टिक कार्डको सट्टा सरकारी मोबाइल ID एपको मोबाइल ARC पनि स्वीकार गर्छन्।
विदेशीले कोरियाबाट वर्षमा कति पैसा विदेश पठाउन सक्छ?
विदेशी बासिन्दाहरूले कुनै सहायक कागजातबिना कोरियाबाट प्रति वर्ष USD 50,000 सम्म पठाउन सक्छन्। जनवरी 2026 देखि Bank of Korea को ORIS प्रणालीले यो सीमा सबै बैंक र रकम पठाउने एपहरू मिलाएर प्रति व्यक्ति गणना गर्छ। पैसा कोरियाली आम्दानीबाटै आएको प्रमाण (जस्तै तलब पर्ची, रोजगार सम्झौता वा कर भुक्तानी प्रमाणपत्र) देखाए यसभन्दा ठूलो रकम पठाउन पाइन्छ। वर्षमा कुल USD 10,000 भन्दा बढी पठाइएको रकम राष्ट्रिय कर सेवालाई रिपोर्ट गरिन्छ।
2026 मा कोरियामा राष्ट्रिय पेन्सन योगदान दर कति छ?
2026 मा राष्ट्रिय पेन्सन योगदान मासिक तलबको 9.5% हो: 4.75% कर्मचारीको तलबबाट काटिन्छ र 4.75% रोजगारदाताले तिर्छ। यो 28 वर्षमा पहिलो वृद्धि हो र 2033 मा 13% नपुगेसम्म हरेक जनवरीमा 0.5 प्रतिशत-बिन्दुले बढ्नेछ। धेरैजसो विदेशी कर्मचारी दर्ता हुन्छन्; सामाजिक सुरक्षा सम्झौताअन्तर्गत पर्ने र आफ्नो देशको पेन्सन प्रणालीबाट कभरेज प्रमाणपत्र भएका व्यक्तिहरू अपवाद हुन्।
कोरिया छोड्दा मेरो राष्ट्रिय पेन्सन योगदान फिर्ता पाउन सक्छु?
केही अवस्थामा मात्र। राष्ट्रिय पेन्सन सेवाले कोरिया छोड्ने ती विदेशीहरूलाई एकमुष्ट फिर्ता (योगदान र ब्याज) दिन्छ जसको देशले कोरियालीहरूलाई पनि त्यस्तै फिर्ता दिन्छ, जसको देश र कोरियाबीचको सामाजिक सुरक्षा सम्झौतामा फिर्ता प्रावधान छ (जस्तै USA, क्यानडा, जर्मनी वा अष्ट्रेलिया), वा जो E-8, E-9 वा H-2 भिसामा बीमित थिए। राहदानी, ARC, बैंक विवरण र प्रस्थानको प्रमाणसहित कुनै पनि NPS शाखा वा Incheon विमानस्थलको काउन्टरमा आवेदन दिनुहोस्।
के विदेशीहरूले कोरियामा 19% समतल आयकर दर रोज्नुपर्छ?
सामान्यतया धेरै उच्च तलब भए मात्र। समतल 19% दर (स्थानीय करसहित 20.9%) सामान्यतया करमुक्त हुने भत्तासमेत तपाईंको सम्पूर्ण तलबमा लाग्छ, र कार्ड खर्च, चिकित्सा खर्च र भाडा क्रेडिट जस्ता सबै कटौती र क्रेडिट हटाउँछ। लगभग ₩100 मिलियन वा सोभन्दा कम कमाउने धेरैजसो विदेशी कामदारले प्रगतिशील दरमा धेरै कम कर तिर्छन्। यो विकल्प 31 डिसेम्बर 2026 सम्म कोरियामा काम सुरु गर्ने विदेशीहरूका लागि 20 वर्षसम्म उपलब्ध छ।
के विदेशीहरूले कोरियामा मासिक भाडा कर क्रेडिट दाबी गर्न सक्छन्?
हो। 2021 कर वर्षदेखि, कोरियामा बसोबास गर्ने विदेशी कामदारहरूले कोरियालीहरू सरह सर्तमा वर्षान्त कर मिलानमा मासिक भाडा कर क्रेडिट (월세 세액공제) दाबी गर्न सक्छन्: तपाईंसँग ARC वा आन्तरिक बसोबास रिपोर्ट हुनुपर्छ, आफ्नै घर हुनुहुँदैन, तलब सीमा र आवासको आकार वा मूल्य सीमाभित्र हुनुपर्छ, र भाडामा लिएको ठेगाना दर्ता गरेको हुनुपर्छ। क्रेडिट तिरेको भाडाको 15–17% हुन्छ। समतल 19% कर दर रोजेमा यो उपलब्ध हुँदैन।
आधिकारिक स्रोतहरू
नियम, शुल्क र समयसीमा परिवर्तन हुन्छन्। कुनै कदम चाल्नुअघि आधिकारिक स्रोतमा विवरण पुष्टि गर्नुहोस्।
- National Tax Service (English) nts.go.kr
- Hometax — NTS online tax filing hometax.go.kr
- National Pension Service — Lump-sum Refund for Foreigners nps.or.kr
- Financial Supervisory Service (English) fss.or.kr
- Bank of Korea (English) bok.or.kr
अस्वीकरण: कर दर, बैंकिङ नीति, र वित्तीय नियमहरू नियमित रूपमा परिवर्तन हुन्छन्। यस पृष्ठको जानकारीले अक्टोबर 2026 सम्मको उपलब्ध उत्कृष्ट डाटा प्रतिबिम्बित गर्छ। सबैभन्दा हालको जानकारीका लागि राष्ट्रिय कर सेवा (nts.go.kr/english, हटलाइन 126) र आफ्नो बैंक सीधै परामर्श गर्नुहोस्। जटिल कर अवस्थाहरूका लागि — विशेष गरी दोहोरो बसोबास, दोहोरो कर सन्धि, विदेशी आय, वा लगानी खातासँग सम्बन्धित — योग्य कोरियाली कर लेखापाल (세무사) वा कोरियासँग परिचित अन्तर्राष्ट्रिय कर पेशेवरसँग परामर्श गर्नुहोस्।
अन्तिम समीक्षा: · livinginkorea.org