Fakta penting sekilas
- Iuran Pensiun Nasional Korea naik menjadi 9,5% dari gaji pada 1 Januari 2026 (4,75% karyawan, 4,75% pemberi kerja) dan akan naik 0,5 poin per tahun hingga 13% pada 2033.
- Penduduk asing di Korea dapat mengirim hingga USD 50,000 per tahun ke luar negeri tanpa dokumen pendukung; pengiriman yang lebih besar memerlukan bukti penghasilan di Korea seperti slip gaji atau sertifikat pajak.
- Karyawan asing di Korea yang mulai bekerja paling lambat 31 Desember 2026 dapat memilih pajak penghasilan tetap 19% (20,9% dengan pajak daerah) hingga 20 tahun, tetapi kehilangan semua potongan dan kredit pajak.
- Sejak Maret 2025, warga asing terdaftar berusia 14+ di Korea dapat memakai ARC seluler di aplikasi ID seluler pemerintah untuk membuka rekening di semakin banyak bank, termasuk Shinhan dan Hana.
- Pekerja asing berstatus penduduk di Korea dapat mengklaim kredit pajak sewa bulanan (월세 세액공제) saat penyelesaian pajak akhir tahun dengan syarat yang sama seperti warga Korea, kecuali jika mereka memilih tarif tetap 19%.
- Warga asing yang meninggalkan Korea hanya mendapat pengembalian sekaligus Pensiun Nasional Korea melalui asas timbal balik, klausul pengembalian dalam perjanjian jaminan sosial, atau status visa E-8, E-9, atau H-2.
- Di Korea, laporkan voice phishing atau penipuan keuangan ke Financial Supervisory Service di 1332 atau polisi di 112, dan segera minta bank Anda membekukan rekening penerima.
Tautan cepat: National Tax Service (Bahasa Inggris) · Hometax (pelaporan pajak) · Bank of Korea · Saluran Bantuan NTS: 126 · Hana Easy Remit: 1599-1111 · Sentbe: sentbe.com
Daftar Isi
- Mengapa Anda Membutuhkan Rekening Bank Korea
- Membuka Rekening Bank: Persyaratan & Proses
- Bank Terbaik untuk Orang Asing — Perbandingan
- Bank Digital & Aplikasi Pembayaran Seluler
- Menggunakan ATM di Korea
- Transfer Uang Internasional: Mengirim Uang ke Kampung Halaman
- Penukaran Mata Uang: Mendapatkan Kurs Terbaik
- Kartu Kredit Korea: Mendapatkannya sebagai Orang Asing
- Pajak Korea untuk Penduduk Asing
- Penyelesaian Pajak Akhir Tahun (연말정산)
- Pensiun Nasional untuk Orang Asing
- Berinvestasi di Korea: Dasar-dasar untuk Orang Asing
- Penipuan Keuangan yang Menargetkan Orang Asing
- Glosarium Istilah Perbankan & Keuangan Korea
1. Mengapa Anda Membutuhkan Rekening Bank Korea
Rekening bank Korea bukanlah pilihan bagi siapa pun yang tinggal lebih dari satu atau dua bulan. Rekening ini menjadi dasar hampir segalanya:
- Menerima gaji atau beasiswa — pemberi kerja dan universitas Korea mensyaratkan rekening bank Korea untuk setoran langsung
- Membayar sewa — pemilik properti hampir selalu mensyaratkan transfer bank, bukan tunai
- Tagihan utilitas — listrik, gas, air, dan internet semuanya dibayar melalui auto-debit dari rekening Korea
- Paket seluler — kontrak telepon pascabayar membutuhkan rekening bank Korea untuk pembayaran otomatis
- Premi NHIS — Asuransi Kesehatan Nasional membutuhkan pengaturan auto-debit
- Aplikasi pembayaran seluler — KakaoPay, Toss, Naver Pay semuanya membutuhkan rekening Korea yang tertaut
- Belanja online — e-commerce Korea (Coupang, Baemin, Naver Shopping) dibangun di sekitar perbankan Korea
- Pendaftaran alamat ARC — banyak layanan pemerintah menggunakan rekening bank Anda untuk verifikasi identitas
Tanpa rekening bank Korea, kehidupan sehari-hari di Korea menjadi jauh lebih merepotkan. Membukanya seharusnya menjadi prioritas keuangan pertama Anda setelah menerima ARC.
2. Membuka Rekening Bank: Persyaratan & Proses
Apa yang Anda Butuhkan
| Dokumen | Catatan |
|---|---|
| ARC (Alien Registration Card) | Diperlukan untuk rekening berfitur lengkap; sebagian besar bank menolak menerbitkan layanan perbankan online tanpanya |
| Paspor | Bawa sebagai identitas cadangan bersama ARC |
| Nomor telepon Korea | Diperlukan untuk verifikasi OTP (kata sandi sekali pakai) berbasis SMS dan mobile banking |
| Bukti alamat | Perjanjian sewa atau tagihan utilitas (beberapa cabang mensyaratkan ini; banyak yang tidak) |
| Kontrak kerja / kartu pelajar | Beberapa bank meminta bukti tujuan (penggajian, biaya kuliah, dll.) — berguna tetapi tidak selalu diperlukan |
ARC Seluler — Baru sejak Maret 2025
Sejak 21 Maret 2025, semakin banyak bank (awalnya Shinhan, Hana, iM Bank, Busan Bank, Jeonbuk Bank, dan Jeju Bank, kemudian Woori, NH NongHyup, dan bank lain secara bertahap) menerima ARC seluler melalui aplikasi ID digital pemerintah sebagai pengganti kartu fisik. Ini berguna jika ARC fisik Anda masih diproses setelah pendaftaran imigrasi.
Bisakah Anda Membuka Rekening Tanpa ARC?
Beberapa bank akan membuka rekening terbatas hanya dengan paspor dan visa — tetapi dengan pembatasan yang signifikan: tanpa internet banking, tanpa kartu debit (atau hanya ATM), batas penarikan rendah, dan tanpa akses aplikasi pembayaran seluler. Ini terutama berguna sebagai solusi sementara.
Rekomendasi: Tunggu hingga Anda memiliki ARC sebelum membuka rekening penuh. Waktu tunggu biasa setelah mengajukan di imigrasi adalah 4–6 minggu.
Proses Langkah demi Langkah
- Pilih bank Anda (lihat Bagian 3 di bawah)
- Kunjungi cabang secara langsung — pembukaan rekening online belum tersedia bagi penduduk asing di sebagian besar bank. Pilih cabang dekat universitas, distrik internasional (Itaewon, Hongdae, Gangnam), atau komunitas ekspatriat — cabang-cabang ini memiliki lebih banyak pengalaman dengan orang asing dan lebih mungkin memiliki staf yang berbahasa Inggris
- Ambil nomor antrean (번호표) di pintu dan tunggu nomor Anda dipanggil
- Beri tahu teller bahwa Anda ingin membuka rekening bank sebagai orang asing ("외국인 계좌 개설하고 싶어요")
- Isi formulir aplikasi — staf biasanya akan membantu; versi bahasa Inggris sering tersedia di cabang yang ramah orang asing
- Minta secara spesifik hal-hal berikut:
- Kartu cek (kartu debit) dengan penggunaan global diaktifkan ("글로벌 체크카드")
- Pendaftaran internet banking / mobile banking
- Pengaturan notifikasi SMS
- Terima kartu debit Anda — biasanya diterbitkan di tempat
- Atur mobile banking di rumah — unduh aplikasinya dan daftar dengan nomor ARC dan nomor telepon Korea Anda
Prosesnya biasanya memakan waktu 30–60 menit.
Batas Transfer Awal
Rekening orang asing yang baru sering memiliki batas transfer harian — umumnya ₩1,000,000–₩5,000,000 per hari untuk internet banking, atau batas bulanan untuk transfer internasional. Jika Anda membutuhkan batas yang lebih tinggi (misalnya, untuk pembayaran deposit jeonse), kunjungi cabang dengan bukti tujuan dan minta peningkatan batas. Ini biasanya memakan waktu 1–2 hari kerja untuk diproses.
3. Bank Terbaik untuk Orang Asing — Perbandingan
Bank Utama yang Ramah Orang Asing
| Bank | Dukungan Bahasa Inggris | Aplikasi Seluler | Cocok Untuk |
|---|---|---|---|
| Hana Bank | Sangat baik — "Easy-One Pack" dalam bahasa Inggris, Mandarin, Jepang, Vietnam | "Hana One Q Global" (bahasa Inggris penuh) | Ekspatriat yang mengirim uang ke luar negeri; perusahaan internasional |
| KB Kookmin Bank | Baik — pusat pelanggan asing khusus; rekening "KB Welcome" | "KB Star Banking" (sebagian bahasa Inggris) | Ekspatriat jangka panjang; keluarga; keuntungan valuta asing |
| Shinhan Bank | Baik — banyak cabang ramah orang asing; aplikasi "Shinhan SOL" | "Shinhan SOL" (antarmuka bahasa Inggris tersedia) | Pelajar dan profesional di Seoul |
| Woori Bank | Baik — rekening "Fortune Salary"; jaringan ATM yang kuat | "Woori WON Banking" | Rekening penggajian; cakupan ATM yang kuat |
| NH NongHyup Bank | Sedang — cakupan terbaik di luar kota besar | Aplikasi NH | Penduduk di luar Seoul; daerah pedesaan |
| IBK Industrial Bank | Sedang — layanan khusus untuk pekerja asing | Aplikasi IBK | Pekerja pabrik asing; pemegang visa E-9 |
Strategi yang Direkomendasikan
Rekening utama: Buka di bank nasional besar (Hana, Kookmin, Shinhan, atau Woori) untuk gaji, sewa, dan utilitas. Pilih berdasarkan kedekatan cabang dan bank mana yang digunakan pemberi kerja Anda untuk penggajian.
Rekening sekunder: Setelah menetap, tambahkan rekening digital (KakaoPay, Toss, atau K Bank) untuk transfer antarpribadi yang cepat, membagi tagihan, dan kenyamanan sehari-hari. Aplikasi-aplikasi ini terintegrasi secara mendalam dengan kehidupan sehari-hari di Korea.
Spesialis Valuta Asing
- Hana Bank — infrastruktur valuta asing terkuat; layanan "Hana Easy Remit" untuk transfer ke luar negeri; kurs yang kompetitif untuk mata uang asing
- KB Kookmin Bank — "KB WISE Overseas Remittance" dengan diskon biaya
4. Bank Digital & Aplikasi Pembayaran Seluler
KakaoPay (카카오페이)
Platform pembayaran seluler dominan di Korea, terintegrasi dengan KakaoTalk (aplikasi perpesanan universal).
- Apa fungsinya: Transfer antarpribadi, pembagian tagihan, pembayaran kode QR, asuransi, investasi
- Untuk orang asing: Membutuhkan ARC dan rekening bank Korea yang tertaut. Beberapa orang asing melaporkan kesulitan dengan verifikasi identitas — coba Shinhan atau Hana Bank sebagai rekening tertaut, karena keduanya memiliki integrasi yang lebih baik. Kakao Bank sendiri (rekening tabungan/giro) saat ini dibatasi hanya untuk warga negara Korea.
- Mengapa ini penting: Hampir setiap orang Korea menggunakan KakaoPay. Jika Anda diajak membagi tagihan restoran, teman-teman akan mengharapkan Anda menggunakannya.
Toss (토스)
Aplikasi fintech yang berkembang pesat menawarkan perbankan, investasi, asuransi, dan transfer antarpribadi.
- Untuk orang asing: Pemegang ARC dapat membuka rekening Toss Bank penuh sepenuhnya lewat aplikasi (tersedia bagi penduduk asing sejak Mei 2022), meskipun pinjaman tanpa jaminan tidak ditawarkan kepada mereka; dompet Toss Pay juga dapat diakses
- Mengapa ini penting: Antarmuka yang sangat baik, bahasa Inggris tersedia di beberapa bagian aplikasi, sangat populer di kalangan orang Korea yang lebih muda
Naver Pay (네이버페이)
Terintegrasi dengan Naver (mesin pencari dan platform e-commerce dominan di Korea). Digunakan terutama untuk belanja online di Naver Smart Store dan merchant mitra.
K Bank (케이뱅크)
Bank yang hanya digital yang sedikit lebih mudah diakses oleh orang asing dibandingkan KakaoBank. Tanpa cabang — sepenuhnya seluler. Periksa status penerimaan ARC saat ini sebelum mencoba membuka.
Catatan Penting tentang Mobile Banking Korea
Aplikasi perbankan Korea secara historis sulit bagi orang asing karena ketergantungan pada plugin Active X, sistem verifikasi identitas khusus Korea, dan keamanan berbasis sertifikat. Situasinya telah membaik secara signifikan sejak 2023, tetapi Anda mungkin menemui:
- Persyaratan untuk sertifikat digital Korea (공동인증서, sebelumnya disebut 공인인증서) — semakin banyak digantikan oleh metode biometrik yang lebih sederhana
- Verifikasi OTP SMS yang mengharuskan nomor telepon Korea Anda cocok dengan ARC Anda
- Beberapa fitur hanya berfungsi di Android atau membutuhkan aplikasi keamanan khusus
Saat Anda membuka rekening bank, minta staf cabang untuk mengatur mobile banking untuk Anda di cabang sebelum Anda pergi — ini menghemat banyak frustrasi di rumah.
5. Menggunakan ATM di Korea
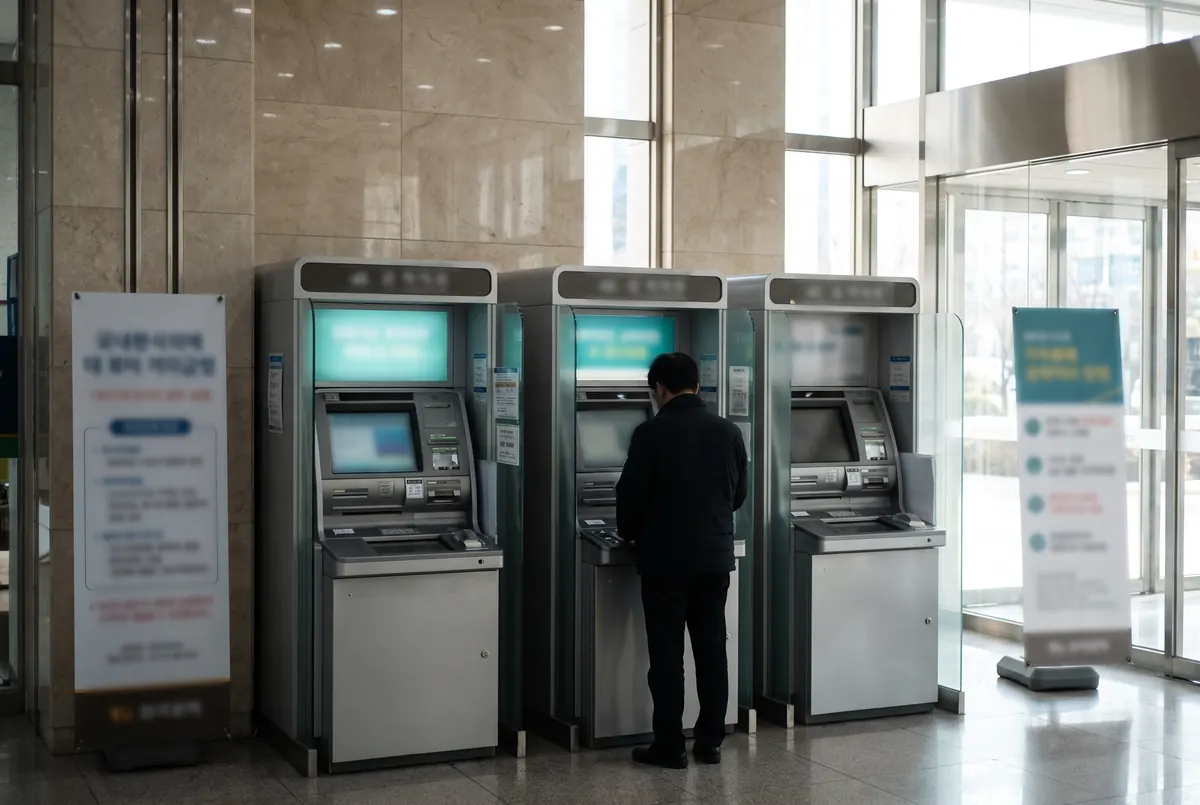
ATM Korea
ATM Korea tersedia secara luas di cabang bank, toko swalayan (GS25, CU, 7-Eleven memiliki ATM), stasiun kereta bawah tanah, dan pusat perbelanjaan.
- Sebagian besar ATM beroperasi 24 jam
- Antarmuka ATM Korea biasanya menawarkan opsi bahasa Inggris
- Biaya penarikan ATM: ₩0–₩1,000 untuk menggunakan ATM bank Anda sendiri; ₩1,000–₩2,000 untuk menggunakan ATM bank lain; biaya tambahan mungkin berlaku setelah jam kerja
Menggunakan Kartu Asing di ATM Korea
Kartu Visa, Mastercard, dan Union Pay internasional berfungsi di sebagian besar ATM Korea (cari logo kartu yang relevan).
- Biaya: Biasanya ₩3,000–₩5,000 per penarikan, ditambah biaya apa pun yang dikenakan bank asal Anda dan margin konversi mata uang
- ATM yang menerima kartu asing: Sebagian besar ATM toko swalayan GS25 dan 7-Eleven; semua ATM bank besar di kota; ATM Bandara Incheon 24 jam
- Batas harian: Sebagian besar ATM Korea membatasi penarikan kartu asing pada ₩700,000–₩1,000,000 per transaksi
Tips: Kartu Wise (tertaut dengan rekening multi-mata uang Wise) sering menawarkan biaya ATM yang jauh lebih rendah dan kurs pasar tengah dibandingkan kartu bank asing standar. Banyak ekspatriat di Korea menggunakan Wise sebagai kartu utama mereka selama minggu-minggu pertama sebelum rekening Korea mereka siap.
6. Transfer Uang Internasional: Mengirim Uang ke Kampung Halaman
Mengirim uang dari Korea ke negara asal Anda adalah legal, mudah, dan didukung oleh berbagai layanan. Berikut perbandingan opsi utama Anda.
Kerangka Hukum
Berdasarkan Undang-Undang Transaksi Valuta Asing Korea:
- Penduduk asing dapat mengirim uang ke luar negeri secara bebas hingga USD 50,000 per tahun tanpa dokumentasi khusus (sejak Januari 2026, batas ini dihitung per orang untuk gabungan semua bank dan aplikasi pengiriman uang)
- Jumlah di atas USD 50,000 per tahun memerlukan bukti sumber pendapatan (sertifikat pajak, slip gaji)
- Semua transfer di atas USD 10,000 per tahun dilaporkan ke National Tax Service — ini bersifat rutin dan bukan masalah jika pendapatan Anda sah
- Selalu daftarkan tujuan transfer (gaji, dukungan keluarga, tabungan) ke bank Anda untuk menghindari penundaan
Perbandingan Opsi Transfer
| Layanan | Biaya | Kurs | Kecepatan | Catatan |
|---|---|---|---|---|
| Transfer kawat bank Korea | ₩20,000–₩40,000 tetap + margin 1–2% | Kurs bank (dinaikkan) | 1–5 hari kerja | Paling andal untuk jumlah besar; bukti pendapatan mungkin diperlukan untuk transfer besar |
| Wise (TransferWise) | Biaya variabel rendah (~0,5–1%) | Kurs pasar tengah | Hari yang sama hingga 2 hari | Kurs terbaik untuk sebagian besar mata uang; pengiriman dari KRW saat ini memiliki keterbatasan |
| Sentbe | ₩2,500–₩5,000 tetap | Kurs kompetitif | Hari yang sama (beberapa rute) | Populer di kalangan ekspatriat di Korea; aplikasi mudah; batas USD 5,000/transaksi, USD 50,000/tahun |
| WireBarley | Biaya variabel rendah | Kompetitif | 1–2 hari | Bagus untuk rute USD/EUR/CAD |
| Hana Easy Remit | ₩5,000 tetap | Lebih baik daripada kurs bank standar | 1–2 hari | Produk Hana Bank; bagus untuk pelanggan Hana yang sudah mapan |
| Western Union | Variabel (USD 2.90–USD 75+) | Kurang kompetitif | Beberapa menit hingga hari yang sama | Tersedia luas; bagus untuk pengambilan tunai di negara penerima |
Tips praktis: Untuk pengiriman uang bulanan rutin, Sentbe atau WireBarley populer di kalangan ekspatriat karena biaya rendah dan kenyamanannya. Untuk transfer sekali besar (di atas USD 10,000), menggunakan bank Korea Anda langsung dengan dokumentasi yang disiapkan terlebih dahulu mungkin lebih lancar karena persyaratan kepatuhan.
Menerima Uang di Korea
Menerima transfer internasional ke rekening Korea Anda mudah. Berikan pengirim:
- Nama lengkap Anda (seperti yang terdaftar pada rekening bank)
- Kode SWIFT bank Anda (setiap bank memiliki satu — tanyakan ke cabang Anda)
- Nomor rekening bank Anda
- Nama bank dan alamat cabang (beberapa pengirim memerlukan ini)
Transfer internasional masuk biasanya diproses dalam 1–3 hari kerja.
7. Penukaran Mata Uang: Mendapatkan Kurs Terbaik
Di Mana Menukar Mata Uang
| Lokasi | Kurs | Catatan |
|---|---|---|
| Cabang bank | Bagus (dalam 1–2% dari pasar tengah) | Kurs resmi; aman; dokumentasi terkadang diperlukan untuk jumlah besar |
| Penukar uang Myeongdong (Seoul) | Sering sangat kompetitif | Populer di kalangan ekspatriat untuk penukaran kecil hingga menengah; kurs terpampang jelas; tanpa komisi |
| Loket penukaran bandara (Incheon) | Buruk (3–5% di atas pasar) | Nyaman tetapi mahal; hanya untuk keadaan darurat |
| Penarikan ATM (kartu asing) | Variabel — periksa kartu Anda | Sering lebih baik daripada loket bandara tetapi bergantung pada biaya |
| Kartu Wise | Kurs pasar tengah | Opsi terbaik untuk kebutuhan mata uang asing harian dalam jumlah kecil |
Penukar uang Myeongdong: Kantor penukaran mata uang tidak resmi yang terkonsentrasi di Myeongdong (Seoul pusat) dan beberapa distrik komersial lainnya adalah legal dan terkenal dengan kurs yang kompetitif. Mereka biasanya tidak mengenakan komisi — keuntungan berasal dari selisih antara kurs beli/jual. Bawa uang tunai, bandingkan 2–3 kantor, dan hindari yang menambahkan komisi di atas kurs yang terpampang.
Penukaran Uang Bandara
Bandara Incheon memiliki loket penukaran yang dioperasikan bank di lantai kedatangan dan keberangkatan. Kursnya jauh lebih buruk daripada alternatif kota. Tukar hanya jumlah minimum yang dibutuhkan saat tiba (₩50,000–₩100,000 untuk transportasi awal dan kebutuhan dasar), lalu tukar sisanya di bank kota atau Myeongdong.
Memahami Terminologi Kurs Korea
| Istilah Korea | Arti |
|---|---|
| 살 때 (sal ttae) | "Saat membeli" — kurs di mana bank menjual mata uang asing kepada Anda (lebih buruk bagi Anda) |
| 팔 때 (pal ttae) | "Saat menjual" — kurs di mana bank membeli mata uang asing dari Anda (lebih buruk bagi Anda) |
| 기준 환율 (gijun hwanyul) | Kurs referensi / kurs pasar tengah |
| 환전 수수료 (hwanjeon susuryeo) | Komisi/biaya penukaran mata uang |
8. Kartu Kredit Korea: Mendapatkannya sebagai Orang Asing
Bisakah Orang Asing Mendapatkan Kartu Kredit Korea?
Ya, tetapi persyaratannya lebih ketat daripada kartu debit:
- Pekerjaan yang stabil di Korea (kontrak kerja diperlukan)
- Minimal 3–6 bulan riwayat perbankan di bank penerbit
- Bukti pendapatan (slip gaji atau dokumen pajak)
- Riwayat kredit Korea (dibangun seiring waktu melalui aktivitas perbankan)
- Beberapa bank mensyaratkan penjamin Korea untuk penduduk yang lebih baru
Bank Korea biasanya tidak mempertimbangkan riwayat kredit asing. Anda memulai dari awal dalam sistem kredit Korea.
Cara Membangun Profil Kredit di Korea
- Buka rekening bank segera setelah Anda tiba
- Terima gaji Anda ke rekening Korea
- Atur pembayaran otomatis (utilitas, NHIS, telepon) dari rekening Korea Anda
- Setelah 3–6 bulan, ajukan kartu kredit di bank utama Anda
- Mulai dengan kartu berlimit rendah dan gunakan secara teratur — bayar penuh setiap bulan
Penerbit Kartu Kredit Utama
Kartu kredit Korea sering diterbitkan oleh afiliasi bank:
- KB Kookmin Card — jaringan terbesar; banyak opsi ramah orang asing
- Shinhan Card — manfaat bagus; dukungan bahasa Inggris terbatas
- Hyundai Card — populer untuk manfaat gaya hidup, desain, dan antarmuka aplikasi bahasa Inggris
- Samsung Card — diterima luas; aplikasi bagus
Manfaat Kartu Kredit Korea
Kartu kredit Korea menawarkan manfaat yang kompetitif:
- Cashback (캐시백): biasanya 0,1–1% pada kategori belanja
- Sistem poin (포인트): diskon dari peritel besar dan pengantaran makanan
- Fungsi kartu transportasi: beberapa kartu juga berfungsi sebagai kartu T-money
- Potongan pajak akhir tahun: belanja kartu kredit di atas 25% dari pendapatan tahunan menciptakan potongan pajak pada penyelesaian akhir tahun (lihat Bagian 10)
9. Pajak Korea untuk Penduduk Asing
Memahami kewajiban pajak Korea Anda mencegah kejutan. Sistem pajak Korea untuk orang asing terstruktur tetapi terdokumentasi dengan baik.
Status Domisili Pajak
Anda adalah penduduk pajak Korea jika Anda memiliki domisili atau tempat tinggal di Korea selama 183 hari atau lebih dalam satu tahun kalender.
- Penduduk pajak: Dikenakan pajak atas pendapatan di seluruh dunia dengan tarif progresif
- Bukan penduduk: Dikenakan pajak hanya atas pendapatan yang bersumber dari Korea
Sebagian besar orang asing yang bekerja di Korea dengan visa seri-E atau seri-F menjadi penduduk pajak dalam tahun pajak yang sama saat mereka tiba.
Tarif Pajak Penghasilan Korea (2026)
| Penghasilan Kena Pajak (KRW) | Tarif Pajak |
|---|---|
| Hingga ₩14,000,000 | 6% |
| ₩14,000,001–₩50,000,000 | 15% |
| ₩50,000,001–₩88,000,000 | 24% |
| ₩88,000,001–₩150,000,000 | 35% |
| ₩150,000,001–₩300,000,000 | 38% |
| ₩300,000,001–₩500,000,000 | 40% |
| Di atas ₩500,000,000 | 42–45% |
Pajak penghasilan daerah (jibang sodeukse) sebesar 10% dari tarif di atas ditambahkan.
Opsi Pajak Tetap 19% untuk Orang Asing
Ini adalah salah satu fakta keuangan terpenting bagi orang asing di Korea. Karyawan asing dapat memilih untuk membayar tarif pajak penghasilan tetap 19% (20,9% termasuk pajak daerah) atas pendapatan kerja mereka alih-alih struktur tarif progresif, hingga 20 tahun sejak hari pertama bekerja di Korea (saat ini berlaku bagi mereka yang mulai bekerja di Korea paling lambat 31 Desember 2026; usulan reformasi pajak 2026 yang masih dibahas akan menaikkan tarifnya menjadi 21% mulai penghasilan 2027 dan memperpanjang kelayakan hingga 2029).
- Tarif tetap ini menggantikan kelompok tarif progresif Korea (Anda tetap mengajukannya melalui penyelesaian pajak akhir tahun di tempat kerja Anda)
- Umumnya hanya menguntungkan bagi yang berpenghasilan tinggi: dalam data penyelesaian akhir tahun 2020, tarif ini terutama menguntungkan pekerja asing dengan total gaji ₩200 juta atau lebih, sementara sebagian besar pekerja dengan gaji sekitar ₩100 juta atau kurang membayar lebih sedikit dengan tarif progresif
- Anda tidak dapat mengklaim potongan (biaya medis, kartu kredit, tanggungan) dengan metode ini — hanya pilih jika tarif tetap benar-benar lebih rendah daripada tarif progresif Anda
- Pilih opsi ini setiap tahun dengan memberi tahu pemberi kerja Anda pada awal periode penyelesaian akhir tahun (Januari–Februari)
Konsultasikan dengan akuntan pajak Korea (세무사) untuk menghitung opsi mana yang lebih baik untuk tingkat pendapatan dan potongan spesifik Anda.
Perjanjian Penghindaran Pajak Berganda
Korea memiliki perjanjian pajak dengan lebih dari 90 negara untuk mencegah pendapatan yang sama dikenakan pajak dua kali. Jika Anda membayar pajak penghasilan Korea atas pendapatan yang bersumber dari Korea, negara asal Anda seharusnya memberi Anda kredit atau pembebasan. Perjanjian pajak AS-Korea sangat relevan bagi warga negara AS (yang harus melaporkan pajak AS terlepas dari di mana mereka tinggal).
Periksa status perjanjian negara Anda dengan Korea di situs web NTS (nts.go.kr/english).
10. Penyelesaian Pajak Akhir Tahun (연말정산)
Apa itu 연말정산?
Setiap Januari–Februari, pemberi kerja Korea melakukan penyelesaian pajak akhir tahun (연말정산) untuk semua karyawan. Sepanjang tahun, pajak penghasilan dipotong dari gaji Anda berdasarkan perkiraan. Penyelesaian ini menghitung kewajiban pajak Anda yang sebenarnya dan kemudian:
- Mengembalikan kepada Anda jika Anda membayar lebih (orang Korea menyebutnya "gaji bulan ke-13")
- Menagih Anda lebih jika Anda membayar kurang
Karyawan asing yang menerima pendapatan gaji Korea termasuk dalam proses ini, ditangani oleh departemen SDM/akuntansi pemberi kerja mereka.
Siapa yang TIDAK Melakukan 연말정산
- Wiraswasta dan pekerja lepas mengajukan Surat Pemberitahuan Pajak Penghasilan Komprehensif (종합소득세) tersendiri paling lambat 31 Mei setiap tahun
- Orang asing yang memilih tarif pajak tetap 19% tidak mengklaim potongan apa pun — penyelesaian hanya menerapkan 19% atas total gaji mereka, termasuk tunjangan yang biasanya tidak dikenai pajak
Apa yang Dapat Anda Potong?
Penduduk asing dapat mengklaim banyak potongan yang sama seperti orang Korea:
| Kategori Potongan | Catatan |
|---|---|
| Biaya medis | Belanja di rumah sakit dan apotek yang ditanggung NHIS; biaya yang melebihi 3% dari total pendapatan |
| Belanja kartu kredit/debit | Belanja di atas 25% dari pendapatan tahunan menciptakan potongan (15–40% dari kelebihan, tergantung jenis kartu) |
| Potongan tanggungan | Untuk pasangan dan anak dengan pendapatan di bawah ₩1,000,000/tahun |
| Premi asuransi | Kontribusi NHIS, asuransi jiwa |
| Donasi amal | Kepada lembaga amal Korea yang terdaftar |
| Biaya pendidikan | Untuk biaya kuliah anak (sekolah Korea; ada batasan) |
| Tidak tersedia bagi orang asing: | Hanya potongan tabungan langganan perumahan (주택청약저축). Sejak tahun pajak 2021, pekerja asing yang berstatus penduduk dapat mengklaim kredit pajak sewa bulanan (월세 세액공제) dan potongan bunga pinjaman perumahan dengan syarat yang sama seperti warga Korea |
Cara Mengajukan (Karyawan)
Tim SDM pemberi kerja Anda akan memandu Anda. Alat utamanya adalah sistem National Tax Service Hometax (국세청 홈택스):
- Masuk di hometax.go.kr menggunakan nomor ARC dan nomor telepon Korea Anda
- Akses 연말정산 간소화 서비스 (Layanan Penyederhanaan Penyelesaian Pajak Akhir Tahun) — ini secara otomatis menggabungkan data medis, asuransi, belanja kartu, dan data yang dapat dipotong lainnya
- Unduh data Anda sebagai PDF dan serahkan ke departemen SDM pemberi kerja Anda sebelum tenggat waktu (biasanya akhir Januari)
- Pemberi kerja Anda mengajukan penyelesaian ke NTS paling lambat 10 Maret
- Pengembalian atau pembayaran tambahan muncul di slip gaji Februari atau Maret Anda
NTS menyediakan versi bahasa Inggris dari layanan penyederhanaan — kategori yang berlaku untuk orang asing diberi label dalam bahasa Inggris. NTS juga memiliki alat penghitungan otomatis untuk orang asing di nts.go.kr/english.
Kesalahan Umum yang Harus Dihindari
- Mengklaim tanggungan dengan pendapatan di atas ₩1,000,000 (₩5,000,000 jika hanya gaji) — ini membatalkan potongan
- Melupakan potongan kartu kredit Anda — ini sering menjadi sumber pengembalian terbesar bagi pengguna kartu aktif
- Tidak mengklaim biaya medis — biaya rumah sakit, klinik, atau apotek apa pun yang dibayar dari kantong sendiri di atas ambang batas 3% dari pendapatan dapat dipotong
- Mengasumsikan pemberi kerja Anda menanggung segalanya — jika Anda memiliki pendapatan sampingan, pendapatan investasi, atau pendapatan dari beberapa pemberi kerja, Anda mungkin perlu mengajukan surat pemberitahuan pajak penghasilan komprehensif tersendiri
11. Pensiun Nasional untuk Orang Asing
Pendaftaran Wajib
Sebagian besar orang asing yang bekerja di Korea terdaftar di National Pension Service (국민연금공단, NPS). Tarif kontribusinya adalah 4,75% dari gaji kotor dari karyawan dan pemberi kerja (total 9,5% pada 2026), naik 0,5 poin persentase per tahun hingga mencapai 13% pada 2033.
Perjanjian Totalisasi
Korea telah menandatangani Perjanjian Jaminan Sosial/Totalisasi dengan 43 negara (42 di antaranya berlaku per Desember 2025) termasuk AS, Jerman, Kanada, Australia, Inggris, Prancis, Jepang, dan lainnya. Berdasarkan perjanjian ini:
- Anda dapat menghindari kontribusi ganda (membayar pensiun di Korea dan negara asal secara bersamaan)
- Periode kontribusi pensiun Anda di kedua negara dapat digabungkan untuk memenuhi ambang batas kelayakan manfaat pensiun
Untuk mengklaim pembebasan:
- Dapatkan Certificate of Coverage dari otoritas pensiun negara asal Anda yang mengonfirmasi bahwa Anda berkontribusi pada pensiun negara asal Anda
- Serahkan ini ke pemberi kerja Anda dan kantor NPS Korea
- Pemberi kerja Anda kemudian akan berhenti memotong kontribusi pensiun Korea
Periksa apakah negara Anda memiliki perjanjian totalisasi di situs web NPS nps.or.kr (bagian bahasa Inggris tersedia).
Pengembalian Pensiun saat Keberangkatan
Jika Anda meninggalkan Korea secara permanen, Anda dapat menerima pengembalian sekaligus atas kontribusi pensiun Korea Anda (beserta bunganya) hanya jika negara Anda memberikan pengembalian serupa kepada warga Korea (asas timbal balik), perjanjian jaminan sosial negara Anda dengan Korea mengatur pengembalian (misalnya AS, Kanada, Jerman, Australia), atau Anda diasuransikan dengan visa E-8, E-9, atau H-2. Ajukan di kantor NPS sebelum berangkat dengan ARC, laporan pensiun, dan dokumentasi keberangkatan Anda.
12. Berinvestasi di Korea: Dasar-dasar untuk Orang Asing
Bisakah Orang Asing Berinvestasi di Korea?
Ya. Penduduk asing dengan ARC yang valid dapat membuka rekening investasi dan berinvestasi pada:
- Saham Korea (terdaftar di KRX — bursa KOSPI dan KOSDAQ)
- Obligasi Korea dan surat berharga pemerintah
- Reksa dana dan ETF
- Properti (orang asing dapat membeli properti dalam sebagian besar kasus, meskipun aturan anti-spekulasi berlaku di area tertentu)
Membuka Rekening Sekuritas
Sebagian besar bank besar memiliki perusahaan sekuritas afiliasi:
- KB Securities (KB국민은행 계열)
- Samsung Securities
- Mirae Asset Securities
- Kiwoom Securities — populer di kalangan investor ritel; ada dukungan bahasa Inggris
Anda dapat membuka rekening trading di cabang dengan ARC dan rekening bank Anda. Aplikasi pialang Korea (MTS — Mobile Trading System) berkembang dengan baik tetapi sebagian besar dalam bahasa Korea.
Pajak atas Pendapatan Investasi
- Pendapatan dividen: Dikenakan tarif pemotongan tetap 15,4% (pajak penghasilan 14% + pajak daerah 1,4%)
- Keuntungan modal (saham Korea): Saat ini dibebaskan untuk investor kecil; rencana pajak penghasilan investasi keuangan (금융투자소득세) dihapus oleh Majelis Nasional pada Desember 2024, sehingga aturan yang ada tetap berlaku (pajak hanya untuk pemegang saham besar)
- Pendapatan bunga: Dikenakan tarif pemotongan 15,4%
- Pendapatan investasi dari sumber asing: Harus dideklarasikan jika Anda adalah penduduk pajak Korea
Persyaratan Pelaporan
Penduduk asing yang memiliki rekening keuangan luar negeri dengan total saldo melebihi ₩500 juta pada hari terakhir bulan mana pun dalam setahun harus melaporkannya ke NTS pada bulan Juni tahun berikutnya (orang asing yang tinggal di Korea 5 tahun atau kurang dalam 10 tahun terakhir dikecualikan). Kegagalan melaporkan membawa sanksi yang signifikan.
13. Penipuan Keuangan yang Menargetkan Orang Asing
Korea umumnya aman, tetapi penipuan keuangan memang menargetkan orang asing, terutama pendatang baru.
Penipuan Umum
Skema investasi palsu:
Imbal hasil investasi yang "terlalu bagus untuk menjadi kenyataan" yang ditawarkan melalui media sosial atau perpesanan grup ekspatriat. Ini sering menargetkan guru dan pekerja asing dengan janji keuntungan mata uang kripto atau forex. Jangan pernah menginvestasikan uang melalui saluran informal berdasarkan rekomendasi media sosial.
Penipuan telepon (보이스피싱, voice phishing):
Penelepon berpura-pura berasal dari imigrasi, polisi, atau NTS, mengklaim Anda berutang denda atau sedang dalam penyelidikan. Mereka menekan Anda untuk segera mentransfer uang. Lembaga pemerintah Korea tidak pernah menuntut uang melalui telepon. Tutup telepon dan hubungi lembaga terkait secara langsung menggunakan nomor resmi mereka.
Pesan bank phishing:
Pesan SMS palsu yang mengklaim rekening Anda ditangguhkan atau bahwa Anda telah menerima uang, dengan tautan ke situs perbankan palsu. Jangan pernah mengklik tautan dalam pesan SMS perbankan — buka langsung aplikasi atau situs web bank Anda.
Penipuan deposit sewa:
Dibahas dalam panduan Perumahan — selalu verifikasi kepemilikan properti melalui 등기부등본 sebelum mentransfer deposit apa pun.
Jika Anda Mencurigai Penipuan
- Saluran Bantuan Penipuan Keuangan: 1332 (Financial Supervisory Service)
- Polisi: 112
- National Tax Service: 126
- Laporkan aktivitas perbankan yang mencurigakan ke bank Anda segera — bank Korea membekukan rekening dengan cepat ketika penipuan dilaporkan
14. Glosarium Istilah Perbankan & Keuangan Korea
| Korea | Pengucapan | Arti dalam Bahasa Indonesia |
|---|---|---|
| 은행 | eunhaeng | Bank |
| 계좌 | gyejwa | Rekening bank |
| 통장 | tongjang | Buku tabungan bank |
| 체크카드 | chekeu kadeu | Kartu debit |
| 신용카드 | sinyong kadeu | Kartu kredit |
| ATM | ATM | ATM (kata yang sama) |
| 현금 | hyeongeum | Uang tunai |
| 이체 | iche | Transfer bank |
| 계좌번호 | gyejwa beonho | Nomor rekening bank |
| 공동인증서 (sebelumnya 공인인증서) | gongdong injeungseo | Sertifikat digital resmi (untuk autentikasi perbankan) |
| 인터넷뱅킹 | internet banking | Perbankan online |
| 모바일뱅킹 | mobile banking | Mobile banking |
| 해외송금 | haewae songgeum | Transfer uang internasional |
| 환전 | hwanjeon | Penukaran mata uang |
| 환율 | hwanyul | Kurs |
| 원금 | won-geum | Jumlah pokok |
| 이자 | ija | Bunga |
| 이자율 | ijayul | Suku bunga |
| 수수료 | susuryeo | Biaya / komisi |
| 연말정산 | yeonmal jeongsan | Penyelesaian pajak akhir tahun |
| 소득세 | sodeukse | Pajak penghasilan |
| 지방소득세 | jibang sodeukse | Pajak penghasilan daerah |
| 원천징수 | woncheon jingsu | Pemotongan pajak di sumber |
| 세금환급 | segeum hwanggeup | Pengembalian pajak |
| 홈택스 | hom-taeksu | Hometax (sistem pajak online NTS) |
| 국세청 | gukse-cheong | National Tax Service (NTS) |
| 국민연금 | gukmin yeon-geum | Pensiun Nasional |
| 퇴직연금 | toejik yeon-geum | Pensiun pensiun (dana pensiun) |
| 적금 | jeokgeum | Rekening tabungan berjangka |
| 예금 | yegeum | Rekening tabungan / deposito |
| 대출 | daechul | Pinjaman |
| 보이스피싱 | boiseu pi-sing | Voice phishing / penipuan telepon |
| 세무사 | semusa | Akuntan pajak |
| 공인회계사 | gongin hoegyesa | Akuntan Publik Bersertifikat (CPA) |
Pertanyaan yang sering diajukan
Bisakah warga asing membuka rekening bank di Korea tanpa ARC?
Beberapa bank Korea mau membuka rekening dasar hanya dengan paspor dan visa, tetapi biasanya batas transfernya rendah dan tidak ada akses internet banking, kartu debit, atau aplikasi pembayaran. Rekening dengan fitur lengkap umumnya memerlukan Kartu Registrasi Orang Asing (ARC) dan nomor telepon Korea atas nama Anda sendiri. Sejak Maret 2025, semakin banyak bank juga menerima ARC seluler dari aplikasi ID seluler pemerintah sebagai pengganti kartu plastik.
Berapa banyak uang yang boleh dikirim warga asing ke luar negeri dari Korea per tahun?
Penduduk asing dapat mengirim hingga USD 50,000 per tahun dari Korea tanpa dokumen pendukung. Sejak Januari 2026, sistem ORIS milik Bank of Korea memantau batas ini per orang untuk gabungan semua bank dan aplikasi pengiriman uang. Jumlah yang lebih besar diperbolehkan jika Anda membuktikan uang itu berasal dari penghasilan di Korea, misalnya dengan slip gaji, kontrak kerja, atau sertifikat pembayaran pajak. Total pengiriman di atas USD 10,000 per tahun dilaporkan ke National Tax Service.
Berapa tarif iuran Pensiun Nasional di Korea pada 2026?
Pada 2026, iuran Pensiun Nasional adalah 9,5% dari gaji bulanan: 4,75% dipotong dari gaji karyawan dan 4,75% dibayar pemberi kerja. Ini kenaikan pertama dalam 28 tahun dan akan naik 0,5 poin persentase setiap Januari hingga mencapai 13% pada 2033. Sebagian besar karyawan asing terdaftar; pengecualiannya antara lain orang yang dicakup perjanjian jaminan sosial dan memiliki sertifikat cakupan dari sistem pensiun negara asalnya.
Bisakah saya mendapatkan kembali iuran Pensiun Nasional Korea saat meninggalkan Korea?
Hanya dalam kasus tertentu. National Pension Service membayar pengembalian sekaligus (iuran beserta bunga) kepada warga asing yang pergi jika negaranya memberikan pengembalian serupa kepada warga Korea, jika perjanjian jaminan sosial negaranya dengan Korea memuat klausul pengembalian (seperti AS, Kanada, Jerman, atau Australia), atau jika mereka diasuransikan dengan visa E-8, E-9, atau H-2. Ajukan di cabang NPS mana pun atau di loket Bandara Incheon dengan paspor, ARC, data rekening bank, dan bukti keberangkatan.
Haruskah warga asing memilih tarif pajak penghasilan tetap 19% di Korea?
Biasanya hanya jika gajinya sangat tinggi. Tarif tetap 19% (20,9% dengan pajak daerah) berlaku untuk seluruh gaji Anda, termasuk tunjangan yang biasanya tidak dikenai pajak, dan menghapus semua potongan dan kredit, seperti belanja kartu, biaya medis, dan kredit sewa. Sebagian besar pekerja asing yang berpenghasilan sekitar ₩100 juta atau kurang membayar jauh lebih sedikit dengan tarif progresif. Opsi ini tersedia bagi warga asing yang mulai bekerja di Korea paling lambat 31 Desember 2026, hingga 20 tahun.
Bisakah warga asing mengklaim kredit pajak sewa bulanan di Korea?
Bisa. Sejak tahun pajak 2021, pekerja asing berstatus penduduk di Korea dapat mengklaim kredit pajak sewa bulanan (월세 세액공제) saat penyelesaian pajak akhir tahun dengan syarat yang sama seperti warga Korea: Anda harus memiliki ARC atau laporan tempat tinggal domestik, tidak memiliki rumah, berada di bawah batas gaji serta batas luas atau harga hunian, dan sudah mendaftarkan alamat yang disewa. Kreditnya 15–17% dari sewa yang dibayar. Kredit ini tidak tersedia jika Anda memilih tarif pajak tetap 19%.
Sumber resmi
Aturan, biaya, dan tenggat waktu bisa berubah. Pastikan detailnya ke sumber resmi sebelum Anda bertindak.
- National Tax Service (English) nts.go.kr
- Hometax — NTS online tax filing hometax.go.kr
- National Pension Service — Lump-sum Refund for Foreigners nps.or.kr
- Financial Supervisory Service (English) fss.or.kr
- Bank of Korea (English) bok.or.kr
Penafian: Tarif pajak, kebijakan perbankan, dan peraturan keuangan berubah secara berkala. Informasi pada halaman ini mencerminkan data terbaik yang tersedia per Oktober 2026. Konsultasikan dengan National Tax Service (nts.go.kr/english, saluran bantuan 126) dan bank Anda langsung untuk informasi terkini. Untuk situasi pajak yang rumit — terutama yang melibatkan domisili ganda, perjanjian penghindaran pajak berganda, pendapatan asing, atau rekening investasi — konsultasikan dengan akuntan pajak Korea yang berkualifikasi (세무사) atau profesional pajak internasional yang memahami Korea.
Terakhir ditinjau: · livinginkorea.org