重要ポイントまとめ
- 韓国の国民年金の保険料率は、2026年1月1日に給与の9.5%(従業員4.75%、雇用主4.75%)に上がり、2033年に13%になるまで毎年0.5ポイントずつ上がります。
- 韓国の外国人居住者は、証明書類なしで年間50,000米ドルまで海外に送金できます。それを超える送金には、給与明細や納税証明書など、韓国での収入の証明が必要です。
- 2026年12月31日までに韓国で働き始めた外国人従業員は、最長20年間、一律19%の所得税(地方税込みで20.9%)を選択できますが、控除や税額控除はすべて受けられなくなります。
- 2025年3月から、韓国の14歳以上の登録外国人は、政府のモバイル身分証アプリのモバイルARCを使って、ShinhanやHanaなど対応が広がっている銀行で口座を開設できます。
- 韓国で働く居住者の外国人は、一律19%の税率を選んでいない限り、韓国人と同じ条件で、年末調整の際に月家賃の税額控除(월세 세액공제)を受けられます。
- 出国する外国人が韓国の国民年金の一時金還付を受けられるのは、相互主義、社会保障協定の還付規定、またはE-8、E-9、H-2の在留資格による場合だけです。
- 韓国でボイスフィッシングや金融詐欺にあったら、金融監督院(1332)または警察(112)に通報し、すぐに銀行に受取口座の凍結を依頼してください。
クイックリンク: 国税庁(英語) · Hometax(税務申告) · 韓国銀行 · NTSヘルプライン:126 · Hana Easy Remit:1599-1111 · Sentbe:sentbe.com
目次
- 韓国の銀行口座が必要な理由
- 銀行口座の開設:必要書類と手続き
- 外国人におすすめの銀行 — 比較
- デジタル銀行とモバイル決済アプリ
- 韓国でのATMの使い方
- 国際送金:母国への送金
- 両替:最もお得なレートを得る方法
- 韓国のクレジットカード:外国人としての取得方法
- 外国人居住者のための韓国の税金
- 年末調整(연말정산)
- 外国人のための国民年金
- 韓国での投資:外国人のための基礎知識
- 外国人を狙った金融詐欺
- 韓国の銀行・金融用語集
1. 韓国の銀行口座が必要な理由
韓国の銀行口座は、1〜2か月以上滞在する人にとっては必須です。ほぼすべての生活基盤を支えています。
- 給与や奨学金の受け取り — 韓国の雇用主や大学は、直接振込のために韓国の銀行口座を求めます
- 家賃の支払い — 大家はほぼ例外なく現金ではなく銀行振込を求めます
- 公共料金 — 電気、ガス、水道、インターネットはすべて韓国の口座からの自動引き落としで支払います
- 携帯電話プラン — 後払いの携帯電話契約には、自動支払いのために韓国の銀行口座が必要です
- NHIS(健康保険)の保険料 — 国民健康保険には自動引き落としの設定が必要です
- モバイル決済アプリ — KakaoPay、Toss、Naver Payはすべて、連携した韓国の口座を必要とします
- オンラインショッピング — 韓国のEコマース(Coupang、Baemin、Naver Shopping)は韓国の銀行を中心に構築されています
- ARCの住所登録 — 多くの行政サービスが本人確認のために銀行口座を利用します
韓国の銀行口座がないと、韓国での日常生活は格段に不便になります。口座開設は、ARCを受け取った後の最優先の金融タスクとすべきです。
2. 銀行口座の開設:必要書類と手続き
必要なもの
| 書類 | 備考 |
|---|---|
| ARC(外国人登録証) | フル機能の口座には必須。ほとんどの銀行はARCなしではオンラインバンキングを発行しません |
| パスポート | ARCと併せて予備の身分証明書として持参してください |
| 韓国の電話番号 | SMSによるOTP(ワンタイムパスワード)認証とモバイルバンキングに必要です |
| 住所証明 | 賃貸契約書または公共料金の請求書(一部の支店では必要ですが、多くは不要です) |
| 雇用契約書/学生証 | 一部の銀行は目的(給与、学費など)の証明を求めます — 役立ちますが、常に必要というわけではありません |
モバイルARC — 2025年3月から開始
2025年3月21日以降、対応する銀行が増えており(まずShinhan、Hana、iM Bank、Busan Bank、Jeonbuk Bank、Jeju Bankが対応し、Woori、NH NongHyupなどの銀行も段階的に続いています)、物理的なカードの代わりに政府のデジタルID アプリを通じたモバイルARCを受け付けています。これは、入国管理局での登録後に物理的なARCがまだ処理中の場合に役立ちます。
ARCなしで口座を開設できますか?
一部の銀行は、パスポートとビザだけで制限付き口座を開設できますが、大きな制約があります。インターネットバンキングなし、デビットカードなし(またはATM専用)、引き出し限度額が低い、モバイル決済アプリへのアクセスなし、などです。これは主に一時的な解決策として役立ちます。
おすすめ: フル機能の口座を開設する前に、ARCを取得するまで待ちましょう。入国管理局で申請してからの一般的な待ち時間は4〜6週間です。
ステップ・バイ・ステップの手続き
- 銀行を選ぶ(下記のセクション3を参照)
- 支店に直接訪問する — オンラインでの口座開設は、ほとんどの銀行でまだ外国人居住者には利用できません。大学の近く、国際的な地区(梨泰院、弘大、江南)、または外国人コミュニティの近くの支店を選びましょう — これらの支店は外国人への対応経験が豊富で、英語を話せるスタッフがいる可能性が高いです
- 入り口で番号札(번호표)を取り、自分の番号が呼ばれるのを待ちます
- 窓口担当者に、外国人として銀行口座を開設したいと伝えます(「외국인 계좌 개설하고 싶어요」)
- 申込書に記入する — 通常スタッフが手伝ってくれます。外国人に対応した支店では英語版が用意されていることが多いです
- 以下を具体的に依頼してください:
- グローバル利用を有効にしたチェックカード(デビットカード)(「글로벌 체크카드」)
- インターネットバンキング/モバイルバンキングの登録
- SMS通知の設定
- デビットカードを受け取る — 通常はその場で発行されます
- 自宅でモバイルバンキングを設定する — アプリをダウンロードし、ARC番号と韓国の電話番号で登録します
手続きには通常30〜60分かかります。
初期の振込限度額
新規の外国人口座には、1日あたりの振込限度額が設定されていることがよくあります — インターネットバンキングでは一般的に1日あたり₩1,000,000〜₩5,000,000、または国際送金には月間限度額が設定されます。より高い限度額が必要な場合(例:チョンセ保証金の支払い)は、目的の証明書を持って支店を訪れ、限度額の引き上げを依頼してください。これには通常、処理に1〜2営業日かかります。
3. 外国人におすすめの銀行 — 比較
主要な外国人対応の銀行
| 銀行 | 英語対応 | モバイルアプリ | おすすめの用途 |
|---|---|---|---|
| Hana Bank | 優秀 — 英語、中国語、日本語、ベトナム語の「Easy-One Pack」 | 「Hana One Q Global」(完全英語対応) | 海外送金をする外国人;国際企業 |
| KB Kookmin Bank | 良好 — 専用の外国人顧客センター;「KB Welcome」口座 | 「KB Star Banking」(一部英語対応) | 長期滞在の外国人;家族;為替の特典 |
| Shinhan Bank | 良好 — 外国人対応の支店が多い;「Shinhan SOL」アプリ | 「Shinhan SOL」(英語UI利用可能) | ソウルの学生や社会人 |
| Woori Bank | 良好 — 「Fortune Salary」口座;強力なATMネットワーク | 「Woori WON Banking」 | 給与口座;広範なATMカバー範囲 |
| NH NongHyup Bank | 普通 — 大都市以外で最も広いカバー範囲 | NHアプリ | ソウル以外の居住者;地方 |
| IBK Industrial Bank | 普通 — 外国人労働者向けの専門サービス | IBKアプリ | 外国人工場労働者;E-9ビザ保有者 |
おすすめの戦略
メイン口座: 給与、家賃、公共料金のために、主要な全国規模の銀行(Hana、Kookmin、Shinhan、またはWoori)で開設しましょう。支店の近さと、雇用主が給与振込に使用している銀行をもとに選んでください。
サブ口座: 落ち着いたら、迅速な個人間送金、割り勘、日常の利便性のために、デジタル口座(KakaoPay、Toss、またはK Bank)を追加しましょう。これらのアプリは韓国の日常生活に深く統合されています。
外国為替の専門銀行
- Hana Bank — 最も強力な外国為替インフラ;海外送金向けの「Hana Easy Remit」サービス;外貨に対する競争力のある為替レート
- KB Kookmin Bank — 手数料割引付きの「KB WISE Overseas Remittance」
4. デジタル銀行とモバイル決済アプリ
KakaoPay(카카오페이)
韓国を代表するモバイル決済プラットフォームで、KakaoTalk(誰もが使うメッセージアプリ)と統合されています。
- できること: 個人間送金、割り勘、QRコード決済、保険、投資
- 外国人向け: ARCと連携した韓国の銀行口座が必要です。一部の外国人は本人確認に困難があると報告しています — 連携口座としてShinhanまたはHana Bankを試してみてください。これらの銀行はより良い統合がされています。Kakao Bank本体(貯蓄/当座口座)は現在、韓国国民に限定されています。
- 重要な理由: ほぼすべての韓国人がKakaoPayを使っています。レストランで割り勘に誘われた場合、友人はあなたがそれを使うことを期待するでしょう。
Toss(토스)
銀行業務、投資、保険、個人間送金を提供する、急成長中のフィンテックアプリです。
- 外国人向け: ARC保有者は、アプリだけでToss Bankの正規口座を開設できます(2022年5月から外国人居住者も利用可能)。ただし、外国人は無担保ローンを利用できません。Toss Payウォレットも利用できます
- 重要な理由: 優れたインターフェース、アプリの一部で英語が利用可能、若い韓国人の間で非常に人気があります
Naver Pay(네이버페이)
Naver(韓国を代表する検索エンジンおよびEコマースプラットフォーム)と統合されています。主にNaver Smart Storeや提携店舗でのオンラインショッピングに使われます。
K Bank(케이뱅크)
KakaoBankよりも外国人にとってやや利用しやすい、デジタル専用銀行です。支店はなく、完全にモバイルで完結します。開設を試みる前に、現在のARC受け入れ状況を確認してください。
韓国のモバイルバンキングに関する重要な注意点
韓国の銀行アプリは、Active Xプラグインへの依存、韓国語のみの本人確認システム、証明書ベースのセキュリティのため、歴史的に外国人にとって使いにくいものでした。状況は2023年以降大幅に改善されましたが、以下のような問題に遭遇する可能性があります。
- 韓国のデジタル証明書(공동인증서、旧称:공인인증서)の要求 — より簡単な生体認証方式に徐々に置き換えられています
- 韓国の電話番号がARCと一致することを要求するSMS OTP認証
- 一部の機能がAndroidでのみ動作する、または特定のセキュリティアプリを必要とする
銀行口座を開設する際は、店を出る前に支店スタッフに店頭でモバイルバンキングを設定してもらうよう依頼しましょう — これにより、自宅での大きなストレスを回避できます。
5. 韓国でのATMの使い方
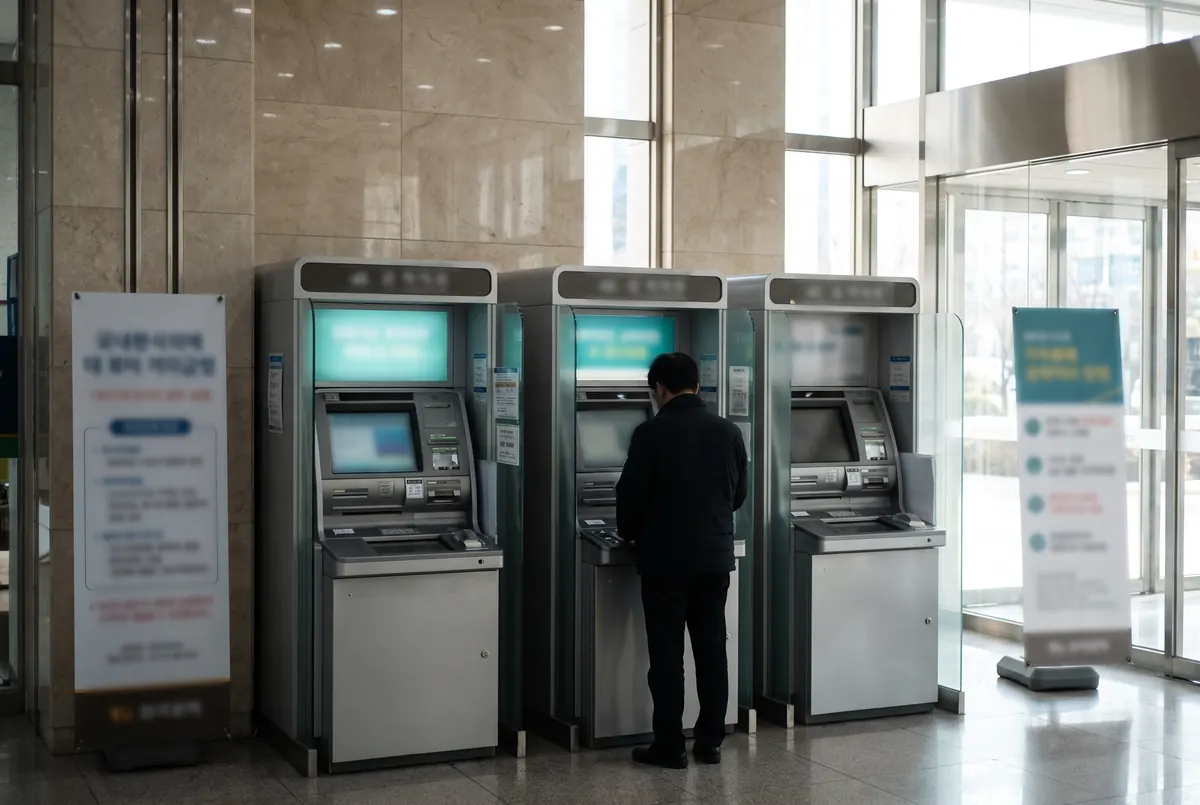
韓国のATM
韓国のATMは、銀行の支店、コンビニ(GS25、CU、7-ElevenにATMがあります)、地下鉄駅、ショッピングセンターなど、広く利用できます。
- ほとんどのATMは24時間稼働しています
- 韓国のATMのインターフェースは通常、英語の言語オプションを提供しています
- ATMの引き出し手数料:自分の銀行のATMを利用する場合は₩0〜₩1,000;他行のATMを利用する場合は₩1,000〜₩2,000;時間外には追加手数料がかかる場合があります
韓国のATMで海外発行カードを使う
国際的なVisa、Mastercard、Union Payのカードは、ほとんどの韓国のATMで利用できます(該当するカードのロゴを探してください)。
- 手数料: 通常、1回の引き出しにつき₩3,000〜₩5,000、加えて自国の銀行が請求する手数料と通貨換算マージン
- 海外発行カードに対応するATM: ほとんどのGS25と7-ElevenのコンビニATM;都市部のすべての主要銀行ATM;仁川空港のATM(24時間)
- 1日の限度額: ほとんどの韓国のATMは、海外発行カードの引き出しを1回の取引につき₩700,000〜₩1,000,000に制限しています
ヒント: Wiseカード(Wiseのマルチカレンシー口座に連携)は、標準的な海外発行銀行カードと比べて、ATM手数料が大幅に低く、中値の為替レートを提供することがよくあります。韓国の多くの外国人は、韓国の口座が設定されるまでの最初の数週間、Wiseをメインのカードとして使っています。
6. 国際送金:母国への送金
韓国から母国への送金は合法で、簡単に行え、複数のサービスに対応しています。主な選択肢の比較は以下のとおりです。
法的な枠組み
韓国の外国為替取引法のもとで:
- 外国人居住者は、特別な書類なしで年間50,000米ドルまで自由に海外送金できます(2026年1月からは、この上限はすべての銀行と送金アプリを合算して個人ごとに管理されます)
- 年間50,000米ドルを超える金額には、収入源の証明(納税証明書、給与明細)が必要です
- 年間10,000米ドルを超えるすべての送金は国税庁に報告されます — これは通常の手続きであり、収入が正当なものであれば問題ありません
- 遅延を避けるため、必ず送金の目的(給与、家族の扶養、貯蓄)を銀行に登録してください
送金オプションの比較
| サービス | 手数料 | 為替レート | 速度 | 備考 |
|---|---|---|---|---|
| 韓国の銀行電信送金 | ₩20,000〜₩40,000の定額 + 1〜2%のマージン | 銀行レート(上乗せあり) | 1〜5営業日 | 大きな金額に最も信頼できる;大口送金には収入証明が必要な場合があります |
| Wise(TransferWise) | 低めの変動手数料(約0.5〜1%) | 中値レート | 当日〜2日 | ほとんどの通貨で最良のレート;KRWからの送金には現在制限があります |
| Sentbe | ₩2,500〜₩5,000の定額 | 競争力のあるレート | 当日(一部のルート) | 韓国の外国人に人気;使いやすいアプリ;限度額は1回の取引につき5,000米ドル、年間50,000米ドル |
| WireBarley | 低めの変動手数料 | 競争力あり | 1〜2日 | USD/EUR/CADのルートに適しています |
| Hana Easy Remit | ₩5,000の定額 | 標準的な銀行レートより良い | 1〜2日 | Hana Bankの商品;既存のHana顧客に適しています |
| Western Union | 変動(2.90米ドル〜75米ドル超) | 競争力は低め | 数分〜当日 | 広く利用可能;受取国での現金受け取りに適しています |
実用的なヒント: 毎月の定期送金には、低手数料と利便性から、外国人の間でSentbeまたはWireBarleyが人気です。大口の一回限りの送金(10,000米ドル超)には、コンプライアンス要件のため、事前に書類を準備した上で韓国の銀行を直接利用する方がスムーズな場合があります。
韓国でお金を受け取る
韓国の口座への国際送金の受け取りは簡単です。送金者に以下を伝えてください。
- あなたのフルネーム(銀行口座に登録されているもの)
- あなたの銀行のSWIFTコード(各銀行に1つあります — 支店に尋ねてください)
- あなたの銀行口座番号
- 銀行名と支店の住所(一部の送金者はこれを必要とします)
海外からの送金の受け取りは、通常1〜3営業日以内に処理されます。
7. 両替:最もお得なレートを得る方法
どこで両替するか
| 場所 | 為替レート | 備考 |
|---|---|---|
| 銀行の支店 | 良好(中値の1〜2%以内) | 公式レート;安全;大きな金額には書類が必要な場合があります |
| 明洞の両替商(ソウル) | 多くの場合非常に競争力あり | 少額〜中額の両替で外国人に人気;レートが見やすく表示されている;手数料なし |
| 空港の両替カウンター(仁川) | 悪い(市場より3〜5%高い) | 便利だが高い;緊急時のみ |
| ATMでの引き出し(海外発行カード) | 変動 — お使いのカードを確認してください | 多くの場合、空港のカウンターより良いが、手数料に依存します |
| Wiseカード | 中値レート | 日々の少額の外貨ニーズに最適な選択肢 |
明洞の両替商: 明洞(ソウル中心部)やその他の一部の商業地区に集中する非公式の両替所は合法で、競争力のあるレートで広く知られています。通常、手数料は請求しません — 利益は買値/売値の差額(スプレッド)から得られます。現金を持参し、2〜3店舗を比較し、表示レートに加えて手数料を上乗せする店は避けましょう。
空港での両替
仁川空港には、到着階と出発階の両方に銀行が運営する両替カウンターがあります。レートは市内の選択肢よりも大幅に悪いです。到着時には必要最低限のみ両替し(最初の交通費や基本的な費用のために₩50,000〜₩100,000)、残りは市内の銀行や明洞で両替しましょう。
韓国の為替レート用語を理解する
| 韓国語の用語 | 意味 |
|---|---|
| 살 때 (sal ttae) | 「買うとき」 — 銀行があなたに外貨を売るレート(あなたにとって不利) |
| 팔 때 (pal ttae) | 「売るとき」 — 銀行があなたから外貨を買うレート(あなたにとって不利) |
| 기준 환율 (gijun hwanyul) | 基準レート/中値レート |
| 환전 수수료 (hwanjeon susuryeo) | 両替手数料 |
8. 韓国のクレジットカード:外国人としての取得方法
外国人は韓国のクレジットカードを取得できますか?
はい、ただしデビットカードよりも要件が厳しくなります。
- 韓国での安定した雇用(雇用契約書が必要)
- 発行銀行での最低3〜6か月の取引履歴
- 収入の証明(給与明細または納税書類)
- 韓国の信用履歴(取引活動を通じて時間をかけて構築されるもの)
- 一部の銀行は、滞在期間が短い居住者に韓国人の保証人を求めます
韓国の銀行は通常、海外の信用履歴を考慮しません。 韓国の信用システムでは、ゼロから始めることになります。
韓国で信用プロファイルを構築する方法
- 到着したらすぐに銀行口座を開設する
- 韓国の口座で給与を受け取る
- 韓国の口座から自動支払い(公共料金、NHIS、電話)を設定する
- 3〜6か月後、メインの銀行でクレジットカードを申し込む
- 限度額の低いカードから始め、定期的に利用する — 毎月全額を支払う
主要なクレジットカード発行会社
韓国のクレジットカードは、銀行系列の会社から発行されることがよくあります。
- KB Kookmin Card — 最大のネットワーク;外国人対応の選択肢が多い
- Shinhan Card — 良い特典;一部英語対応
- Hyundai Card — ライフスタイル特典、デザイン、英語アプリのインターフェースで人気
- Samsung Card — 広く受け入れられている;良いアプリ
韓国のクレジットカードの特典
韓国のクレジットカードは競争力のある特典を提供しています。
- キャッシュバック(캐시백):通常、支出カテゴリーで0.1〜1%
- ポイント制度(포인트):主要小売店やフードデリバリーの割引
- 交通カード機能:一部のカードはT-moneyカードとしても機能します
- 年末の税額控除:年間所得の25%を超えるクレジットカードの利用は、年末調整で税額控除を生み出します(セクション10を参照)
9. 外国人居住者のための韓国の税金
韓国の納税義務を理解しておくことで、予期せぬ事態を防げます。外国人に対する韓国の税制は、体系的で十分に文書化されています。
税法上の居住者
暦年で183日以上韓国に住所または居所がある場合、あなたは韓国の税法上の居住者です。
- 税法上の居住者: 全世界所得に対して累進税率で課税されます
- 非居住者: 韓国を源泉とする所得のみに課税されます
EシリーズまたはFシリーズのビザで韓国で働くほとんどの外国人は、到着したその課税年度内に税法上の居住者になります。
韓国の所得税率(2026年)
| 課税所得(KRW) | 税率 |
|---|---|
| ₩14,000,000まで | 6% |
| ₩14,000,001〜₩50,000,000 | 15% |
| ₩50,000,001〜₩88,000,000 | 24% |
| ₩88,000,001〜₩150,000,000 | 35% |
| ₩150,000,001〜₩300,000,000 | 38% |
| ₩300,000,001〜₩500,000,000 | 40% |
| ₩500,000,000超 | 42〜45% |
上記の税率の10%にあたる地方所得税(jibang sodeukse)が上乗せされます。
外国人向けの19%一律税の選択肢
これは韓国の外国人にとって最も重要な金融上の事実の1つです。 外国人従業員は、累進税率構造の代わりに、その給与所得に対して一律19%の所得税率(地方税を含めて20.9%)を支払うことを、韓国で初めて働き始めた日から最長20年間選択できます(現在は2026年12月31日までに韓国で働き始めた人が対象です。審議中の2026年の税制改正案では、2027年の所得から税率を21%に引き上げ、対象を2029年まで延長することが提案されています)。
- この一律税率は韓国の累進税率の代わりに適用されます(申請は引き続き雇用主の年末調整を通じて行います)
- 有利になるのは一般に高所得者だけです。2020年の年末調整データでは、主に総給与₩2億以上の外国人労働者にとって有利で、総給与が約₩1億以下のほとんどの労働者は累進税率のほうが税額が少なくなっています
- この方法では控除(医療費、クレジットカード、扶養家族)を請求できません — 一律税率が実際に累進税率より低い場合にのみ選択してください
- 年末調整の期間(1〜2月)の初めに雇用主に通知することで、この選択肢を毎年選択します
あなたの具体的な所得水準と控除に対してどちらの選択肢が有利かを計算するには、韓国の税理士(세무사)に相談してください。
二重課税防止条約
韓国は、同じ所得に二度課税されることを防ぐため、90か国以上と租税条約を結んでいます。韓国を源泉とする所得に対して韓国の所得税を支払っている場合、あなたの母国は税額控除または免除を認めるはずです。米韓租税条約は、米国市民(居住地に関係なく米国の税金を申告しなければならない)にとって特に関係があります。
あなたの国の韓国との条約状況は、NTSのウェブサイト(nts.go.kr/english)で確認してください。
10. 年末調整(연말정산)
연말정산とは?
毎年1〜2月、韓国の雇用主はすべての従業員に対して年末調整(연말정산)を行います。年間を通じて、所得税は見積もりに基づいて給与から源泉徴収されます。年末調整では実際の納税額を計算し、次のいずれかを行います。
- 払いすぎていた場合は還付されます(韓国人はこれを「13番目の月給」と呼びます)
- 払い足りなかった場合は追加で徴収されます
韓国の給与所得を受け取る外国人従業員もこの手続きの対象となり、雇用主の人事/経理部門が処理します。
연말정산を行わない人
- 自営業者やフリーランサーは、毎年5月31日までに別途総合所得税申告(종합소득세)を行います
- 一律19%の税率を選択した外国人は控除を受けられません — 年末調整では、通常は非課税の手当も含めた総給与に19%がそのまま適用されます
何を控除できますか?
外国人居住者は、韓国人と同じ多くの控除を請求できます。
| 控除カテゴリー | 備考 |
|---|---|
| 医療費 | NHIS適用の病院や薬局での支出;総所得の3%を超える支出 |
| クレジット/デビットカードの利用 | 年間所得の25%を超える支出が控除を生み出します(超過分の15〜40%、カードの種類により異なる) |
| 扶養家族控除 | 年間所得が₩1,000,000未満の配偶者や子供について |
| 保険料 | NHISの保険料、生命保険 |
| 慈善寄付 | 登録された韓国の慈善団体へ |
| 教育費 | 子供の学費について(韓国の学校;限度額あり) |
| 外国人が利用できないもの: | 住宅請約貯蓄(주택청약저축)の控除のみ。2021年分の所得からは、居住者である外国人労働者も、韓国人と同じ条件で月家賃の税額控除(월세 세액공제)と住宅ローン利子の控除を受けられます |
申告方法(従業員)
雇用主の人事チームが案内してくれます。主なツールは国税庁Hometax(국세청 홈택스)システムです。
- ARC番号と韓国の電話番号を使ってhometax.go.krにログインします
- 연말정산 간소화 서비스(年末調整簡素化サービス)にアクセスします — これにより、医療、保険、カード利用、その他の控除可能なデータが自動的に集計されます
- データをPDFとしてダウンロードし、締め切り(通常1月下旬)までに雇用主の人事部門に提出します
- 雇用主は3月10日までにNTSに年末調整を申告します
- 還付金や追加支払いは、2月または3月の給与に反映されます
NTSは簡素化サービスの英語版を提供しています — 外国人に適用されるカテゴリーは英語でラベル付けされています。NTSはまた、nts.go.kr/englishで外国人向けの自動計算ツールも提供しています。
避けるべきよくある間違い
- 所得が₩1,000,000を超える扶養家族を申告すること(給与のみの場合は₩5,000,000)— これは控除を無効にします
- クレジットカード控除を忘れること — これはカードを頻繁に使う人にとって最大の還付源であることがよくあります
- 医療費を申告しないこと — 自己負担で支払った病院、診療所、薬局の費用のうち、所得の3%の基準を超える分は控除可能です
- 雇用主がすべてをカバーすると思い込むこと — 副収入、投資所得、または複数の雇用主からの所得がある場合は、別途総合所得税申告が必要になることがあります
11. 外国人のための国民年金
強制加入
韓国で働くほとんどの外国人は、国民年金公団(국민연금공단、NPS)に加入します。保険料率は、従業員と雇用主の双方から総給与の4.75%ずつです(2026年は合計9.5%)。2033年に13%に達するまで、毎年0.5%ポイントずつ引き上げられます。
社会保障協定(通算協定)
韓国は、米国、ドイツ、カナダ、オーストラリア、英国、フランス、日本などを含む43か国(2025年12月時点で42か国で発効)と社会保障協定/通算協定を結んでいます。これらの協定のもとで:
- 二重の保険料負担(韓国と母国の両方で同時に年金を支払うこと)を回避できます
- 両国での年金加入期間を合算して、年金給付の受給資格の基準を満たすことができます
免除を申請するには:
- 母国の年金に加入していることを確認する適用証明書を、母国の年金当局から取得します
- これを雇用主と韓国のNPS事務所に提出します
- 雇用主はその後、韓国の年金保険料の控除を停止します
あなたの国が通算協定を結んでいるかどうかは、NPSのウェブサイトnps.or.kr(英語セクションあり)で確認してください。
出国時の年金還付
韓国を永久に離れる場合、韓国の年金保険料(利息付き)の一時金還付を受け取れるのは、次のいずれかに当てはまるときだけです:母国が韓国人にも同等の還付を認めている(相互主義)、母国と韓国の社会保障協定に還付の規定がある(例:米国、カナダ、ドイツ、オーストラリア)、またはE-8、E-9、H-2ビザで加入していた。出国前に、ARC、年金記録、出国を証明する書類を持ってNPS事務所で申請してください。
12. 韓国での投資:外国人のための基礎知識
外国人は韓国で投資できますか?
はい。有効なARCを持つ外国人居住者は、投資口座を開設し、以下に投資できます。
- 韓国株(KRX — KOSPIおよびKOSDAQ市場に上場)
- 韓国の債券および国債
- 投資信託およびETF
- 不動産(外国人はほとんどの場合不動産を購入できますが、特定の地域では投機防止のルールが適用されます)
証券口座の開設
ほとんどの主要銀行には系列の証券会社があります。
- KB Securities(KB국민은행 계열)
- Samsung Securities
- Mirae Asset Securities
- Kiwoom Securities — 個人投資家に人気;一部英語対応
ARCと銀行口座を持って支店で取引口座を開設できます。韓国の証券アプリ(MTS — モバイル・トレーディング・システム)はよく発達していますが、主に韓国語です。
投資所得への税金
- 配当所得: 一律15.4%の源泉徴収税率で課税されます(所得税14% + 地方税1.4%)
- キャピタルゲイン(韓国株): 現在、小口投資家は非課税です;導入予定だった金融投資所得税(금융투자소득세)は2024年12月に国会で廃止されたため、従来のルール(課税は大株主のみ)が続いています
- 利子所得: 15.4%の源泉徴収税率で課税されます
- 海外を源泉とする投資所得: 韓国の税法上の居住者である場合は申告しなければなりません
報告義務
年内のいずれかの月末時点で合計残高が₩5億を超える海外金融口座を保有する外国人居住者は、翌年6月にNTSに報告しなければなりません(過去10年間のうち韓国での居住期間が5年以下の外国人は免除されます)。報告を怠ると重い罰則が科されます。
13. 外国人を狙った金融詐欺
韓国は概して安全ですが、金融詐欺は外国人、特に新参者を標的にします。
よくある詐欺
偽の投資話:
SNSや外国人グループのメッセージを通じて提供される「うますぎる」投資リターン。これらは多くの場合、暗号通貨やFXの利益を約束して外国人教師や労働者を標的にします。SNSの推奨に基づいて、非公式なチャネルを通じてお金を投資してはいけません。
電話詐欺(보이스피싱、ボイスフィッシング):
発信者が入国管理局、警察、またはNTSの職員を装い、罰金の未払いがある、または捜査の対象になっていると主張します。そして、すぐに送金するよう圧力をかけます。韓国の政府機関は決して電話でお金を要求しません。 電話を切り、公式の番号を使って該当する機関に直接電話してください。
フィッシング詐欺の銀行メッセージ:
あなたの口座が停止された、またはお金を受け取ったと主張する偽のSMSメッセージで、偽の銀行サイトへのリンクが付いています。銀行のSMSメッセージ内のリンクは決してクリックせず、銀行のアプリやウェブサイトに直接アクセスしてください。
賃貸保証金詐欺:
住居ガイドで取り上げています — 保証金を送金する前に、必ず등기부등본(登記簿謄本)で物件の所有権を確認してください。
詐欺が疑われる場合
- 金融詐欺ホットライン: 1332(金融監督院)
- 警察: 112
- 国税庁: 126
- 不正な銀行取引はすぐに銀行に報告してください — 韓国の銀行は詐欺が報告されると迅速に口座を凍結します
14. 韓国の銀行・金融用語集
| 韓国語 | 発音 | 日本語の意味 |
|---|---|---|
| 은행 | eunhaeng | 銀行 |
| 계좌 | gyejwa | 銀行口座 |
| 통장 | tongjang | 銀行の通帳 |
| 체크카드 | chekeu kadeu | デビットカード |
| 신용카드 | sinyong kadeu | クレジットカード |
| ATM | ATM | ATM(同じ言葉) |
| 현금 | hyeongeum | 現金 |
| 이체 | iche | 銀行振込 |
| 계좌번호 | gyejwa beonho | 銀行口座番号 |
| 공동인증서(旧称:공인인증서) | gongdong injeungseo | 公的なデジタル証明書(銀行認証用) |
| 인터넷뱅킹 | internet banking | オンラインバンキング |
| 모바일뱅킹 | mobile banking | モバイルバンキング |
| 해외송금 | haewae songgeum | 国際送金 |
| 환전 | hwanjeon | 両替 |
| 환율 | hwanyul | 為替レート |
| 원금 | won-geum | 元金 |
| 이자 | ija | 利子 |
| 이자율 | ijayul | 金利 |
| 수수료 | susuryeo | 手数料 |
| 연말정산 | yeonmal jeongsan | 年末調整 |
| 소득세 | sodeukse | 所得税 |
| 지방소득세 | jibang sodeukse | 地方所得税 |
| 원천징수 | woncheon jingsu | 源泉徴収 |
| 세금환급 | segeum hwanggeup | 税金の還付 |
| 홈택스 | hom-taeksu | Hometax(NTSのオンライン税務システム) |
| 국세청 | gukse-cheong | 国税庁(NTS) |
| 국민연금 | gukmin yeon-geum | 国民年金 |
| 퇴직연금 | toejik yeon-geum | 退職年金 |
| 적금 | jeokgeum | 定期積立預金 |
| 예금 | yegeum | 貯蓄/預金口座 |
| 대출 | daechul | ローン |
| 보이스피싱 | boiseu pi-sing | ボイスフィッシング/電話詐欺 |
| 세무사 | semusa | 税理士 |
| 공인회계사 | gongin hoegyesa | 公認会計士(CPA) |
よくある質問
外国人はARCがなくても韓国で銀行口座を開設できますか?
パスポートとビザだけで基本的な口座を開設してくれる韓国の銀行もありますが、通常は振込限度額が低く、インターネットバンキング、デビットカード、決済アプリは使えません。すべての機能が使える口座には、通常、外国人登録証(ARC)と自分の名義の韓国の電話番号が必要です。2025年3月からは、プラスチックのカードの代わりに、政府のモバイル身分証アプリのモバイルARCを受け付ける銀行も増えています。
外国人は韓国から1年間にいくらまで海外送金できますか?
外国人居住者は、証明書類なしで韓国から年間50,000米ドルまで送金できます。2026年1月からは、韓国銀行のORISシステムが、すべての銀行と送金アプリを合算して、この上限を個人ごとに管理しています。給与明細、雇用契約書、納税証明書などで韓国で得た収入であることを証明すれば、それ以上の金額も送金できます。年間の累計送金額が10,000米ドルを超えると、国税庁に報告されます。
2026年の韓国の国民年金の保険料率はいくらですか?
2026年の国民年金の保険料は月給の9.5%で、従業員の給与から4.75%が天引きされ、雇用主が4.75%を負担します。28年ぶりの引き上げで、2033年に13%に達するまで、毎年1月に0.5%ポイントずつ上がります。ほとんどの外国人従業員が加入します。例外は、社会保障協定の対象で、母国の年金制度の加入証明書を持っている人などです。
韓国を離れるときに国民年金の保険料を返してもらえますか?
特定の場合に限られます。国民年金公団は、母国が韓国人に同等の還付を認めている人、母国と韓国の社会保障協定に還付の規定がある人(米国、カナダ、ドイツ、オーストラリアなど)、またはE-8、E-9、H-2ビザで加入していた人に、出国時に一時金(保険料+利息)を支払います。パスポート、ARC、銀行口座の情報、出国の証明を持って、NPSの支社または仁川空港のカウンターで申請してください。
外国人は韓国で一律19%の所得税率を選ぶべきですか?
通常、得になるのは給与が非常に高い場合だけです。一律19%(地方税込みで20.9%)の税率は、通常は非課税の手当も含めた給与全体にかかり、カード利用額、医療費、家賃控除などの控除や税額控除がすべてなくなります。年収が約₩1億以下のほとんどの外国人労働者は、累進税率のほうがずっと税額が少なくなります。この制度は、2026年12月31日までに韓国で働き始めた外国人が、最長20年間利用できます。
外国人は韓国で月家賃の税額控除を受けられますか?
はい。2021年分の所得から、韓国で働く居住者の外国人は、韓国人と同じ条件で、年末調整の際に月家賃の税額控除(월세 세액공제)を受けられます。条件は、ARCまたは国内居所申告があること、住宅を所有していないこと、給与の上限と住宅の広さまたは価格の上限の範囲内であること、借りている住所を登録していることです。控除額は支払った家賃の15〜17%です。一律19%の税率を選んだ場合は利用できません。
公式情報源
規則、手数料、期限は変わることがあります。手続きの前に、必ず公式情報源で詳細を確認してください。
- National Tax Service (English) nts.go.kr
- Hometax — NTS online tax filing hometax.go.kr
- National Pension Service — Lump-sum Refund for Foreigners nps.or.kr
- Financial Supervisory Service (English) fss.or.kr
- Bank of Korea (English) bok.or.kr
免責事項: 税率、銀行の方針、金融規制は定期的に変更されます。このページの情報は、2026年10月時点で入手可能な最良のデータを反映しています。最新の情報については、国税庁(nts.go.kr/english、ホットライン126)およびお取引の銀行に直接ご確認ください。複雑な税務状況 — 特に二重居住、二重課税防止条約、海外所得、または投資口座を伴うもの — については、資格を持つ韓国の税理士(세무사)、または韓国に詳しい国際税務の専門家にご相談ください。
最終確認日: · livinginkorea.org