Asosiy faktlar qisqacha
- Koreyada Davlat pensiyasi badali 2026-yil 1-yanvardan maoshning 9.5% iga oshdi (xodim 4.75%, ish beruvchi 4.75%) va 2033-yilda 13% ga yetguncha har yili 0.5 punktga oshib boradi.
- Koreyadagi chet ellik rezidentlar tasdiqlovchi hujjatlarsiz chet elga yiliga 50,000 AQSh dollarigacha pul yuborishi mumkin; kattaroq oʻtkazmalar uchun maosh varaqalari yoki soliq maʼlumotnomalari kabi Koreyadagi daromad tasdigʻi kerak.
- 2026-yil 31-dekabrgacha Koreyada ishlay boshlagan chet ellik xodimlar 20 yilgacha qatʼiy 19% daromad soligʻini (mahalliy soliq bilan 20.9%) tanlashi mumkin, lekin barcha chegirma va imtiyozlardan voz kechadi.
- 2025-yil martidan beri Koreyada roʻyxatdan oʻtgan 14 yosh va undan katta chet elliklar davlat mobil ID ilovasidagi mobil ARC orqali Shinhan va Hana kabi tobora koʻproq banklarda hisob ochishi mumkin.
- Koreyadagi rezident chet ellik ishchilar, agar qatʼiy 19% stavkani tanlamagan boʻlsa, yil oxiridagi hisob-kitobda koreyslar bilan bir xil shartlarda oylik ijara soliq imtiyozini (월세 세액공제) olishi mumkin.
- Ketayotgan chet elliklar Koreya Davlat pensiyasining bir martalik qaytarilishini faqat oʻzaro munosabat, ijtimoiy taʼminot shartnomasidagi qaytarish bandi yoki E-8, E-9 yoki H-2 viza maqomi orqali oladi.
- Koreyada telefon firibgarligi (voice phishing) yoki moliyaviy firibgarlik haqida Moliyaviy nazorat xizmatiga 1332 yoki politsiyaga 112 raqami orqali xabar bering va bankingizdan pulni qabul qilgan hisobni darhol muzlatishni soʻrang.
Tezkor havolalar: Davlat soliq xizmati (inglizcha) · Hometax (soliq deklaratsiyasi) · Koreya banki · NTS yordam liniyasi: 126 · Hana Easy Remit: 1599-1111 · Sentbe: sentbe.com
Mundarija
- Nega sizga Koreya bank hisobi kerak
- Bank hisobini ochish: talablar va jarayon
- Chet elliklar uchun eng yaxshi banklar — taqqoslash
- Raqamli banklar va mobil toʻlov ilovalari
- Koreyada bankomatlardan foydalanish
- Xalqaro pul oʻtkazmalari: uyga pul yuborish
- Valyuta ayirboshlash: eng yaxshi kurslarni olish
- Koreya kredit kartalari: chet ellik sifatida olish
- Chet ellik fuqarolar uchun Koreya soliqlari
- Yil oxiridagi soliq hisob-kitobi (연말정산)
- Chet elliklar uchun davlat pensiyasi
- Koreyada investitsiya qilish: chet elliklar uchun asoslar
- Chet elliklarni nishonga oladigan moliyaviy firibgarliklar
- Koreya bank va moliya atamalari lugʻati
1. Nega sizga Koreya bank hisobi kerak
Koreya bank hisobi bir-ikki oydan koʻproq qoladigan har bir kishi uchun ixtiyoriy emas. U deyarli hamma narsaning asosini tashkil etadi:
- Maosh yoki stipendiya olish — Koreya ish beruvchilari va universitetlari toʻgʻridan-toʻgʻri depozit uchun Koreya bank hisobini talab qiladi
- Ijara haqini toʻlash — uy egalari deyarli har doim naqd pul emas, balki bank oʻtkazmasini talab qiladi
- Kommunal toʻlovlar — elektr, gaz, suv, internet hammasi Koreya hisobidan avtomatik debet orqali toʻlanadi
- Mobil tariflar — postpaid telefon shartnomalari avtomatik toʻlov uchun Koreya bank hisobini talab qiladi
- NHIS toʻlovlari — Davlat tibbiy sugʻurtasi avtomatik debet sozlamasini talab qiladi
- Mobil toʻlov ilovalari — KakaoPay, Toss, Naver Pay hammasi bogʻlangan Koreya hisobini talab qiladi
- Onlayn xaridlar — Koreya elektron tijorati (Coupang, Baemin, Naver Shopping) Koreya bank tizimi atrofida qurilgan
- ARC manzilni roʻyxatdan oʻtkazish — koʻplab davlat xizmatlari shaxsingizni tasdiqlash uchun bank hisobingizdan foydalanadi
Koreya bank hisobisiz Koreyada kundalik hayot ancha murakkablashadi. Bitta hisob ochish ARC olganingizdan keyin sizning birinchi moliyaviy ustuvorligingiz boʻlishi kerak.
2. Bank hisobini ochish: talablar va jarayon
Sizga nima kerak
| Hujjat | Izohlar |
|---|---|
| ARC (Chet ellik roʻyxatga olish kartasi) | Toʻliq funksiyali hisob uchun talab qilinadi; koʻpchilik banklar usiz onlayn bank xizmatini bermaydi |
| Pasport | ARC bilan birga zaxira shaxsni tasdiqlovchi hujjat sifatida olib keling |
| Koreya telefon raqami | SMS asosidagi OTP (bir martalik parol) tasdigʻi va mobil bank xizmati uchun talab qilinadi |
| Manzil tasdigʻi | Ijara shartnomasi yoki kommunal hisob (baʼzi filiallar buni talab qiladi; koʻpchiligi yoʻq) |
| Ish shartnomasi / talaba guvohnomasi | Baʼzi banklar maqsadni tasdiqlashni soʻraydi (maosh, oʻquv toʻlovi va boshqalar) — foydali, lekin har doim ham talab qilinmaydi |
Mobil ARC — 2025-yil martdan yangi
2025-yil 21-martdan boshlab tobora koʻproq banklar (avval Shinhan, Hana, iM Bank, Busan Bank, Jeonbuk Bank va Jeju Bank, soʻngra bosqichma-bosqich Woori, NH NongHyup va boshqa banklar) jismoniy karta oʻrniga hukumatning raqamli ID ilovasi orqali mobil ARCni qabul qiladi. Bu immigratsiyada roʻyxatdan oʻtgandan keyin jismoniy ARCingiz hali tayyorlanayotgan boʻlsa foydali.
ARCsiz hisob ocha olasizmi?
Baʼzi banklar faqat pasport va viza bilan cheklangan hisob ochadi — lekin jiddiy cheklovlar bilan: internet bank xizmati yoʻq, debet karta yoʻq (yoki faqat bankomat), past yechib olish limitlari va mobil toʻlov ilovasiga kirish yoʻq. Bu asosan vaqtinchalik yechim sifatida foydali.
Tavsiya: Toʻliq hisob ochishdan oldin ARCingiz boʻlishini kuting. Immigratsiyada ariza topshirgandan keyin odatdagi kutish muddati 4–6 hafta.
Bosqichma-bosqich jarayon
- Bankingizni tanlang (quyidagi 3-boʻlimga qarang)
- Filialga shaxsan tashrif buyuring — koʻpchilik banklarda chet ellik fuqarolar uchun onlayn hisob ochish hali mavjud emas. Universitet, xalqaro tuman (Itaewon, Hongdae, Gangnam) yoki ekspat hamjamiyatiga yaqin filialni tanlang — bu filiallar chet elliklar bilan koʻproq tajribaga ega va ingliz tilida soʻzlashuvchi xodimlarga ega boʻlishi ehtimoli koʻproq
- Eshik oldida raqamli chipta oling (번호표) va raqamingiz chaqirilishini kuting
- Kassirga ayting chet ellik sifatida bank hisobi ochmoqchi ekanligingizni ("외국인 계좌 개설하고 싶어요")
- Ariza shaklini toʻldiring — xodimlar odatda yordam beradi; chet elliklarga qulay filiallarda koʻpincha inglizcha versiya mavjud
- Quyidagilarni aniq soʻrang:
- Global foydalanish yoqilgan chek karta (debet karta) ("글로벌 체크카드")
- Internet bank / mobil bank xizmatiga roʻyxatdan oʻtish
- SMS bildirishnoma sozlamasi
- Debet kartangizni oling — odatda joyida beriladi
- Uyda mobil bank xizmatini sozlang — ilovani yuklab oling va ARC raqamingiz hamda Koreya telefon raqamingiz bilan roʻyxatdan oʻting
Jarayon odatda 30–60 daqiqa davom etadi.
Dastlabki oʻtkazma limitlari
Yangi chet ellik hisoblari koʻpincha kunlik oʻtkazma limitlariga ega — odatda internet bank xizmati uchun kuniga ₩1,000,000–₩5,000,000 yoki xalqaro oʻtkazmalar uchun oylik limit. Agar sizga yuqori limitlar kerak boʻlsa (masalan, jeonse depoziti toʻlovi uchun), maqsad tasdigʻi bilan filialga tashrif buyuring va limitni oshirishni soʻrang. Bu odatda 1–2 ish kuni davom etadi.
3. Chet elliklar uchun eng yaxshi banklar — taqqoslash
Asosiy chet elliklarga qulay banklar
| Bank | Ingliz tili qoʻllab-quvvatlash | Mobil ilova | Eng yaxshi mos keladi |
|---|---|---|---|
| Hana Bank | Aʼlo — ingliz, xitoy, yapon, vyetnam tillarida "Easy-One Pack" | "Hana One Q Global" (toʻliq inglizcha) | Chet elga pul yuboruvchi ekspatlar; xalqaro kompaniyalar |
| KB Kookmin Bank | Yaxshi — chet ellik mijozlar uchun maxsus markazlar; "KB Welcome" hisobi | "KB Star Banking" (qisman inglizcha) | Uzoq muddatli ekspatlar; oilalar; valyuta imtiyozlari |
| Shinhan Bank | Yaxshi — koʻplab chet elliklarga qulay filiallar; "Shinhan SOL" ilovasi | "Shinhan SOL" (inglizcha interfeys mavjud) | Seuldagi talabalar va mutaxassislar |
| Woori Bank | Yaxshi — "Fortune Salary" hisobi; kuchli bankomat tarmogʻi | "Woori WON Banking" | Maosh hisoblari; kuchli bankomat qamrovi |
| NH NongHyup Bank | Oʻrtacha — yirik shaharlardan tashqarida eng yaxshi qamrov | NH ilovasi | Seuldan tashqaridagi aholi; qishloq hududlari |
| IBK Industrial Bank | Oʻrtacha — chet ellik ishchilar uchun maxsus xizmatlar | IBK ilovasi | Chet ellik zavod ishchilari; E-9 viza egalari |
Tavsiya etilgan strategiya
Asosiy hisob: Maosh, ijara va kommunal toʻlovlar uchun yirik milliy bankda (Hana, Kookmin, Shinhan yoki Woori) hisob oching. Filial yaqinligi va ish beruvchingiz maosh uchun qaysisini ishlatishiga qarab tanlang.
Ikkilamchi hisob: Joylashganingizdan keyin tezkor shaxsdan-shaxsga oʻtkazmalar, hisoblarni boʻlish va kundalik qulaylik uchun raqamli hisob (KakaoPay, Toss yoki K Bank) qoʻshing. Bu ilovalar Koreya kundalik hayoti bilan chuqur integratsiyalashgan.
Valyuta ayirboshlash boʻyicha mutaxassislar
- Hana Bank — eng kuchli valyuta infratuzilmasi; chet elga oʻtkazmalar uchun "Hana Easy Remit" xizmati; chet el valyutalari uchun raqobatbardosh ayirboshlash kurslari
- KB Kookmin Bank — toʻlov chegirmalari bilan "KB WISE Overseas Remittance"
4. Raqamli banklar va mobil toʻlov ilovalari
KakaoPay (카카오페이)
Koreyaning yetakchi mobil toʻlov platformasi, KakaoTalk (universal xabar almashish ilovasi) bilan integratsiyalashgan.
- Nima qiladi: Shaxsdan-shaxsga oʻtkazmalar, hisoblarni boʻlish, QR kod toʻlovlari, sugʻurta, investitsiyalar
- Chet elliklar uchun: ARC va bogʻlangan Koreya bank hisobini talab qiladi. Baʼzi chet elliklar shaxsni tasdiqlashda qiyinchilik haqida xabar beradi — bogʻlangan hisob sifatida Shinhan yoki Hana Bankni sinab koʻring, chunki ularda integratsiya yaxshiroq. Kakao Bankning oʻzi (jamgʻarma/joriy hisob) hozircha faqat Koreya fuqarolari uchun cheklangan.
- Nega muhim: Deyarli har bir koreys KakaoPaydan foydalanadi. Agar sizni restoran hisobini boʻlishga taklif qilishsa, doʻstlar uni ishlatishingizni kutadi.
Toss (토스)
Bank xizmatlari, investitsiyalar, sugʻurta va shaxsdan-shaxsga oʻtkazmalarni taklif qiluvchi tez oʻsib borayotgan fintech ilovasi.
- Chet elliklar uchun: ARC egalari toʻliq Toss Bank hisobini butunlay ilova orqali ochishlari mumkin (2022-yil maydan beri chet ellik rezidentlar uchun mavjud), ammo ularga garovsiz kreditlar berilmaydi; Toss Pay hamyonidan ham foydalanish mumkin
- Nega muhim: Aʼlo interfeys, ilovaning baʼzi qismlarida ingliz tili mavjud, yosh koreyslar orasida juda mashhur
Naver Pay (네이버페이)
Naver (Koreyaning yetakchi qidiruv tizimi va elektron tijorat platformasi) bilan integratsiyalashgan. Asosan Naver Smart Store va hamkor savdogarlarda onlayn xaridlar uchun ishlatiladi.
K Bank (케이뱅크)
Faqat raqamli bank boʻlib, KakaoBankga qaraganda chet elliklar uchun biroz qulayroq. Filiallar yoʻq — toʻliq mobil. Ochishga urinishdan oldin joriy ARC qabul qilish holatini tekshiring.
Koreya mobil bank xizmati boʻyicha muhim eslatma
Koreya bank ilovalari Active X plaginlariga tayanish, faqat koreyscha shaxsni tasdiqlash tizimlari va sertifikatga asoslangan xavfsizlik tufayli chet elliklar uchun tarixan qiyin boʻlgan. Vaziyat 2023-yildan beri sezilarli yaxshilangan, lekin siz quyidagilarga duch kelishingiz mumkin:
- Koreya raqamli sertifikati talablari (공동인증서, ilgari 공인인증서 deb atalgan) — tobora soddaroq biometrik usullar bilan almashtirilmoqda
- SMS OTP tasdigʻi Koreya telefon raqamingiz ARCingizga mos kelishini talab qiladi
- Baʼzi funksiyalar faqat Android-da ishlaydi yoki maxsus xavfsizlik ilovalarini talab qiladi
Bank hisobingizni ochganingizda, ketishdan oldin filial xodimlaridan mobil bank xizmatini filialda siz uchun sozlab berishlarini soʻrang — bu uyda katta noqulaylikdan saqlaydi.
5. Koreyada bankomatlardan foydalanish
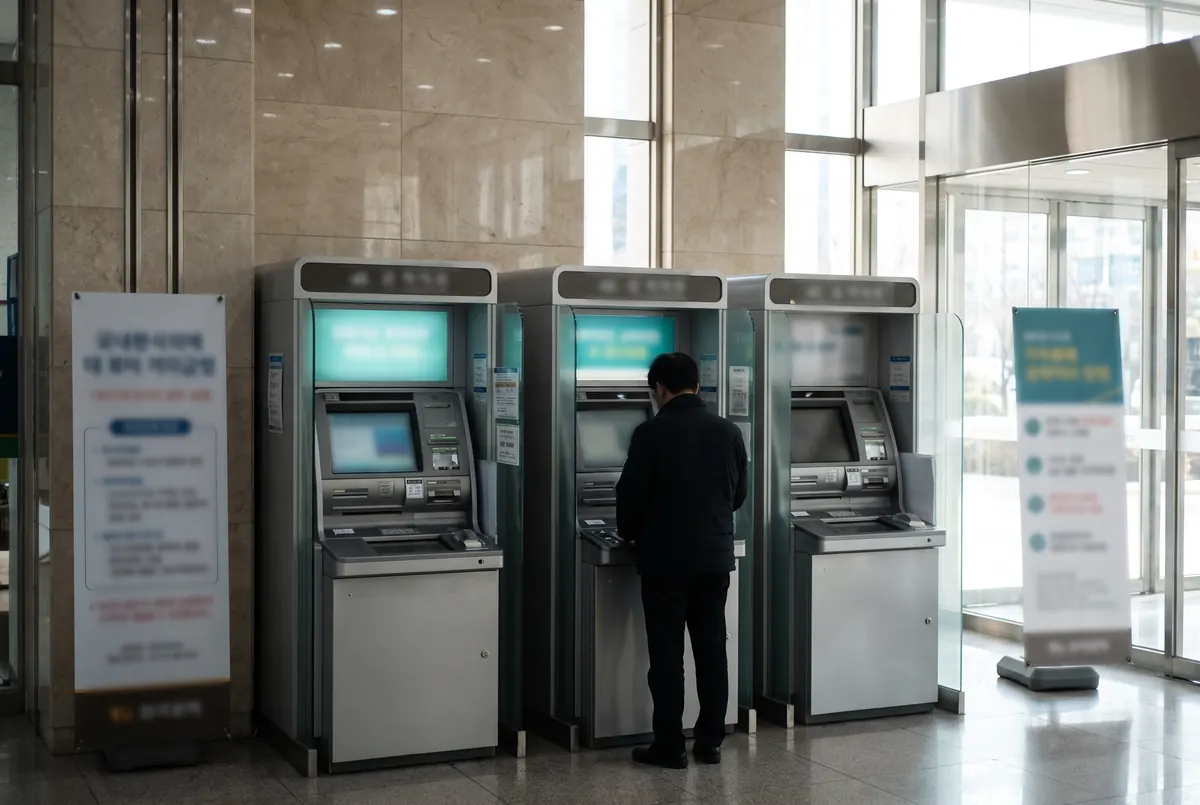
Koreya bankomatlari
Koreya bankomatlari bank filiallarida, doʻkonlarda (GS25, CU, 7-Eleven bankomatlarga ega), metro bekatlarida va savdo markazlarida keng tarqalgan.
- Koʻpchilik bankomatlar 24 soat ishlaydi
- Koreya bankomat interfeyslari odatda ingliz tili variantlarini taklif qiladi
- Bankomatdan yechib olish toʻlovlari: oʻz bankingiz bankomatidan foydalanish uchun ₩0–₩1,000; boshqa bank bankomatidan foydalanish uchun ₩1,000–₩2,000; ish vaqtidan keyin qoʻshimcha toʻlovlar boʻlishi mumkin
Koreya bankomatlarida chet el kartalaridan foydalanish
Xalqaro Visa, Mastercard va Union Pay kartalari koʻpchilik Koreya bankomatlarida ishlaydi (tegishli karta logotipini qidiring).
- Toʻlov: Odatda har bir yechib olish uchun ₩3,000–₩5,000, ustiga uy bankingiz oladigan toʻlov va valyuta konvertatsiyasi marjasi
- Chet el kartalarini qabul qiluvchi bankomatlar: Koʻpchilik GS25 va 7-Eleven doʻkon bankomatlari; shaharlardagi barcha yirik bank bankomatlari; Incheon aeroporti bankomatlari 24 soat
- Kunlik limit: Koʻpchilik Koreya bankomatlari chet el kartasi orqali yechib olishni har bir tranzaksiya uchun ₩700,000–₩1,000,000 bilan cheklaydi
Maslahat: Wise kartasi (Wise koʻp valyutali hisobiga bogʻlangan) koʻpincha standart chet el bank kartalariga nisbatan sezilarli darajada past bankomat toʻlovlarini va oʻrta bozor ayirboshlash kurslarini taklif qiladi. Koreyadagi koʻplab ekspatlar Koreya hisobi sozlanmaguncha dastlabki haftalarda asosiy karta sifatida Wise dan foydalanadi.
6. Xalqaro pul oʻtkazmalari: uyga pul yuborish
Koreyadan oʻz vataningizga pul yuborish qonuniy, oddiy va bir nechta xizmatlar tomonidan qoʻllab-quvvatlanadi. Mana sizning asosiy variantlaringiz taqqoslangan.
Huquqiy asos
Koreyaning Valyuta operatsiyalari toʻgʻrisidagi qonuniga binoan:
- Chet ellik fuqarolar maxsus hujjatlarsiz yiliga 50,000 AQSh dollarigacha erkin pul oʻtkaza oladi (2026-yil yanvaridan boshlab bu chegara har bir shaxs uchun barcha banklar va pul oʻtkazish ilovalari boʻyicha birgalikda hisoblanadi)
- Yiliga 50,000 AQSh dollaridan yuqori summalar daromad manbai tasdigʻini talab qiladi (soliq guvohnomalari, maosh varaqalari)
- Yiliga 10,000 AQSh dollaridan yuqori barcha oʻtkazmalar Davlat soliq xizmatiga xabar qilinadi — bu odatiy holat va daromadingiz qonuniy boʻlsa muammo emas
- Kechikishlardan qochish uchun har doim bankingiz bilan oʻtkazma maqsadini (maosh, oilani qoʻllab-quvvatlash, jamgʻarma) roʻyxatdan oʻtkazing
Oʻtkazma variantlari taqqoslangan
| Xizmat | Toʻlov | Ayirboshlash kursi | Tezlik | Izohlar |
|---|---|---|---|---|
| Koreya bank oʻtkazmasi | ₩20,000–₩40,000 qatʼiy + 1–2% marja | Bank kursi (ustama bilan) | 1–5 ish kuni | Katta summalar uchun eng ishonchli; katta oʻtkazmalar uchun daromad tasdigʻi talab qilinishi mumkin |
| Wise (TransferWise) | Past oʻzgaruvchan toʻlov (~0,5–1%) | Oʻrta bozor kursi | Oʻsha kundan 2 kungacha | Koʻpchilik valyutalar uchun eng yaxshi kurslar; hozircha KRW dan yuborishda cheklovlar bor |
| Sentbe | ₩2,500–₩5,000 qatʼiy | Raqobatbardosh kurs | Oʻsha kuni (baʼzi yoʻnalishlar) | Koreyadagi ekspatlar orasida mashhur; oddiy ilova; limit har bir tranzaksiya uchun 5,000 AQSh dollari, yiliga 50,000 AQSh dollari |
| WireBarley | Past oʻzgaruvchan toʻlov | Raqobatbardosh | 1–2 kun | USD/EUR/CAD yoʻnalishlari uchun yaxshi |
| Hana Easy Remit | ₩5,000 qatʼiy | Standart bank kursidan yaxshiroq | 1–2 kun | Hana Bank mahsuloti; mavjud Hana mijozlari uchun yaxshi |
| Western Union | Oʻzgaruvchan (2,90 AQSh dollaridan 75+ AQSh dollarigacha) | Kamroq raqobatbardosh | Daqiqalardan oʻsha kungacha | Keng tarqalgan; qabul qiluvchi mamlakatda naqd pul olish uchun yaxshi |
Amaliy maslahat: Muntazam oylik pul oʻtkazmalari uchun Sentbe yoki WireBarley past toʻlovlar va qulaylik tufayli ekspatlar orasida mashhur. Katta bir martalik oʻtkazmalar uchun (10,000 AQSh dollaridan yuqori) oldindan hujjatlar bilan toʻgʻridan-toʻgʻri Koreya bankingizdan foydalanish muvofiqlik talablari tufayli ravonroq boʻlishi mumkin.
Koreyada pul qabul qilish
Koreya hisobingizga xalqaro oʻtkazmalarni qabul qilish oddiy. Yuboruvchiga quyidagilarni bering:
- Toʻliq ismingiz (bank hisobida roʻyxatga olinganidek)
- Bankingizning SWIFT kodi (har bir bankning bittasi bor — filialingizdan soʻrang)
- Bank hisob raqamingiz
- Bank nomi va filial manzili (baʼzi yuboruvchilar buni talab qiladi)
Kiruvchi xalqaro oʻtkazmalar odatda 1–3 ish kuni ichida qayta ishlanadi.
7. Valyuta ayirboshlash: eng yaxshi kurslarni olish
Valyutani qayerda ayirboshlash
| Joy | Ayirboshlash kursi | Izohlar |
|---|---|---|
| Bank filiallari | Yaxshi (oʻrta bozorning 1–2% ichida) | Rasmiy kurs; xavfsiz; katta summalar uchun baʼzan hujjat talab qilinadi |
| Myeongdong valyuta ayirboshlash punktlari (Seul) | Koʻpincha juda raqobatbardosh | Kichik-oʻrta ayirboshlash uchun ekspatlar orasida mashhur; kurslar koʻrinarli joylashtirilgan; komissiyasiz |
| Aeroport ayirboshlash punktlari (Incheon) | Yomon (bozordan 3–5% yuqori) | Qulay, lekin qimmat; faqat favqulodda holatlar uchun |
| Bankomatdan yechib olish (chet el kartasi) | Oʻzgaruvchan — kartangizni tekshiring | Koʻpincha aeroport punktlaridan yaxshiroq, lekin toʻlovga bogʻliq |
| Wise kartasi | Oʻrta bozor kursi | Kichik kundalik chet el valyutasi ehtiyojlari uchun eng yaxshi variant |
Myeongdong valyuta ayirboshlash punktlari: Myeongdong (Seul markazi) va baʼzi boshqa savdo tumanlarida toʻplangan norasmiy valyuta ayirboshlash punktlari qonuniy va raqobatbardosh kurslari bilan mashhur. Ular odatda komissiya olmaydi — foyda olish/sotish kurslari oʻrtasidagi farqdan keladi. Naqd pul olib keling, 2–3 punktni taqqoslang va eʼlon qilingan kurs ustiga komissiya qoʻshadiganlardan qoching.
Aeroportda valyuta ayirboshlash
Incheon aeroportida kelish va joʻnash qavatlarida bank tomonidan boshqariladigan ayirboshlash punktlari bor. Kurslar shahar variantlaridan sezilarli darajada yomonroq. Kelishda faqat zarur boʻlgan minimumni ayirboshlang (dastlabki transport va asosiy ehtiyojlar uchun ₩50,000–₩100,000), keyin qolganini shahar bankida yoki Myeongdongda ayirboshlang.
Koreya ayirboshlash kursi terminologiyasini tushunish
| Koreyscha atama | Maʼnosi |
|---|---|
| 살 때 (sal ttae) | "Sotib olayotganda" — bank sizga chet el valyutasini sotadigan kurs (siz uchun yomonroq) |
| 팔 때 (pal ttae) | "Sotayotganda" — bank sizdan chet el valyutasini sotib oladigan kurs (siz uchun yomonroq) |
| 기준 환율 (gijun hwanyul) | Mos yozuvlar kursi / oʻrta bozor kursi |
| 환전 수수료 (hwanjeon susuryeo) | Valyuta ayirboshlash komissiyasi/toʻlovi |
8. Koreya kredit kartalari: chet ellik sifatida olish
Chet elliklar Koreya kredit kartasini ola oladimi?
Ha, lekin talablar debet kartalariga qaraganda qatʼiyroq:
- Koreyada barqaror ish (ish shartnomasi talab qilinadi)
- Karta beruvchi bankda kamida 3–6 oylik bank tarixi
- Daromad tasdigʻi (maosh varaqalari yoki soliq hujjatlari)
- Koreya kredit tarixi (bank faoliyati orqali vaqt oʻtishi bilan shakllanadi)
- Baʼzi banklar yangi kelganlar uchun Koreya kafilini talab qiladi
Koreya banklari odatda chet el kredit tarixini hisobga olmaydi. Koreya kredit tizimida noldan boshlaysiz.
Koreyada kredit profilini qanday shakllantirish
- Kelgan zahoti bank hisobini oching
- Maoshingizni Koreya hisobiga oling
- Koreya hisobingizdan avtomatik toʻlovlarni (kommunal, NHIS, telefon) sozlang
- 3–6 oydan keyin asosiy bankingizda kredit kartasi uchun ariza bering
- Past limitli kartadan boshlang va undan muntazam foydalaning — har oy toʻliq toʻlang
Asosiy kredit kartasi beruvchilar
Koreya kredit kartalari koʻpincha bank filiallari tomonidan beriladi:
- KB Kookmin Card — eng katta tarmoq; koʻplab chet elliklarga qulay variantlar
- Shinhan Card — yaxshi imtiyozlar; baʼzi ingliz tili qoʻllab-quvvatlash
- Hyundai Card — turmush tarzi imtiyozlari, dizayn va inglizcha ilova interfeysi uchun mashhur
- Samsung Card — keng qabul qilinadi; yaxshi ilova
Koreya kredit kartalarining imtiyozlari
Koreya kredit kartalari raqobatbardosh imtiyozlarni taklif qiladi:
- Keshbek (캐시백): xarajat kategoriyalarida odatda 0,1–1%
- Ball tizimlari (포인트): yirik chakana savdo va ovqat yetkazib berish chegirmalari
- Transport kartasi funksiyasi: baʼzi kartalar T-money kartasi sifatida ham ishlaydi
- Yil oxiridagi soliq chegirmasi: yillik daromadning 25% dan ortiq kredit karta xarajatlari yil oxiridagi hisob-kitobda soliq chegirmasini yaratadi (10-boʻlimga qarang)
9. Chet ellik fuqarolar uchun Koreya soliqlari
Koreya soliq majburiyatlaringizni tushunish kutilmagan holatlarning oldini oladi. Koreyaning chet elliklar uchun soliq tizimi tuzilgan, lekin yaxshi hujjatlashtirilgan.
Soliq rezidentligi
Agar siz kalendar yili davomida Koreyada 183 kun yoki undan koʻp doimiy yashash joyi yoki turar joyiga ega boʻlsangiz, siz Koreya soliq rezidentisiz.
- Soliq rezidentlari: Butun dunyo daromadiga progressiv stavkalarda soliq solinadi
- Norezidentlar: Faqat Koreya manbalaridan olingan daromadga soliq solinadi
Koreyada E-seriyali yoki F-seriyali vizalar boʻyicha ishlovchi koʻpchilik chet elliklar kelgan soliq yili ichida soliq rezidentiga aylanadi.
Koreya daromad soligʻi stavkalari (2026)
| Soliq solinadigan daromad (KRW) | Soliq stavkasi |
|---|---|
| ₩14,000,000 gacha | 6% |
| ₩14,000,001–₩50,000,000 | 15% |
| ₩50,000,001–₩88,000,000 | 24% |
| ₩88,000,001–₩150,000,000 | 35% |
| ₩150,000,001–₩300,000,000 | 38% |
| ₩300,000,001–₩500,000,000 | 40% |
| ₩500,000,000 dan yuqori | 42–45% |
Yuqoridagi stavkalarning 10% miqdoridagi mahalliy daromad soligʻi (jibang sodeukse) ustiga qoʻshiladi.
Chet elliklar uchun 19% qatʼiy soliq varianti
Bu Koreyadagi chet elliklar uchun eng muhim moliyaviy faktlardan biridir. Chet ellik xodimlar Koreyada birinchi ish kunidan boshlab 20 yilgacha oʻz ish haqi daromadiga progressiv stavka tuzilmasi oʻrniga qatʼiy 19% daromad soligʻi stavkasini (mahalliy soliq bilan 20,9%) toʻlashni tanlashlari mumkin (hozirda 2026-yil 31-dekabrgacha Koreyada ishlay boshlaganlar uchun amal qiladi; koʻrib chiqilayotgan 2026-yilgi soliq islohoti taklifi 2027-yil daromadidan boshlab stavkani 21% ga oshirish va bu imkoniyatni 2029-yilgacha uzaytirishni nazarda tutadi).
- Bu qatʼiy stavka Koreyaning progressiv stavkalari oʻrnini bosadi (unga baribir ish beruvchingizning yil oxiridagi hisob-kitobi orqali ariza berasiz)
- Bu odatda faqat yuqori daromad oluvchilar uchun foyda beradi: 2020-yilgi yil oxiridagi hisob-kitob maʼlumotlariga koʻra, u asosan umumiy maoshi ₩200 million va undan koʻp boʻlgan chet ellik xodimlar uchun foydali boʻlgan, taxminan ₩100 million yoki undan kam oladigan xodimlarning aksariyati esa progressiv stavkalarda kamroq soliq toʻlaydi
- Bu usul boʻyicha chegirmalarni (tibbiy xarajatlar, kredit karta, qaramogʻidagilar) talab qila olmaysiz — faqat qatʼiy stavka haqiqatan ham progressiv stavkangizdan past boʻlsa tanlang
- Yil oxiridagi hisob-kitob davri boshida (yanvar–fevral) ish beruvchingizni xabardor qilib, bu variantni har yili tanlang
Sizning aniq daromad darajangiz va chegirmalaringiz uchun qaysi variant yaxshiroq ekanligini hisoblash uchun Koreya soliq buxgalteri (세무사) bilan maslahatlashing.
Ikki tomonlama soliq solishning oldini olish shartnomalari
Koreyada bir xil daromadga ikki marta soliq solishning oldini olish uchun 90 dan ortiq mamlakat bilan soliq shartnomalari mavjud. Agar siz Koreya manbalaridan olingan daromadga Koreya daromad soligʻini toʻlayotgan boʻlsangiz, oʻz mamlakatingiz sizga kredit yoki ozod qilishni berishi kerak. AQSh-Koreya soliq shartnomasi AQSh fuqarolari uchun ayniqsa muhim (ular qayerda yashashidan qatʼi nazar AQSh soliqlarini topshirishlari kerak).
NTS veb-saytida (nts.go.kr/english) mamlakatingizning Koreya bilan shartnoma holatini tekshiring.
10. Yil oxiridagi soliq hisob-kitobi (연말정산)
연말정산 nima?
Har yili yanvar–fevralda Koreya ish beruvchilari barcha xodimlar uchun yil oxiridagi soliq hisob-kitobini (연말정산) oʻtkazadi. Yil davomida daromad soligʻi taxminlar asosida maoshingizdan ushlab qolinadi. Hisob-kitob sizning haqiqiy soliq majburiyatingizni hisoblaydi va quyidagilardan birini amalga oshiradi:
- Agar ortiqcha toʻlagan boʻlsangiz sizga qaytaradi (koreyslar buni "13-oy maoshi" deb atashadi)
- Agar kam toʻlagan boʻlsangiz sizdan koʻproq oladi
Koreya maosh daromadini oladigan chet ellik xodimlar bu jarayonga kiritiladi, bu ish beruvchining kadrlar/buxgalteriya boʻlimi tomonidan amalga oshiriladi.
Kim 연말정산 qilMAYDI
- Yakka tartibdagi tadbirkorlar va frilanserlar har yili 31-maygacha alohida Yalpi daromad soligʻi deklaratsiyasini (종합소득세) topshiradi
- Qatʼiy 19% soliq stavkasini tanlagan chet elliklar hech qanday chegirma talab qilmaydi — hisob-kitobda ularning umumiy maoshiga (odatda soliqqa tortilmaydigan qoʻshimcha toʻlovlar bilan birga) shunchaki 19% qoʻllaniladi
Nimani chegirib tashlay olasiz?
Chet ellik fuqarolar koreyslar bilan bir xil koʻplab chegirmalarni talab qila oladi:
| Chegirma kategoriyasi | Izohlar |
|---|---|
| Tibbiy xarajatlar | NHIS qamrab olgan kasalxonalar va dorixonalardagi xarajatlar; umumiy daromadning 3% dan oshadigan xarajatlar |
| Kredit/debet karta xarajatlari | Yillik daromadning 25% dan ortiq xarajatlar chegirma yaratadi (karta turiga qarab ortiqcha summaning 15–40%) |
| Qaramogʻidagilar uchun chegirmalar | Yiliga ₩1,000,000 dan kam daromadli turmush oʻrtogʻi va bolalar uchun |
| Sugʻurta toʻlovlari | NHIS toʻlovlari, hayot sugʻurtasi |
| Xayriya ehsonlari | Roʻyxatdan oʻtgan Koreya xayriya tashkilotlariga |
| Taʼlim xarajatlari | Bolalarning oʻquv toʻlovi uchun (Koreya maktablari; cheklovlar qoʻllaniladi) |
| Chet elliklar uchun mavjud emas: | Faqat uy-joy obunasi jamgʻarmasi chegirmasi (주택청약저축). 2021-soliq yilidan boshlab rezident chet ellik xodimlar oylik ijara soliq imtiyozi (월세 세액공제) va uy-joy krediti foizi chegirmalarini koreyslar bilan bir xil shartlarda talab qila oladi |
Qanday topshirish (xodim)
Ish beruvchingizning kadrlar boʻlimi sizga yoʻl-yoʻriq koʻrsatadi. Asosiy vosita Davlat soliq xizmati Hometax (국세청 홈택스) tizimidir:
- ARC raqamingiz va Koreya telefon raqamingiz yordamida hometax.go.kr saytiga kiring
- 연말정산 간소화 서비스 (Yil oxiridagi soddalashtirilgan soliq xizmati) ga kiring — bu sizning tibbiy, sugʻurta, karta xarajatlari va boshqa chegiriladigan maʼlumotlaringizni avtomatik yigʻadi
- Maʼlumotlaringizni PDF sifatida yuklab oling va muddatga qadar (odatda yanvar oxiri) ish beruvchingizning kadrlar boʻlimiga topshiring
- Ish beruvchingiz hisob-kitobni 10-martgacha NTS ga topshiradi
- Qaytarilgan summalar yoki qoʻshimcha toʻlovlar fevral yoki mart maoshingizda paydo boʻladi
NTS soddalashtirilgan xizmatning inglizcha versiyasini taqdim etadi — chet elliklarga tegishli kategoriyalar ingliz tilida belgilangan. NTS shuningdek nts.go.kr/english saytida chet elliklar uchun avtomatik hisoblash vositasiga ega.
Oldini olish kerak boʻlgan keng tarqalgan xatolar
- Daromadi ₩1,000,000 dan ortiq (faqat maosh boʻlsa ₩5,000,000) qaramogʻidagi shaxsni talab qilish — bu chegirmani bekor qiladi
- Kredit karta chegirmangizni unutish — bu koʻpincha faol karta foydalanuvchilari uchun eng katta qaytarish manbai
- Tibbiy xarajatlarni talab qilmaslik — daromadning 3% chegarasidan yuqori oʻz cheningizdan toʻlangan har qanday kasalxona, klinika yoki dorixona xarajatlari chegiriladi
- Ish beruvchingiz hamma narsani qamrab oladi deb oʻylash — agar sizda qoʻshimcha daromad, investitsiya daromadi yoki bir nechta ish beruvchidan daromad boʻlsa, alohida yalpi daromad soligʻi deklaratsiyasini topshirishingiz kerak boʻlishi mumkin
11. Chet elliklar uchun davlat pensiyasi
Majburiy roʻyxatga olish
Koreyada ishlovchi koʻpchilik chet elliklar Davlat pensiya xizmatiga (국민연금공단, NPS) roʻyxatga olinadi. Toʻlov stavkasi xodim va ish beruvchining har biridan yalpi maoshning 4,75% (2026-yilda jami 9,5%) ni tashkil etadi va 2033-yilda 13% ga yetguncha har yili 0,5 foiz punktga oshib boradi.
Pensiya davrlarini birlashtirish shartnomalari
Koreya AQSh, Germaniya, Kanada, Avstraliya, Buyuk Britaniya, Fransiya, Yaponiya va boshqalar jumladan 43 mamlakat bilan (2025-yil dekabr holatiga koʻra 42 tasi kuchga kirgan) Ijtimoiy taʼminot/pensiya davrlarini birlashtirish shartnomalarini imzolagan. Bu shartnomalar boʻyicha:
- Siz ikki tomonlama toʻlovlardan (bir vaqtning oʻzida Koreya va oʻz mamlakatingizda pensiya toʻlash) qochishingiz mumkin
- Ikkala mamlakatdagi pensiya toʻlovi davrlaringiz pensiya nafaqalari uchun muvofiqlik chegaralariga erishish maqsadida birlashtirilishi mumkin
Ozod qilishni talab qilish uchun:
- Oʻz mamlakatingiz pensiyasiga toʻlov qilayotganingizni tasdiqlovchi Qamrov sertifikatini oʻz mamlakatingizning pensiya organidan oling
- Buni ish beruvchingizga va Koreya NPS ofisiga topshiring
- Keyin ish beruvchingiz Koreya pensiya toʻlovlarini ushlab qolishni toʻxtatadi
Mamlakatingizda pensiya davrlarini birlashtirish shartnomasi bor-yoʻqligini NPS veb-saytida nps.or.kr (inglizcha boʻlim mavjud) tekshiring.
Ketishda pensiyani qaytarish
Agar siz Koreyani butunlay tark etsangiz, Koreya pensiya toʻlovlaringizning (foizlari bilan) bir martalik qaytarilishini faqat quyidagi hollarda olishingiz mumkin: mamlakatingiz koreyslarga ham shunday qaytarishni bersa (oʻzaro munosabat), mamlakatingizning Koreya bilan ijtimoiy taʼminot shartnomasida qaytarish nazarda tutilgan boʻlsa (masalan, AQSh, Kanada, Germaniya, Avstraliya) yoki siz E-8, E-9 yoki H-2 vizasida sugʻurtalangan boʻlsangiz. Ketishdan oldin ARCingiz, pensiya bayonotingiz va ketish hujjatlaringiz bilan NPS ofisiga ariza bering.
12. Koreyada investitsiya qilish: chet elliklar uchun asoslar
Chet elliklar Koreyada investitsiya qila oladimi?
Ha. Yaroqli ARCga ega chet ellik fuqarolar investitsiya hisoblarini ochishi va quyidagilarga investitsiya qilishi mumkin:
- Koreya aksiyalari (KRX da listinglangan — KOSPI va KOSDAQ birjalari)
- Koreya obligatsiyalari va davlat qimmatli qogʻozlari
- Investitsiya fondlari va ETFlar
- Koʻchmas mulk (chet elliklar koʻp hollarda mulk sotib olishi mumkin, garchi baʼzi hududlarda spekulyatsiyaga qarshi qoidalar qoʻllanilsa ham)
Qimmatli qogʻozlar hisobini ochish
Koʻpchilik yirik banklar bogʻliq qimmatli qogʻozlar kompaniyalariga ega:
- KB Securities (KB국민은행 계열)
- Samsung Securities
- Mirae Asset Securities
- Kiwoom Securities — chakana investorlar orasida mashhur; baʼzi ingliz tili qoʻllab-quvvatlash
Siz ARCingiz va bank hisobingiz bilan filialda savdo hisobini ocha olasiz. Koreya broker ilovalari (MTS — Mobil savdo tizimi) yaxshi rivojlangan, lekin asosan koreyscha.
Investitsiya daromadiga soliqlar
- Dividend daromadi: Qatʼiy 15,4% ushlab qolish stavkasida soliq solinadi (14% daromad soligʻi + 1,4% mahalliy soliq)
- Kapital daromadi (Koreya aksiyalari): Hozircha kichik investorlar uchun ozod; rejalashtirilgan moliyaviy investitsiya daromadi soligʻi (금융투자소득세) 2024-yil dekabrida Milliy Assambleya tomonidan bekor qilingan, shuning uchun amaldagi qoidalar (soliq faqat yirik aksiyadorlar uchun) davom etadi
- Foiz daromadi: 15,4% ushlab qolish stavkasida soliq solinadi
- Chet el manbalaridan investitsiya daromadi: Agar siz Koreya soliq rezidenti boʻlsangiz, deklaratsiya qilinishi shart
Hisobot talablari
Yilning istalgan oyining oxirgi kunida umumiy qoldigʻi ₩500 milliondan oshadigan chet el moliyaviy hisoblariga ega chet ellik fuqarolar ularni keyingi yilning iyun oyida NTS ga xabar qilishi kerak (oxirgi 10 yil ichida Koreyada 5 yil yoki undan kam yashagan chet elliklar bundan ozod). Xabar qilmaslik jiddiy jarimalarga olib keladi.
13. Chet elliklarni nishonga oladigan moliyaviy firibgarliklar
Koreya odatda xavfsiz, lekin moliyaviy firibgarliklar chet elliklarni, ayniqsa yangi kelganlarni nishonga oladi.
Keng tarqalgan firibgarliklar
Soxta investitsiya sxemalari:
Ijtimoiy tarmoqlar yoki ekspatlar guruhi orqali taklif qilinadigan "haqiqat boʻlishi uchun juda yaxshi" investitsiya daromadlari. Bular koʻpincha chet ellik oʻqituvchilar va ishchilarni kriptovalyuta yoki forex foydasi vaʼdalari bilan nishonga oladi. Hech qachon ijtimoiy tarmoq tavsiyalariga asoslanib norasmiy kanallar orqali pul investitsiya qilmang.
Telefon firibgarligi (보이스피싱, ovozli fishing):
Qoʻngʻiroq qiluvchilar oʻzlarini immigratsiya, politsiya yoki NTS dan deb tanishtiradi va sizdan jarima qarzdorligi yoki tergov ostida ekanligingizni daʼvo qiladi. Ular sizni darhol pul oʻtkazishga majburlaydi. Koreya davlat idoralari hech qachon telefon orqali pul talab qilmaydi. Goʻshakni qoʻying va tegishli idoraga ularning rasmiy raqami orqali toʻgʻridan-toʻgʻri qoʻngʻiroq qiling.
Fishing bank xabarlari:
Hisobingiz toʻxtatilganini yoki pul olganingizni daʼvo qiluvchi, soxta bank saytiga havola bilan soxta SMS xabarlar. Bank SMS xabarlaridagi havolalarni hech qachon bosmang — toʻgʻridan-toʻgʻri bankingizning ilovasi yoki veb-saytiga oʻting.
Ijara depoziti firibgarliklari:
Uy-joy qoʻllanmasida yoritilgan — har qanday depozitni oʻtkazishdan oldin har doim 등기부등본 orqali mulk egaligini tekshiring.
Agar firibgarlikdan shubhalansangiz
- Moliyaviy firibgarlik yordam liniyasi: 1332 (Moliyaviy nazorat xizmati, FSS)
- Politsiya: 112
- Davlat soliq xizmati: 126
- Firibgarlik bank faoliyatini darhol bankingizga xabar qiling — firibgarlik haqida xabar berilganda Koreya banklari hisoblarni tezda muzlatadi
14. Koreya bank va moliya atamalari lugʻati
| Koreyscha | Talaffuzi | Inglizcha maʼnosi |
|---|---|---|
| 은행 | eunhaeng | Bank |
| 계좌 | gyejwa | Bank hisobi |
| 통장 | tongjang | Bank hisob kitobchasi |
| 체크카드 | chekeu kadeu | Debet karta |
| 신용카드 | sinyong kadeu | Kredit karta |
| ATM | ATM | Bankomat (bir xil soʻz) |
| 현금 | hyeongeum | Naqd pul |
| 이체 | iche | Bank oʻtkazmasi |
| 계좌번호 | gyejwa beonho | Bank hisob raqami |
| 공동인증서 (ilgari 공인인증서) | gongdong injeungseo | Rasmiy raqamli sertifikat (bank autentifikatsiyasi uchun) |
| 인터넷뱅킹 | internet banking | Onlayn bank xizmati |
| 모바일뱅킹 | mobile banking | Mobil bank xizmati |
| 해외송금 | haewae songgeum | Xalqaro pul oʻtkazmasi |
| 환전 | hwanjeon | Valyuta ayirboshlash |
| 환율 | hwanyul | Ayirboshlash kursi |
| 원금 | won-geum | Asosiy summa |
| 이자 | ija | Foiz |
| 이자율 | ijayul | Foiz stavkasi |
| 수수료 | susuryeo | Toʻlov / komissiya |
| 연말정산 | yeonmal jeongsan | Yil oxiridagi soliq hisob-kitobi |
| 소득세 | sodeukse | Daromad soligʻi |
| 지방소득세 | jibang sodeukse | Mahalliy daromad soligʻi |
| 원천징수 | woncheon jingsu | Manbada soliq ushlab qolish |
| 세금환급 | segeum hwanggeup | Soliq qaytarish |
| 홈택스 | hom-taeksu | Hometax (NTS onlayn soliq tizimi) |
| 국세청 | gukse-cheong | Davlat soliq xizmati (NTS) |
| 국민연금 | gukmin yeon-geum | Davlat pensiyasi |
| 퇴직연금 | toejik yeon-geum | Nafaqa pensiyasi |
| 적금 | jeokgeum | Muddatli jamgʻarma hisobi |
| 예금 | yegeum | Jamgʻarma / depozit hisobi |
| 대출 | daechul | Kredit |
| 보이스피싱 | boiseu pi-sing | Ovozli fishing / telefon firibgarligi |
| 세무사 | semusa | Soliq buxgalteri |
| 공인회계사 | gongin hoegyesa | Sertifikatlangan davlat buxgalteri (CPA) |
Koʻp beriladigan savollar
Chet elliklar Koreyada ARC siz bank hisobini ocha oladimi?
Baʼzi Koreya banklari faqat pasport va viza bilan oddiy hisob ochadi, lekin unda odatda pul oʻtkazish limiti past boʻladi, internet-banking, debet karta yoki toʻlov ilovalaridan foydalanib boʻlmaydi. Toʻliq imkoniyatli hisob uchun odatda chet ellikni roʻyxatga olish kartasi (ARC) va oʻz nomingizdagi Koreya telefon raqami kerak. 2025-yil martidan beri tobora koʻproq banklar plastik karta oʻrniga davlat mobil ID ilovasidagi mobil ARCni ham qabul qilmoqda.
Chet ellik Koreyadan chet elga yiliga qancha pul yuborishi mumkin?
Chet ellik rezidentlar tasdiqlovchi hujjatlarsiz Koreyadan yiliga 50,000 AQSh dollarigacha pul yuborishi mumkin. 2026-yil yanvaridan Koreya bankining ORIS tizimi bu chegarani har bir shaxs uchun barcha banklar va pul oʻtkazish ilovalari boʻyicha birgalikda kuzatadi. Pul Koreyadagi daromaddan ekanini, masalan, maosh varaqalari, mehnat shartnomasi yoki soliq toʻlanganligi haqidagi maʼlumotnoma bilan isbotlasangiz, kattaroq summalarga ruxsat beriladi. Yiliga jami 10,000 AQSh dollaridan oshadigan oʻtkazmalar Davlat soliq xizmatiga xabar qilinadi.
2026-yilda Koreyada Davlat pensiyasi badali stavkasi qancha?
2026-yilda Davlat pensiyasi badali oylik maoshning 9.5% ini tashkil etadi: 4.75% xodimning maoshidan ushlab qolinadi, 4.75% ni ish beruvchi toʻlaydi. Bu 28 yil ichidagi birinchi oshirish boʻlib, 2033-yilda 13% ga yetguncha har yanvarda 0.5 foiz punktga oshib boradi. Chet ellik xodimlarning aksariyati roʻyxatga olinadi; istisnolar qatoriga ijtimoiy taʼminot shartnomasi qamrovidagi va oʻz mamlakati pensiya tizimidan qamrov sertifikatiga ega boʻlganlar kiradi.
Koreyadan ketayotganda Davlat pensiyasi badallarimni qaytarib olsam boʻladimi?
Faqat ayrim hollarda. Davlat pensiya xizmati (NPS) bir martalik qaytarishni (badallar va foizlar) quyidagi ketayotgan chet elliklarga toʻlaydi: mamlakati koreyslarga ham shunday qaytarishni beradiganlar, mamlakatining Koreya bilan ijtimoiy taʼminot shartnomasida qaytarish bandi borlar (masalan, AQSh, Kanada, Germaniya yoki Avstraliya) yoki E-8, E-9 yoki H-2 vizasida sugʻurtalanganlar. Pasportingiz, ARC, bank rekvizitlari va ketish tasdigʻi bilan istalgan NPS filialida yoki Incheon aeroportidagi peshtaxtada ariza bering.
Chet elliklar Koreyada qatʼiy 19% daromad soligʻini tanlashi kerakmi?
Odatda faqat juda yuqori maoshda. Qatʼiy 19% stavka (mahalliy soliq bilan 20.9%) butun maoshingizga, jumladan odatda soliqqa tortilmaydigan qoʻshimcha toʻlovlarga ham qoʻllaniladi va karta xarajatlari, tibbiy xarajatlar va ijara imtiyozi kabi barcha chegirma va imtiyozlarni olib tashlaydi. Taxminan ₩100 million yoki undan kam oladigan chet ellik ishchilarning aksariyati progressiv stavkalarda ancha kam soliq toʻlaydi. Bu imkoniyat 2026-yil 31-dekabrgacha Koreyada ishlay boshlagan chet elliklar uchun 20 yilgacha amal qiladi.
Chet elliklar Koreyada oylik ijara soliq imtiyozini olishi mumkinmi?
Ha. 2021-soliq yilidan boshlab Koreyadagi rezident chet ellik ishchilar yil oxiridagi hisob-kitobda koreyslar bilan bir xil shartlarda oylik ijara soliq imtiyozini (월세 세액공제) olishi mumkin: sizda ARC yoki mamlakat ichida yashash joyi haqidagi xabarnoma boʻlishi, uy-joyga egalik qilmasligingiz, maosh chegarasi hamda uy maydoni yoki narxi chegaralaridan oshmasligingiz va ijaraga olingan manzilni roʻyxatdan oʻtkazgan boʻlishingiz kerak. Imtiyoz toʻlangan ijara haqining 15–17% ini tashkil etadi. Qatʼiy 19% soliq stavkasini tanlasangiz, bu imtiyoz berilmaydi.
Rasmiy manbalar
Qoidalar, toʻlovlar va muddatlar oʻzgarib turadi. Biror ish qilishdan oldin tafsilotlarni rasmiy manbada tekshiring.
- National Tax Service (English) nts.go.kr
- Hometax — NTS online tax filing hometax.go.kr
- National Pension Service — Lump-sum Refund for Foreigners nps.or.kr
- Financial Supervisory Service (English) fss.or.kr
- Bank of Korea (English) bok.or.kr
Masʼuliyatdan voz kechish: Soliq stavkalari, bank siyosati va moliyaviy qoidalar muntazam oʻzgaradi. Ushbu sahifadagi maʼlumotlar 2026-yil oktyabr holatiga koʻra eng yaxshi mavjud maʼlumotlarni aks ettiradi. Eng dolzarb maʼlumot uchun Davlat soliq xizmatiga (nts.go.kr/english, yordam liniyasi 126) va bevosita bankingizga murojaat qiling. Murakkab soliq holatlari uchun — ayniqsa ikki tomonlama rezidentlik, ikki tomonlama soliq solishning oldini olish shartnomalari, chet el daromadi yoki investitsiya hisoblari bilan bogʻliq holatlarda — malakali Koreya soliq buxgalteri (세무사) yoki Koreya bilan tanish xalqaro soliq mutaxassisi bilan maslahatlashing.
Oxirgi tekshiruv: · livinginkorea.org